猜你想问
中天科技2026年中报核心内容有哪些?
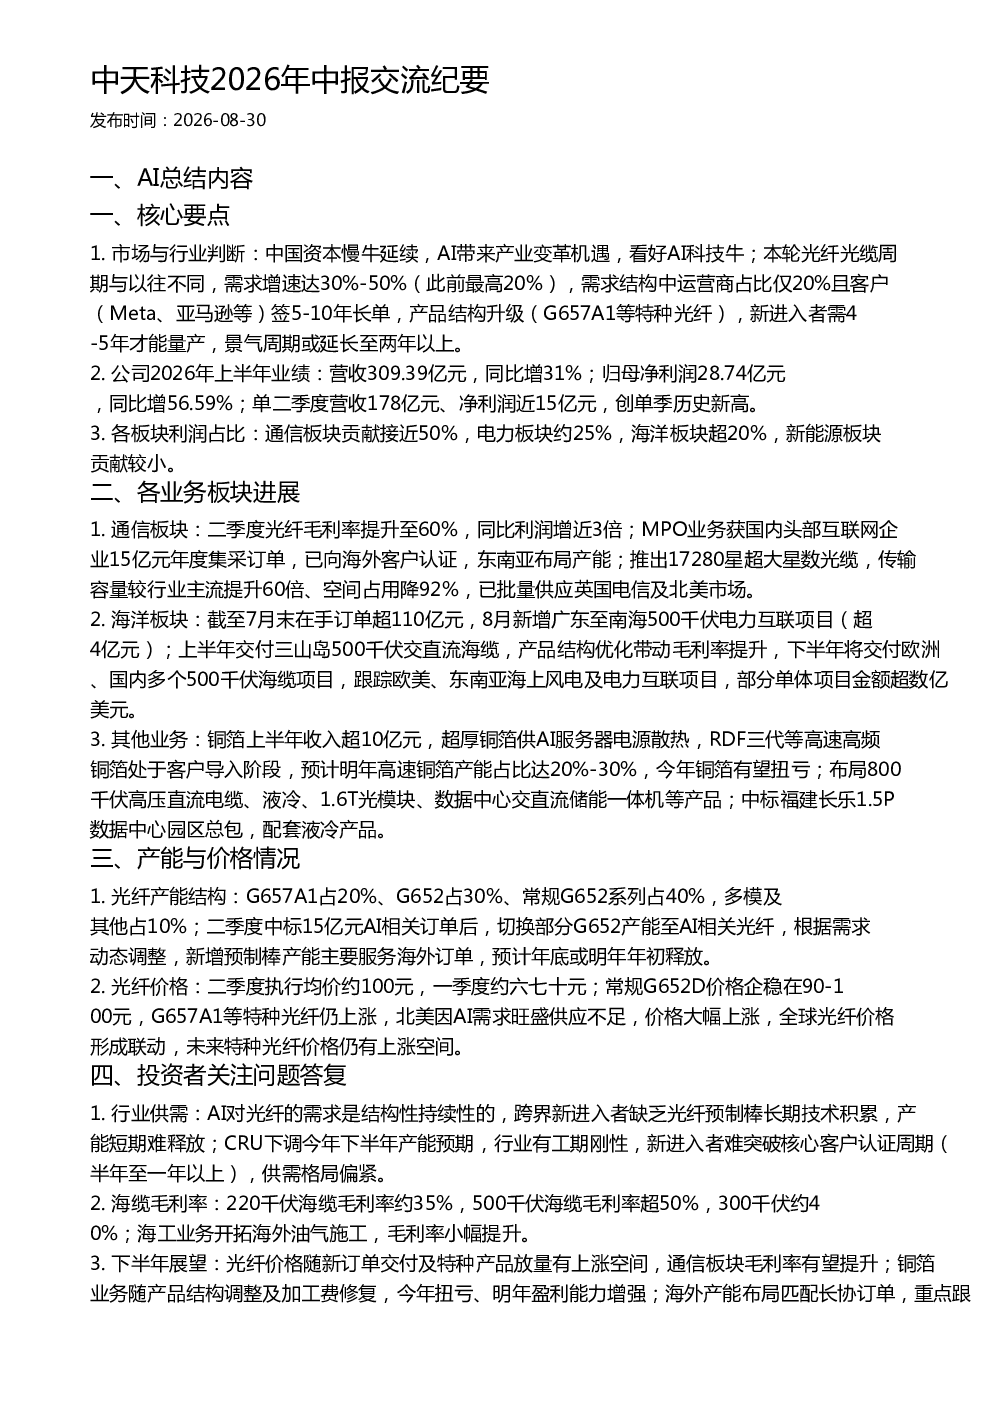
中天科技2026年中报显示,公司营收309.39亿元,同比增31%;归母净利润28.74亿元,同比增56.59%。单二季度营收178亿元、净利润近15亿元,创单季历史新高。通信板块贡献接近50%利润,海洋板块超20%,电力板块约25%,新能源板块贡献较小。光纤毛利率提升至60%,MPO业务获15亿元年度集采订单,东南亚布局产能。海洋板块在手订单超110亿元,交付三山岛500千伏交直流海缆,下半年将交付欧洲、国内多个500千伏海缆项目。铜箔业务上半年收入超10亿元,超厚铜箔供AI服务器电源散热,预计明年高速铜箔产能占比达20%-30%,今年有望扭亏。公司推出17280星超大星数光缆,传输容量较行业主流提升60倍,空间占用降92%,已批量供应英国电信及北美市场。
AI对光纤行业有何影响?
AI对光纤行业带来结构性持续需求增长。本轮光纤光缆周期需求增速达30%-50%,运营商占比仅20%,客户签5-10年长单,产品结构升级。新进入者需4-5年才能量产,产能短期难释放。CRU下调今年下半年产能预期,行业工期刚性,新进入者难突破核心客户认证周期,供需格局偏紧。北美因AI需求旺盛供应不足,价格大幅上涨,全球光纤价格形成联动。特种光纤价格仍有上涨空间,AI相关订单推动部分G652产能切换至AI相关光纤,新增预制棒产能主要服务海外订单。
中天科技各业务板块进展如何?
中天科技各业务板块进展显著。通信板块:光纤毛利率提升至60%,MPO业务获国内头部互联网企业15亿元年度集采订单,已向海外客户认证,东南亚布局产能;推出17280星超大星数光缆,传输容量较行业主流提升60倍,空间占用降92%,已批量供应英国电信及北美市场。海洋板块:截至7月末在手订单超110亿元,8月新增广东至南海500千伏电力互联项目(超4亿元);上半年交付三山岛500千伏交直流海缆,产品结构优化带动毛利率提升,下半年将交付欧洲、国内多个500千伏海缆项目,跟踪欧美、东南亚海上风电及电力互联项目。其他业务:铜箔上半年收入超10亿元,超厚铜箔供AI服务器电源散热,RDF三代等高速高频铜箔处于客户导入阶段,预计明年高速铜箔产能占比达20%-30%,今年有望扭亏;布局800千伏高压直流电缆、液冷、1.6T光模块、数据中心交直流储能一体机等产品;中标福建长乐1.5P数据中心园区总包,配套液冷产品。
光纤市场现状如何?
光纤市场现状显示供需格局偏紧。AI需求推动光纤价格上涨,北美因供应不足价格大幅上涨,全球价格形成联动。常规G652D价格企稳在90-100元,G657A1等特种光纤仍上涨。二季度光纤执行均价约100元,一季度约六七十元。行业工期刚性,新进入者难突破核心客户认证周期。CRU下调今年下半年产能预期,跨界新进入者缺乏光纤预制棒长期技术积累,产能短期难释放。特种光纤价格仍有上涨空间,AI相关订单推动部分G652产能切换至AI相关光纤。新增预制棒产能主要服务海外订单,预计年底或明年年初释放。
中天科技研报有哪些风险提示?
中天科技研报提示,AI对光纤需求虽结构性持续,但跨界新进入者缺乏光纤预制棒长期技术积累,产能短期难释放,可能导致行业竞争加剧。CRU下调今年下半年产能预期,行业工期刚性,新进入者难突破核心客户认证周期,供需格局偏紧可能持续。光纤价格随新订单交付及特种产品放量有上涨空间,但产能扩张可能影响价格稳定性。海外产能布局匹配长协订单,但需关注国际市场波动风险。铜箔业务产品结构调整及加工费修复有望扭亏,但市场竞争激烈,需关注原材料价格波动及客户集中度风险。公司需持续关注技术迭代及市场需求变化,优化产能结构以应对行业波动。