猜你想问
优然牧业2026半年报核心内容有哪些?
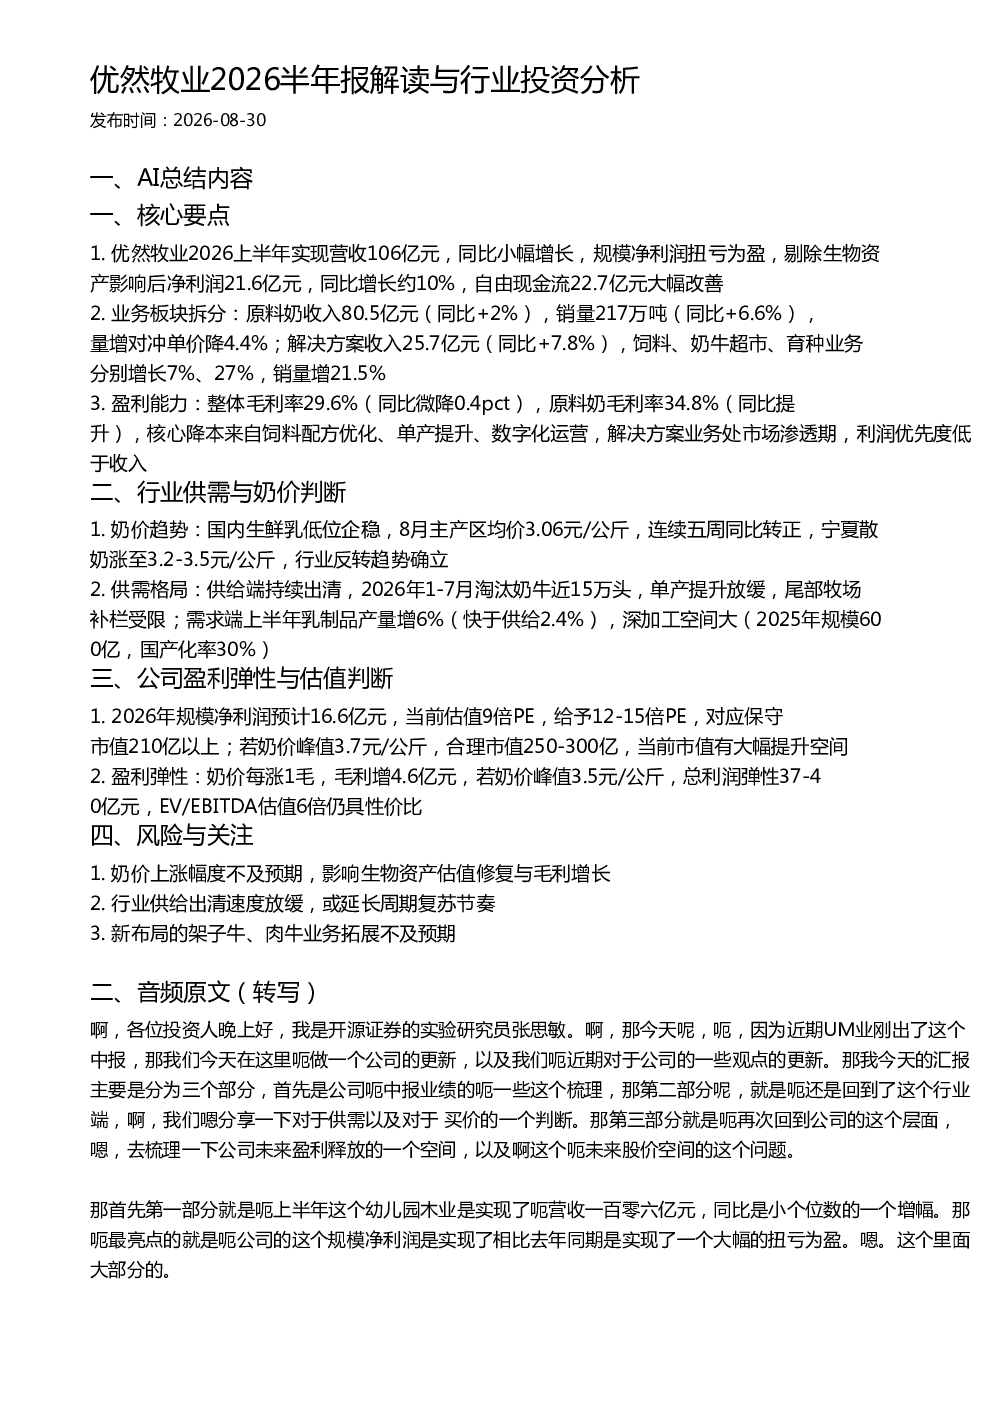
优然牧业2026上半年实现营收106亿元,同比小幅增长。规模净利润扭亏为盈,剔除生物资产影响后净利润21.6亿元,同比增长约10%。自由现金流大幅改善。业务板块方面,原料奶收入80.5亿元,销量217万吨,量增对冲单价降4.4%;解决方案收入25.7亿元,同比增长7.8%。整体毛利率29.6%,原料奶毛利率34.8%,同比提升。核心降本来自饲料配方优化、单产提升、数字化运营。
乳制品行业发展趋势如何?
国内生鲜乳低位企稳,8月主产区均价3.06元/公斤,连续五周同比转正。供给端持续出清,2026年1-7月淘汰奶牛近15万头,单产提升放缓。需求端乳制品产量增6%,快于供给2.4%。深加工空间大,2025年规模600亿,国产化率30%。行业反转趋势确立,复苏节奏加快。
优然牧业报告重点分析了哪些方向?
报告重点分析了优然牧业的盈利能力,原料奶和解决方案业务板块的业绩表现,以及奶价趋势和供需格局。原料奶业务通过销量增长对冲单价下降,解决方案业务收入增长优先。报告还分析了公司盈利弹性,奶价每涨1毛,毛利增4.6亿元。此外,报告关注了行业供给出清速度和新业务拓展风险。
当前乳制品市场现状如何?
当前乳制品市场呈现供需格局改善的趋势。供给端持续出清,奶牛存栏量下降,单产提升放缓。需求端乳制品产量增长快于供给,深加工需求旺盛。奶价低位企稳后开始回升,行业反转趋势确立。乳制品行业整体处于复苏阶段,市场前景向好。
优然牧业报告提示了哪些风险?
报告提示了奶价上涨幅度不及预期,可能影响生物资产估值修复和毛利增长。行业供给出清速度放缓可能延长周期复苏节奏。新布局的架子牛、肉牛业务拓展不及预期也存在风险。此外,奶价波动和行业竞争加剧也是需要关注的因素。
你可能感兴趣
天成自控2026半年报解读与业务布局交流
未知机构2026-08-28
华致酒行2026半年报解读与华福证券秋季策略会交流
未知机构2026-09-01
今世缘2026半年报分析百亿基本盘稳固省外与结构优化显成效
未知机构2026-08-18
2026大模型行业历程与投资视角分析
未知机构2026-07-21
国海能源2026半年度会议解读 陕西煤业业绩与运营分析
未知机构2026-08-28
开源食饮优然牧业上半年扭亏及未来盈利与估值空间分析
未知机构2026-08-27
A股锂矿行业2026半年报梳理分析:盈利修复,成本分化显现
有色金属五矿证券2026-09-14
学大教育2026半年报超预期 行业及投资分析会
未知机构2026-08-19
润泽科技2026半年报业绩解读会议纪要
未知机构2026-08-28
西部北交所2026半年报解读 之凯德石英
未知机构2026-08-25