猜你想问
永泰能源2026年半年报核心内容是什么?
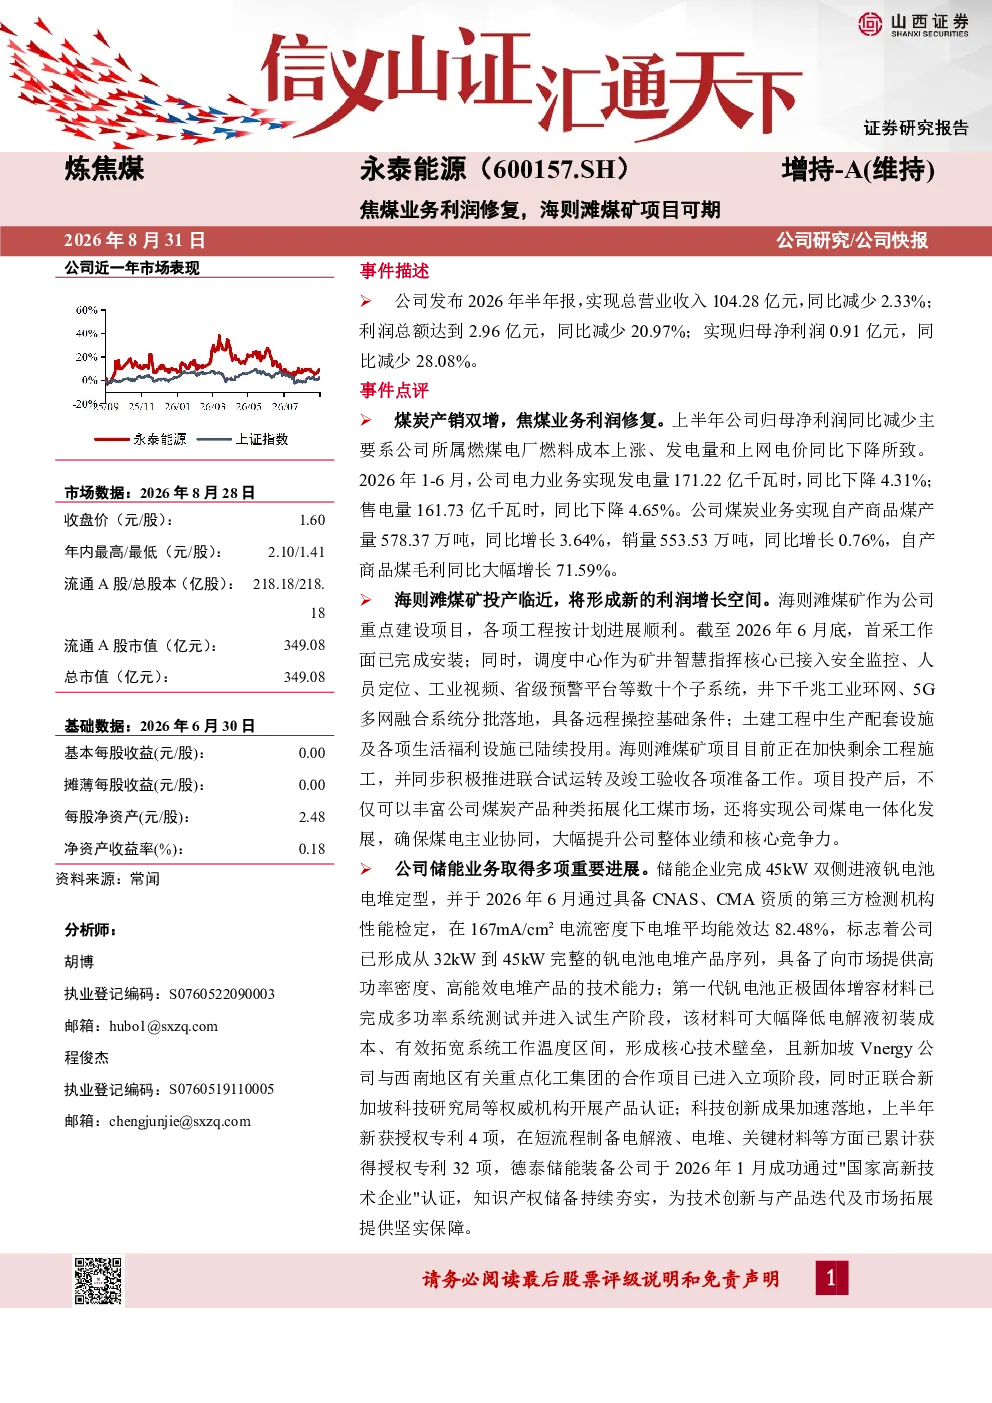
永泰能源2026年半年报显示总营业收入104.28亿元,同比减少2.33%;利润总额2.96亿元,同比减少20.97%;归母净利润0.91亿元,同比减少28.08%。焦煤业务方面,自产商品煤产量同比增长3.64%,销量同比增长0.76%,自产商品煤毛利同比大幅增长71.59%。燃煤电厂燃料成本上涨、发电量和上网电价下降是归母净利润同比减少的主要原因。
煤炭行业发展趋势如何?
煤炭行业正经历产销双增的积极变化,自产商品煤产量和销量均实现同比增长,毛利大幅提升。海则滩煤矿项目按计划顺利推进,投产后将丰富煤炭产品种类,拓展化工煤市场,实现煤电一体化发展,提升行业整体竞争力。
永泰能源报告重点分析了哪些方向?
报告重点分析了焦煤业务利润修复情况,海则滩煤矿项目的进展和未来价值,以及储能业务的最新进展。焦煤业务通过产销提升实现毛利增长,煤矿项目具备远程操控基础,储能业务方面钒电池电堆定型,正极材料试生产,多个合作项目进入立项阶段。
当前煤炭市场现状如何?
当前煤炭市场呈现产销双增态势,自产商品煤产量和销量均实现同比增长,毛利大幅提升。海则滩煤矿项目按计划推进,为市场提供更多元化的煤炭产品,煤电一体化发展将增强企业竞争力。燃煤电厂成本上涨和电价下降是影响利润的主要外部因素。
永泰能源研报存在哪些风险提示?
研报提示的风险包括宏观经济增速不及预期、煤炭价格超预期下行、境外债项重组、火电利用小时数下降、电价下降、安全生产风险、资产注入进度不及预期等。这些因素可能影响公司业绩和项目进展,需密切关注市场变化。
你可能感兴趣
25Q3业绩有望修复,海则滩煤矿提供成长动力-2025年半年报点评
民生证券2025-08-27
海则滩煤矿工程进度提前,新回购案有望助推公司价值回归
山西证券2025-12-03
永泰能源:电力业务持续增长,海则滩增量可期
公用事业德邦证券2025-10-30
一季度盈利增长,海则滩煤矿投产在即
公用事业山西证券2026-04-28
电力表现亮眼,海则滩煤矿和储能贡献成长
开源证券2025-10-31
公司信息更新报告:海则滩煤矿建设提速,拟回购股份注销
化石能源开源证券2025-12-03
公司信息更新报告:煤电互补对冲煤价影响,关注海则滩煤矿成长性
公用事业开源证券2024-10-30
上半年煤电一体对冲波动,海则滩项目持续推进
山西证券2025-08-28
煤、电量增价减影响业绩,海则滩项目稳步推进
化石能源山西证券2025-05-16
永泰能源(600157.SH)2026年半年报点评:26H1扣非净利改善,海则滩或形成新利润增长空间
国联民生证券2026-08-29