猜你想问
大元泵业2026年半年报核心内容是什么?
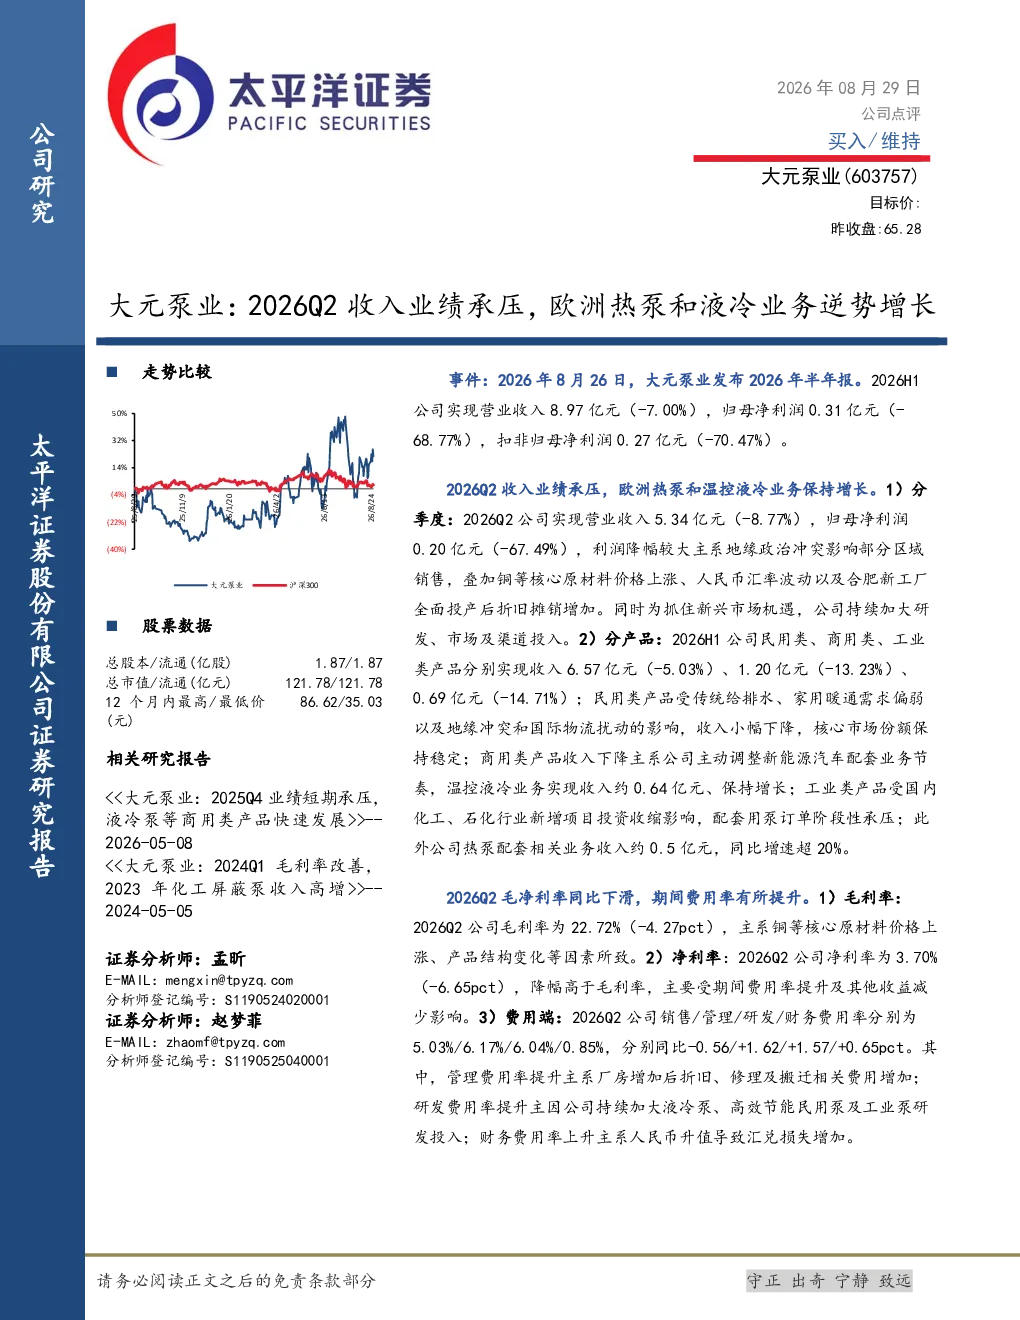
大元泵业2026年半年报显示,公司整体业绩承压,2026H1营业收入8.97亿元(-7.00%),归母净利润0.31亿元(-68.77%)。分季度来看,2026Q2收入5.34亿元(-8.77%),归母净利润0.20亿元(-67.49%)。主要受地缘政治冲突、原材料价格上涨、汇率波动及折旧摊销增加等因素影响。部分业务保持增长,如热泵配套相关业务收入约0.5亿元,同比增速超20%。
报告分析的热泵和液冷业务发展趋势如何?
报告指出,泵类产品在传统民用领域保持韧性,新兴领域如热泵、储能、数据中心、新能源汽车等将带动液冷泵等高附加值产品需求增长。行业结构升级机会明确,热泵配套相关业务收入同比增速超20%,温控液冷业务收入约0.64亿元,保持增长。这些新兴领域将成为未来泵类产品需求增长的重要驱动力。
报告重点分析了哪些业务方向?
报告重点分析了公司不同产品线的业绩表现。民用类产品收入6.57亿元(-5.03%),核心市场份额稳定;商用类产品收入1.20亿元(-13.23%),温控液冷业务收入约0.64亿元,保持增长;工业类产品收入0.69亿元(-14.71%),受国内化工、石化行业项目投资收缩影响;热泵配套相关业务收入约0.5亿元,同比增速超20%。商用类产品中的液冷泵业务成为收入增长的重要驱动力。
当前泵类产品市场现状如何?
当前泵类产品市场呈现传统领域与新兴领域并存的发展态势。传统民用领域保持稳定,但受国际物流扰动影响。新兴领域如新能源汽车、数据中心、储能等领域对液冷泵等高附加值产品的需求持续增长,带动行业结构升级。同时,公司面临原材料价格上涨、汇率波动等挑战,但部分业务如热泵配套相关业务保持高速增长。
研报提示了哪些风险?
研报提示的主要风险包括海外需求波动、国际贸易政策变化、汇率波动、原材料价格波动等。这些因素可能对公司业绩产生不利影响。例如,原材料价格上涨已导致公司毛利率下降,汇率波动增加财务费用,而海外需求波动可能影响公司出口业务。此外,地缘政治冲突也可能对供应链和物流造成影响。