猜你想问
海尔智家2026年Q2报告核心内容是什么?
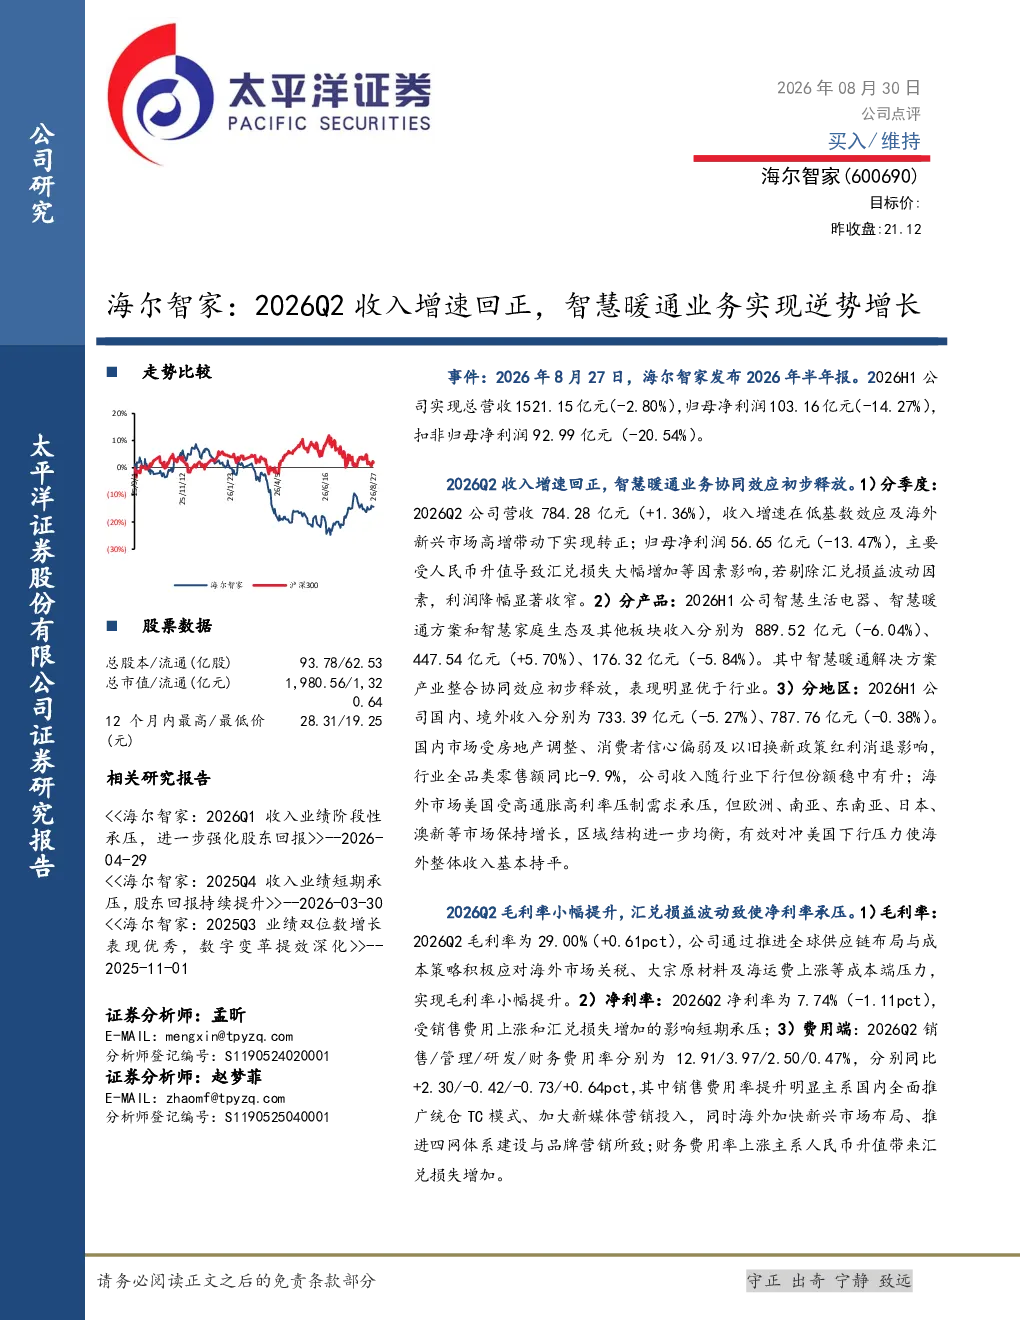
海尔智家2026年Q2报告显示,公司总营收1521.15亿元,环比下降2.80%,归母净利润103.16亿元,环比下降14.27%。Q2收入增速回正,主要得益于智慧暖通业务协同效应初步释放,Q2营收784.28亿元,环比增长1.36%。智慧生活电器收入889.52亿元,环比下降6.04%;智慧暖通方案收入447.54亿元,环比增长5.70%;智慧家庭生态及其他板块收入176.32亿元,环比下降5.84%。毛利率小幅提升至29.00%,净利率为7.74%,但受销售费用上涨和汇兑损失增加影响。海外市场表现良好,欧洲、南亚、东南亚等市场保持增长,有效对冲美国下行压力。
智慧暖通赛道发展趋势如何?
智慧暖通赛道在2026年Q2展现出较强韧性,海尔智家智慧暖通方案收入环比增长5.70%,达到447.54亿元。这表明消费者对智能化、节能环保的暖通解决方案需求持续增长。随着智能家居概念的普及和消费者对生活品质要求的提高,智慧暖通产品将更注重智能化控制、能源管理及用户体验。未来,随着物联网、大数据等技术的进一步应用,智慧暖通系统将更加集成化、个性化,市场空间有望持续扩大。同时,政策对绿色建筑、节能减排的支持也将为智慧暖通行业带来发展机遇。
报告重点分析了哪些方向?
报告重点分析了海尔智家智慧暖通业务的增长逻辑及其对整体业绩的协同效应。Q2智慧暖通业务营收占比提升,毛利率表现优于其他板块,显示出该业务板块的竞争优势和增长潜力。此外,报告还分析了公司国内外市场布局,国内市场份额稳中有升,海外市场在欧洲、南亚、东南亚等地区表现亮眼,有效对冲了美国市场压力。同时,报告也关注了费用端变化,销售费用率提升明显,财务费用率上涨主系汇兑损失增加,这些因素对净利润率造成一定影响。
当前市场对海尔智家的判断是什么?
当前市场对海尔智家的判断主要基于其Q2业绩表现和业务结构优化。尽管公司整体营收和净利润仍面临一定压力,但智慧暖通业务的逆势增长显示出其业务结构优化成效显著,未来增长可期。公司在国内市场保持稳定,海外市场表现强劲,多元化市场布局有助于降低单一市场风险。此外,毛利率小幅提升也反映出公司成本控制能力有所改善。综合来看,市场对海尔智家的长期发展持积极态度,认为其在智能家居领域的领先地位和业务创新能力将为其带来持续增长动力。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、汇率波动以及地缘政治冲突。原材料价格波动可能影响公司生产成本,进而影响盈利能力;汇率波动对海外市场业绩影响显著,2026Q2财务费用率上涨部分主系汇兑损失增加;地缘政治冲突可能对全球供应链、国际贸易及市场需求造成不确定性。此外,市场竞争加剧、技术迭代加快也可能对公司业务发展带来挑战。投资者需关注这些风险因素,结合公司应对措施进行综合判断。