猜你想问
欣旺达2026年中报核心数据有哪些?
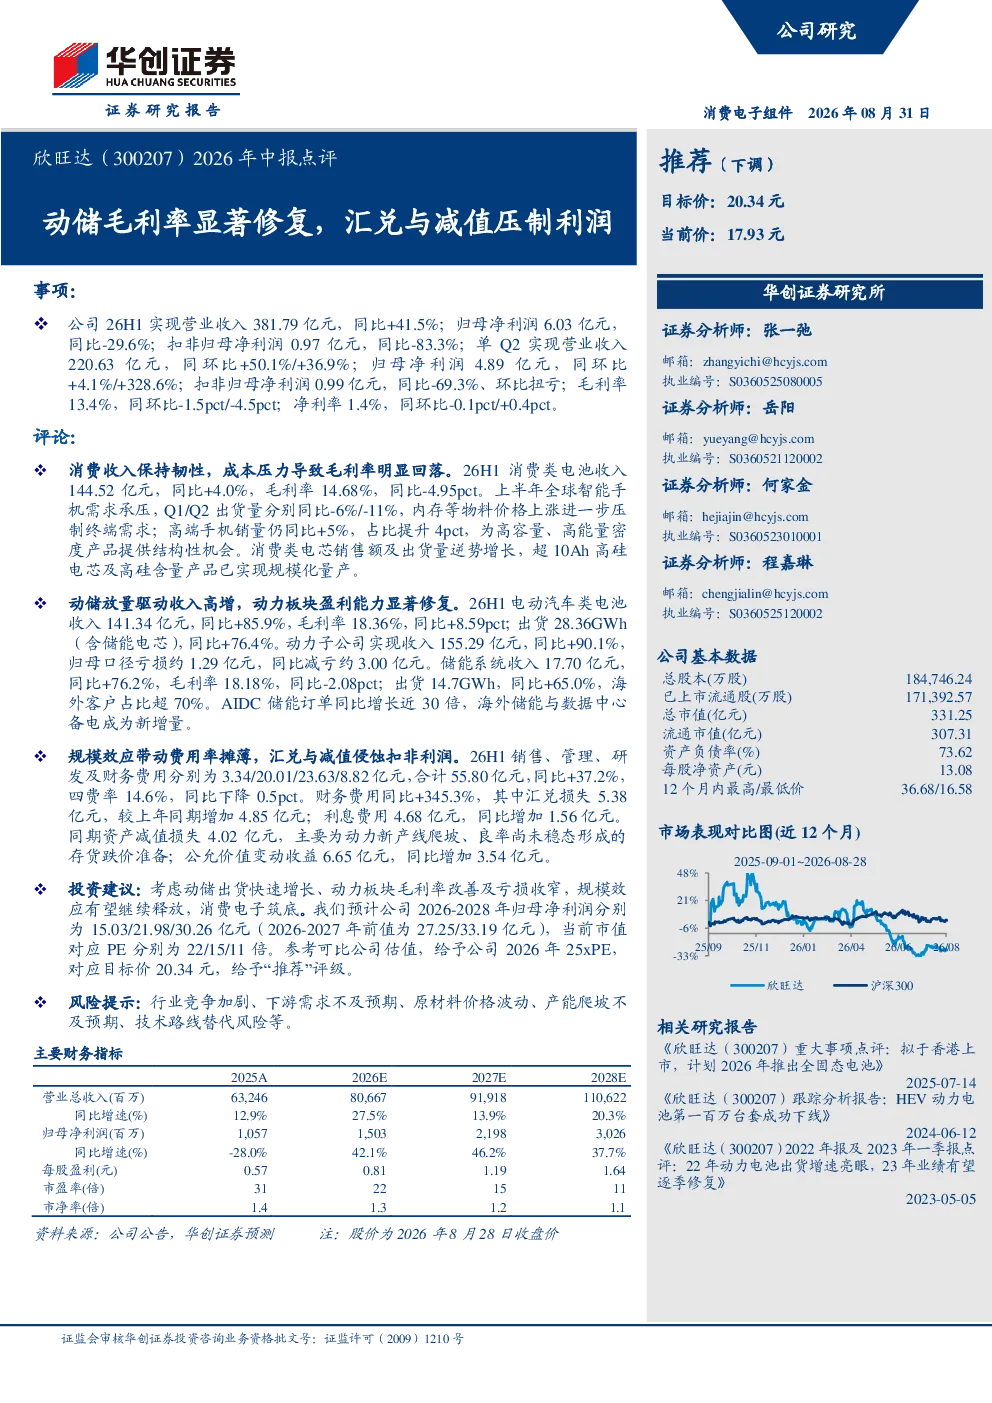
欣旺达2026年中报显示,公司实现营业收入381.79亿元,同比增长41.5%;归母净利润6.03亿元,同比减少29.6%。单季度来看,Q2营业收入220.63亿元,同比增长50.1%,归母净利润4.89亿元,同比增长4.1%。消费电子业务收入保持韧性,但毛利率显著回落,主要受全球智能手机需求承压和物料价格上涨影响。动力电池和储能业务收入高增,动力板块盈利能力显著修复,储能系统收入同比增长76.2%,海外客户占比超70%。
消费电子业务对欣旺达的影响如何?
消费电子业务方面,欣旺达收入保持增长,但毛利率显著回落,主要原因是全球智能手机需求承压和物料价格上涨。不过,高端手机销量占比提升,为高容量、高能量密度产品提供了发展机会。公司消费类电池收入144.52亿元,同比增长4.0%,毛利率14.68%,同比下降4.95个百分点。
动力电池和储能业务发展情况如何?
动力电池和储能业务是欣旺达的增长亮点。26H1电动汽车类电池收入141.34亿元,同比增长85.9%,毛利率18.36%,同比提升8.59个百分点。储能系统收入17.70亿元,同比增长76.2%,毛利率18.18%,尽管同比下降2.08个百分点,但整体收入增长强劲,海外客户占比超70%,显示出良好的国际化拓展能力。
欣旺达当前市场表现如何?
欣旺达2026年中报显示公司规模效应带动费用率摊薄,但汇兑损失和资产减值侵蚀扣非利润。财务费用同比增加345.3%,其中汇兑损失5.38亿元,主要为存货跌价准备。尽管如此,公司仍预计2026-2028年归母净利润分别为15.03亿元、21.98亿元和30.26亿元,当前市值对应PE分别为22倍、15倍和11倍,显示出长期发展潜力。
欣旺达面临哪些风险?
欣旺达面临的主要风险包括行业竞争加剧、下游需求不及预期、原材料价格波动、产能爬坡不及预期以及技术路线替代风险。具体来看,原材料价格波动直接影响公司成本控制,产能爬坡不及预期可能限制收入增长,而技术路线替代风险则要求公司持续创新以保持竞争优势。此外,汇兑损失和资产减值也是需要关注的财务风险因素。