猜你想问
大胜达2026年中报核心内容有哪些?
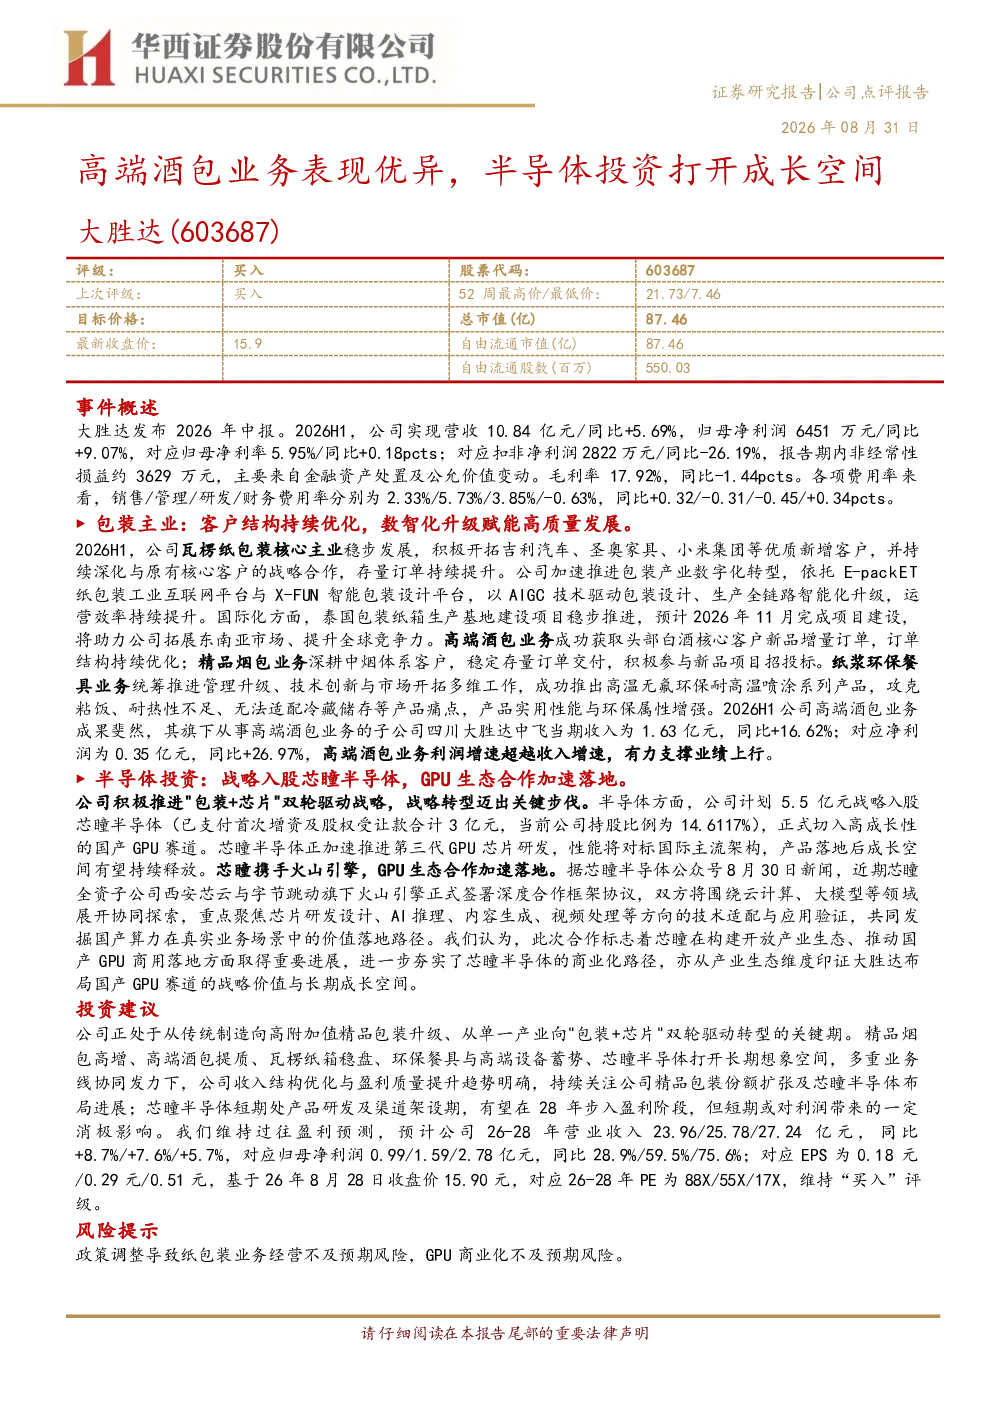
大胜达2026年中报显示公司整体业绩稳步增长,营收10.84亿元同比增长5.69%,归母净利润6451万元同比增长9.07%,归母净利率提升至5.95%。扣非净利润同比减少26.19%,主要受金融资产处置及公允价值变动影响。毛利率下降1.44个百分点至17.92%。费用率方面,销售费用率提升0.32个百分点至2.33%,管理费用率降低0.31个百分点至5.73%,研发费用率降低0.45个百分点至3.85%,财务费用率提升0.34个百分点至-0.63%。包装主业客户结构优化,数字化转型加速,泰国生产基地建设顺利,高端酒包业务收入利润双增,精品烟包业务稳定,环保餐具业务推出新产品。
包装行业发展趋势如何?
包装行业正经历数字化转型和智能化升级,AIGC等技术驱动包装设计生产全链路效率提升。国际化拓展成为重要方向,东南亚等新兴市场潜力巨大。高端化、绿色化成为行业趋势,环保餐具等可持续产品需求增长。同时,行业竞争加剧,企业需通过技术创新和客户结构优化提升竞争力。大胜达通过数字化转型和国际化布局,正积极适应行业变化。
大胜达报告重点分析了哪些方向?
报告重点分析了大胜达从传统制造向高附加值精品包装的转型,以及通过半导体投资切入GPU赛道的战略布局。包装主业方面,关注客户结构优化、数字化转型、国际化进展、高端酒包业务增长、精品烟包业务稳定性及环保餐具新产品推出。半导体投资方面,关注对芯瞳半导体的战略入股,以及其在GPU研发和云计算、大模型领域的合作进展。
当前包装市场竞争现状如何?
当前包装市场竞争激烈,企业面临数字化转型、环保政策等多重挑战。高端化、智能化、绿色化成为竞争关键。大胜达通过数字化转型和国际化布局提升竞争力,同时深耕高端酒包、精品烟包等高附加值业务。行业集中度提升,龙头企业优势明显,中小企业需通过差异化竞争求生存。
大胜达研报存在哪些风险提示?
研报提示的主要风险包括政策调整导致纸包装业务经营不及预期,以及GPU商业化不及预期风险。政策变化可能影响纸包装行业需求,而GPU商业化落地存在不确定性,可能影响半导体投资回报。此外,市场竞争加剧也可能对公司业务造成压力。