猜你想问
公司2026年H1业绩增长情况如何?
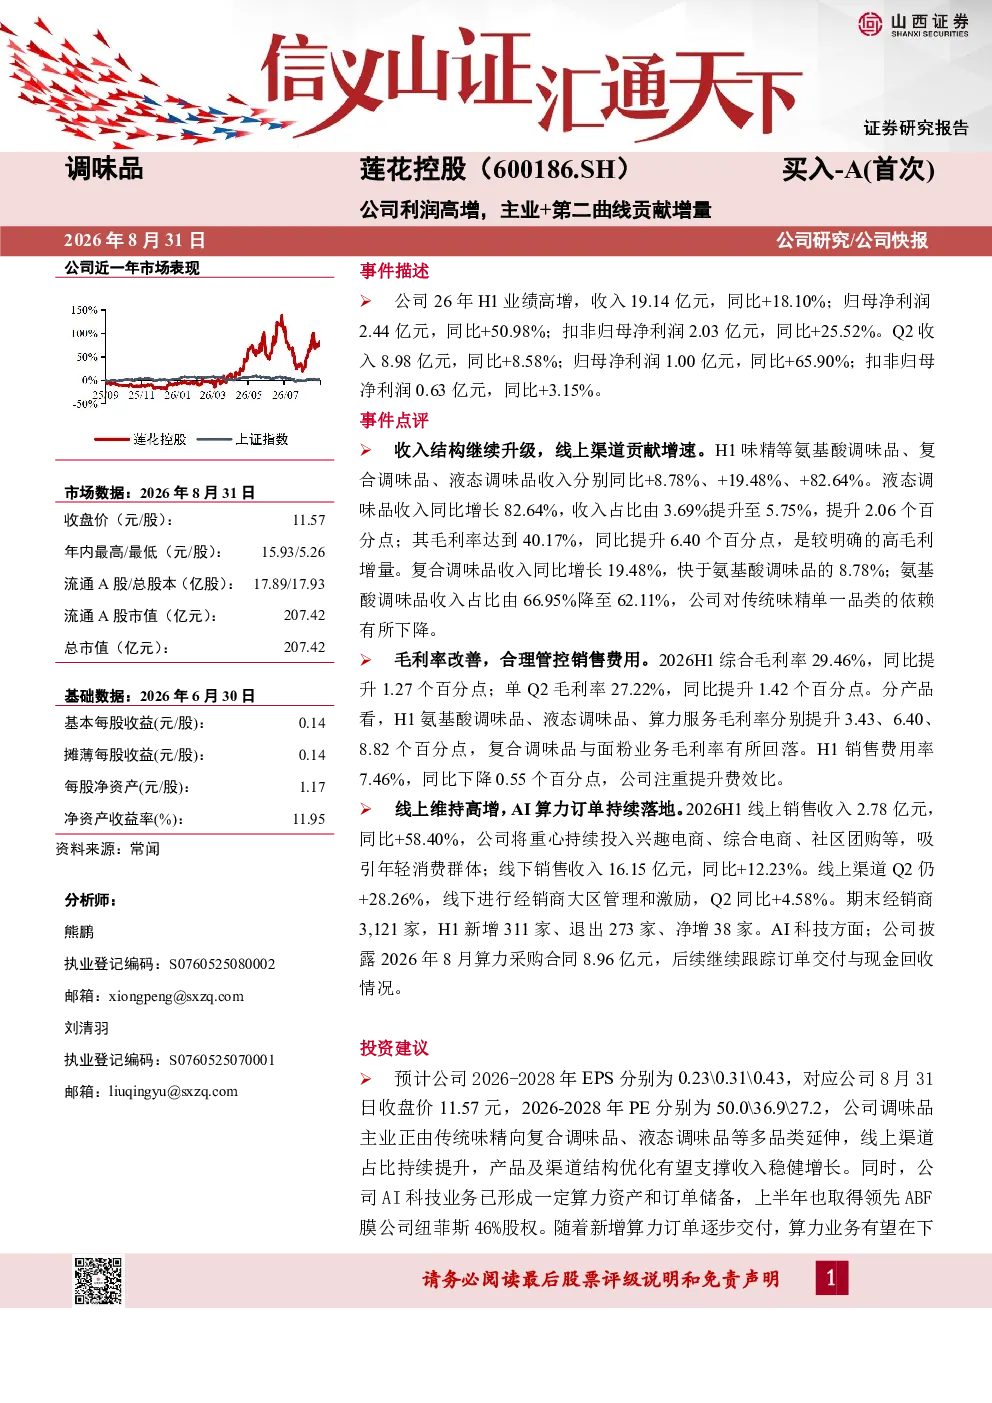
公司2026年H1实现收入19.14亿元,同比增长18.10%,归母净利润2.44亿元,同比增长50.98%。Q2收入8.98亿元,同比增长8.58%,归母净利润1.00亿元,同比增长65.90%。收入结构方面,液态调味品收入同比增长82.64%,线上销售收入同比增长58.40%,显示公司线上渠道和液态调味品业务增长强劲。
公司收入结构有哪些变化?
公司收入结构呈现明显升级趋势。液态调味品收入同比增长82.64%,占比提升2.06个百分点,毛利率达40.17%;复合调味品收入同比增长19.48%。线上渠道销售收入同比增长58.40%,成为重要增长引擎。氨基酸调味品收入占比下降至62.11%,显示公司正推动产品多元化发展。
公司毛利率变化及原因是什么?
公司2026H1综合毛利率提升至29.46%,同比提升1.27个百分点。液态调味品、氨基酸调味品、算力服务毛利率分别提升3.43、6.40、8.82个百分点,主要得益于产品结构优化和线上渠道效率提升。但复合调味品与面粉业务毛利率有所回落,需持续关注成本控制。
公司AI算力业务进展如何?
公司披露2026年8月获得8.96亿元算力采购合同,显示AI算力业务持续获得订单。公司正积极构建算力资产和订单储备,未来有望通过算力服务贡献增量收入。但需关注订单交付、续约、收入确认及回款情况,这些因素可能影响业务实际落地效果。
公司面临哪些投资风险?
公司面临的主要风险包括:味精主力产品及线下渠道增长不及预期;新品推广和线上投放转化效率下降;AI算力订单交付、续约、收入确认及回款不及预期;存货、固定资产及对外投资减值风险;消费市场整体不景气导致消费恢复不及预期等。这些风险需持续跟踪监测。
你可能感兴趣
安井食品:主业稳健增长,第二曲线贡献增量
食品饮料太平洋证券2022-10-30
公司信息更新报告:2026H1盈利高增,主业盈利提升+新业务贡献增量
轻工制造开源证券2026-07-31
公司信息更新报告:2026H1收入利润双增,电动品类高增点亮第二曲线
开源证券2026-08-23
公司动态研究报告:光伏主业稳筑基本盘,第二曲线拓增量
机械设备华鑫证券2026-04-18
扣非净利高增主业盈利改善,卫星通信与高端MLCC开启第二成长曲线
国泰海通证券2026-09-02
优优绿能主业稳健高增AIDC第二曲线打开当前市值隐含高赔率
未知机构2026-01-22
凯格精机2026年半年报点评:AI需求驱动主业高增,封装与点胶放量打开第二曲线
国泰海通证券2026-09-03
2026年半年报点评:扣非高增主业改善,高尔夫构筑第二曲线
文化传媒西南证券2026-09-11
公司事件点评报告:饲料主业快增逐季兑现,收购打开养殖第二曲线
农林牧渔华鑫证券2025-07-31
力诺药包(301188.SZ)主业营收高增,新项目投产贡献增量
长城证券2026-08-28