猜你想问
信维通信2026年半年报核心内容是什么?
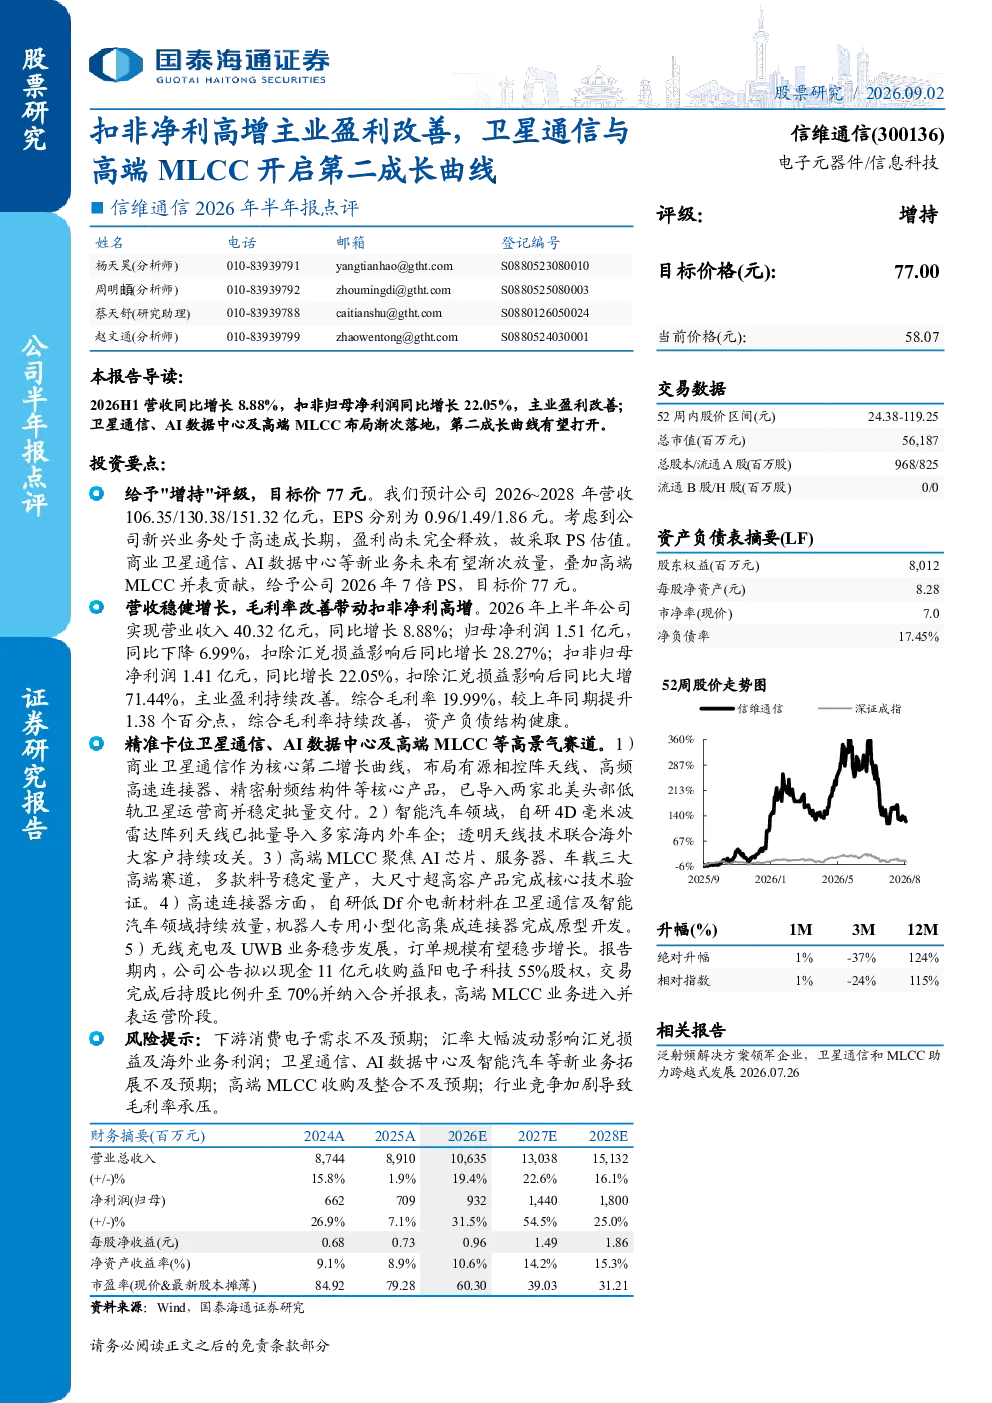
信维通信2026年半年报显示,公司营收稳健增长,扣非归母净利润实现高增长,主业盈利持续改善。具体数据如下:营业收入40.32亿元,同比增长8.88%;归母净利润1.51亿元,同比下降6.99%(扣除汇兑损益后同比增长28.27%);扣非归母净利润1.41亿元,同比增长22.05%(扣除汇兑损益后同比大增71.44%);综合毛利率19.99%,较上年同期提升1.38个百分点。
卫星通信与高端MLCC赛道发展趋势如何?
卫星通信作为核心增长曲线,已导入两家北美头部低轨卫星运营商,稳定批量交付有源相控阵天线、高频高速连接器等核心产品。智能汽车领域,自研4D毫米波雷达阵列天线已批量导入多家海内外车企,透明天线技术持续攻关。高端MLCC聚焦AI芯片、服务器、车载领域,多款料号稳定量产,大尺寸超高容产品完成核心技术验证。高速连接器自研低Df介电新材料在卫星通信及智能汽车领域持续放量,机器人专用连接器完成原型开发。无线充电及UWB业务稳步发展,订单规模有望稳步增长。
研报重点分析了信维通信哪些业务方向?
研报重点分析了信维通信在卫星通信、智能汽车、高端MLCC、高速连接器等高景气赛道的业务布局与发展。卫星通信已导入北美头部运营商,智能汽车自研4D毫米波雷达阵列天线批量导入车企,高端MLCC聚焦AI芯片等领域多款料号稳定量产,高速连接器自研新材料持续放量,其他业务如无线充电及UWB稳步发展。公司拟收购益阳电子科技55%股权,高端MLCC业务将进入并表运营阶段。
当前信维通信的市场现状如何?
信维通信作为泛射频解决方案领军企业,通过卫星通信和高端MLCC业务助力跨越式发展。公司营收稳健增长,扣非归母净利润实现高增长,主业盈利持续改善。第二成长曲线逐步打开,但需关注相关风险。公司在高景气赛道精准布局,核心产品已批量交付,技术持续攻关,订单规模有望稳步增长。但需警惕下游消费电子需求不及预期、汇率波动、新业务拓展不及预期、高端MLCC整合不及预期以及行业竞争加剧等风险。
研报提示了哪些风险?
研报提示以下风险:下游消费电子需求不及预期可能导致业绩波动;汇率大幅波动影响汇兑损益及海外业务利润;新业务拓展(卫星通信、AI数据中心、智能汽车等)可能不及预期;高端MLCC收购及整合可能存在不确定性;行业竞争加剧可能导致毛利率承压。公司需关注这些风险因素,稳健推进业务发展。