猜你想问
这份研报的核心内容是什么?
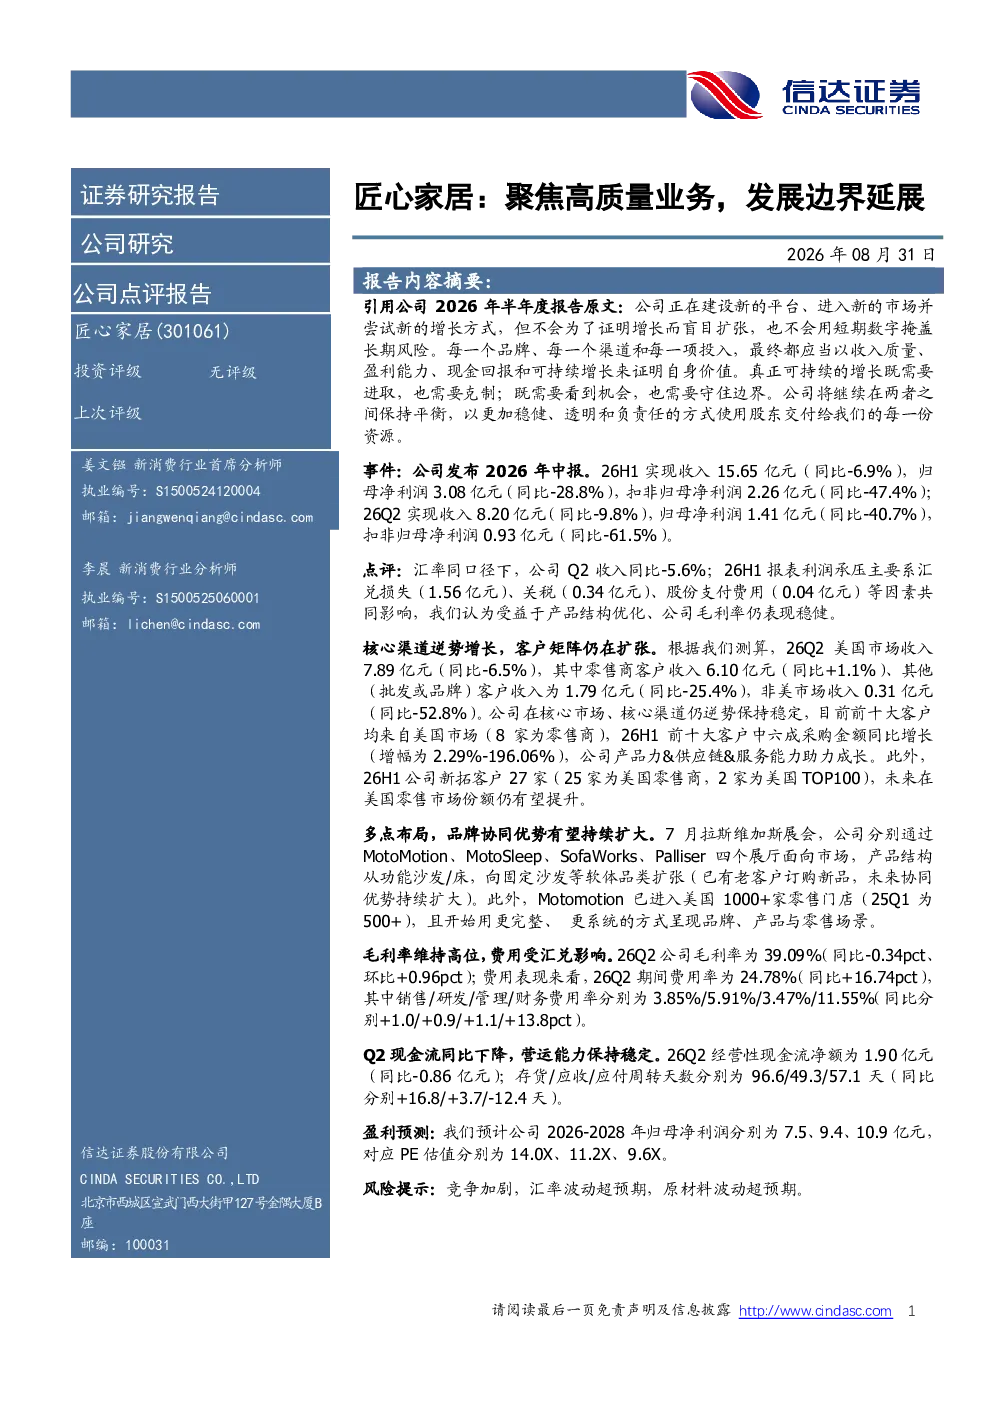
该研报显示公司2026年中报业绩承压,主要受汇兑损失、关税及股份支付费用影响。尽管如此,产品结构优化和毛利率保持稳健,核心渠道及客户矩阵逆势增长。报告详细分析了公司收入、利润、渠道客户、产品品牌、财务指标等关键数据,并预测了未来三年盈利及估值。
家用电器行业发展趋势如何?
报告指出,公司产品结构从功能沙发/床向固定沙发等软体品类扩张,协同优势持续扩大。MotoMotion品牌已进入美国1000+家零售门店,呈现更完整、系统化。行业整体受益于产品结构优化和品牌协同,但需关注竞争加剧、汇率波动及原材料波动等风险。
研报重点分析了哪些方向?
报告重点分析了公司业绩表现,包括收入、利润、利润影响因素、渠道与客户、产品与品牌、财务指标等维度。特别关注了美国市场收入、前十大客户、新拓客户、产品结构优化、品牌协同等关键点,并预测了未来三年盈利及估值。
当前市场对公司的判断是什么?
报告显示公司业绩承压但产品结构优化和毛利率保持稳健,核心渠道及客户矩阵逆势增长。美国市场收入占比高,新拓客户多为美国零售商,未来美国零售市场份额有望提升。公司受益于产品结构优化和品牌协同,但需关注竞争加剧、汇率波动及原材料波动等风险。
研报提到了哪些风险提示?
报告提示了竞争加剧、汇率波动超预期、原材料波动超预期等风险。具体来看,汇兑损失、关税及股份支付费用对公司利润造成显著影响,费用率同比上升。此外,存货周转天数增加,经营性现金流净额同比减少,需关注公司营运能力变化。
你可能感兴趣
传统主业稳健,把握产业趋势延展业务边界
机械设备国盛证券2023-02-09
聚焦运维和高端装备业务,驱动公司高质量发展
财通证券2023-03-23
聚焦生猪业务高质量发展,养殖成本持续优化
纺织服装华安证券2024-09-14
拓展AIDC增长边界,开启全球化高质量发展新周期
西部证券2026-08-21
国泰海通刘越男 从茶咖融合看品类延展的边界
未知机构2026-08-11
国泰海通商社:茶咖融合下现制饮品行业品类延展边界
未知机构2026-08-22
现制饮品行业深度系列二:从茶咖融合看品类延展的边界
食品饮料国泰海通证券2026-08-11
食品饮料行业研究:关注细分赛道旺销催化,及新业态 新叙事对边界预期的延展
食品饮料国金证券2025-05-24
公司事件点评:元宇宙商业化迈出重要一步,成长边界不断延展
民生证券2022-05-09
电力设备与新能源:“冬奥篮”倒逼能源互联网发展加速 充电运营业务延展突破行业天花板
公用事业华创证券2015-08-18