猜你想问
新澳股份2026年中报核心内容有哪些?
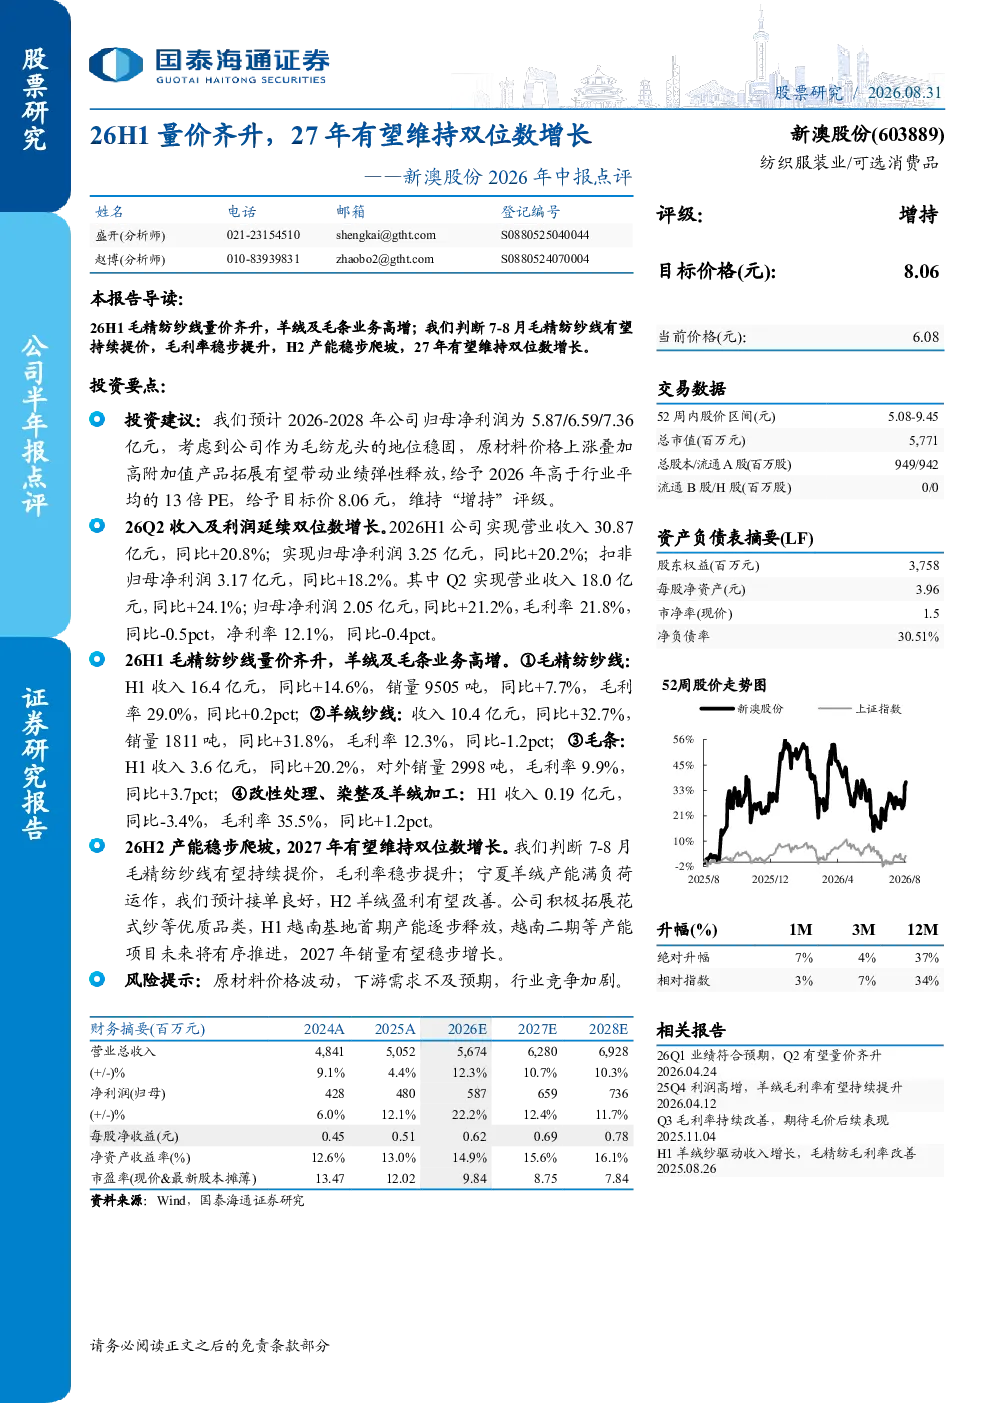
2026H1公司实现营业收入30.87亿元,同比增长20.8%;归母净利润3.25亿元,同比增长20.2%。毛精纺纱线销量9505吨,同比增长7.7%,收入16.4亿元,同比增长14.6%,毛利率29.0%;羊绒纱线收入10.4亿元,同比增长32.7%,销量1811吨,同比增长31.8%;毛条业务收入3.6亿元,同比增长20.2%
毛纺纱行业发展趋势如何?
毛纺纱行业正经历量价齐升阶段,毛精纺纱线销量稳步增长,毛利率提升。羊绒纱线保持高增长,但需关注原材料价格波动。行业竞争加剧,企业需通过拓展花式纱等优质品类提升竞争力,同时布局海外产能优化成本结构
研报重点分析了哪些业务方向?
研报重点分析了毛精纺纱线、羊绒纱线和毛条业务。毛精纺纱线通过提价提升毛利率,羊绒纱线受益于产能释放实现高增长,毛条业务保持稳健。公司积极拓展花式纱等高附加值产品,并推进越南基地建设,优化全球布局
当前毛纺纱市场现状如何?
当前毛纺纱市场呈现供需两旺态势,毛精纺纱线价格持续提价,毛利率有望进一步提升。羊绒纱线产能满负荷运作,盈利能力有望改善。但需警惕原材料价格波动和下游需求变化,行业竞争加剧对企业盈利能力构成挑战
研报提示了哪些投资风险?
主要风险包括原材料价格波动,尤其是羊绒等高端原料价格波动可能影响盈利稳定性;下游需求不及预期可能导致产品积压,影响销售业绩;行业竞争加剧可能压缩利润空间,企业需持续提升产品差异化竞争优势
你可能感兴趣
新澳股份2026年中报点评:H1纱线量价齐升,越南银川基地产能爬坡
国金证券2026-08-25
2026年中报点评:26H1业绩基本符合预告,量价齐升驱动盈利高增
轻工制造东吴证券2026-08-30
兖煤澳大利亚2026年中报点评:非经营项目影响业绩,H2有望量价齐升
化石能源国泰海通证券2026-08-21
新澳股份:H1量价齐升兑现,涨价传导进入利润释放期
纺织服装信达证券2026-08-30
价量齐升推动营收增长,多因素拖累盈利能力表现——索通发展(603612.SH)2026年中报点评
西部证券2026-09-04
2026年中期业绩公告点评26H1煤炭量价齐升,黄金放量贡献利润增量
国联民生证券2026-08-21
2026年中期盈利预告点评:26H1业绩超预期,量价齐升驱动高增
华创证券2026-07-22
华润啤酒(0291.HK)2026年中报点评:26H1实现量价齐升,高端化趋势向好
西南证券2026-08-25
2026年中报点评蛋氨酸量价齐升,Q2归母净利润环比增长19.50%
华创证券2026-08-21
2026年一季报点评:肉制品板块量价齐升,新渠道大幅增长
食品饮料中原证券2026-04-30