猜你想问
潮宏基2026年半年报核心数据有哪些?
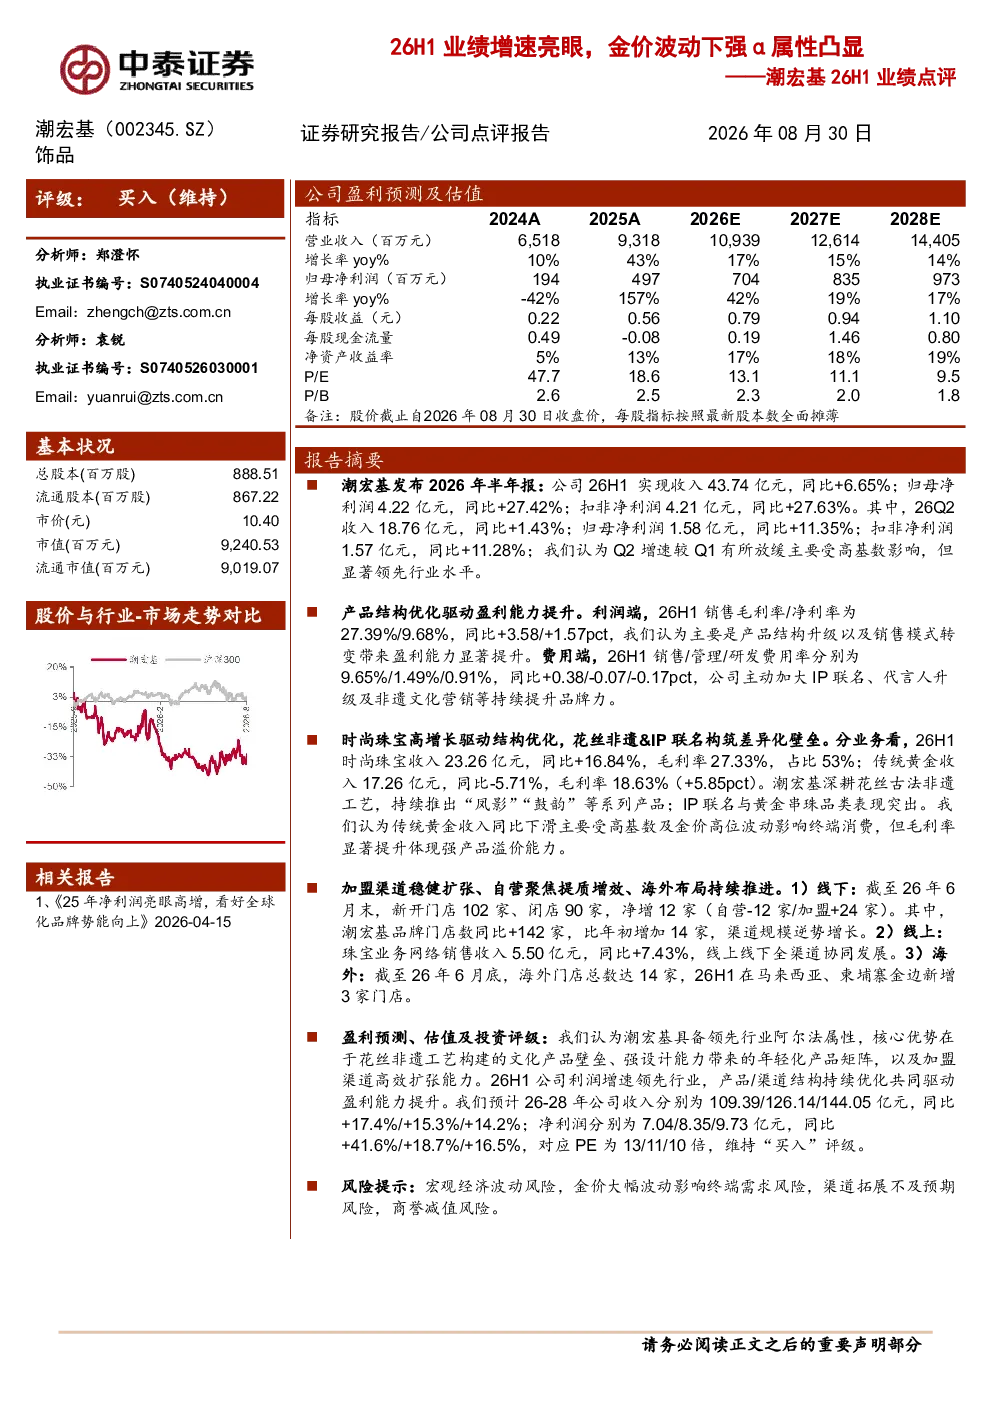
潮宏基2026年半年报显示,公司实现收入43.74亿元,同比增长6.65%;归母净利润4.22亿元,同比增长27.42%;扣非净利润4.21亿元,同比增长27.63%。其中,26Q2收入18.76亿元,同比增长1.43%;归母净利润1.58亿元,同比增长11.35%。Q2增速放缓主要受高基数影响,但整体业绩表现仍显著领先行业水平。产品结构优化及销售模式转变推动毛利率提升至27.39%,净利率提升至9.68%
潮宏基黄金业务表现如何?
潮宏基时尚珠宝收入23.26亿元,同比增长16.84%,占比53%,毛利率27.33%;传统黄金收入17.26亿元,同比下降5.71%,毛利率18.63%(同比+5.85pct)。花丝非遗工艺及IP联名表现突出,黄金收入下滑主要受高基数及金价波动影响,但毛利率提升反映产品溢价能力。公司通过花丝非遗工艺(如“凤影”“鼓韵”系列)及IP联名提升产品竞争力,黄金业务虽受金价影响,但产品结构优化助力盈利能力提升
潮宏基的渠道布局有何特点?
潮宏基渠道布局呈现线上线下协同发展趋势。线下方面,截至2026年6月末,公司净增门店12家,其中自营12家,加盟+24家,品牌门店数同比+142家,渠道规模逆势增长。线上方面,珠宝业务网络销售收入5.50亿元,同比增长7.43%,全渠道协同发展。海外布局方面,截至2026年6月底,海外门店总数达14家,26H1在马来西亚、柬埔寨金边新增3家门店,国际化步伐加快
潮宏基未来业绩有何预期?
潮宏基未来三年(2026-2028年)预计收入分别为109.39/126.14/144.05亿元,同比增长17.4%/15.3%/14.2%;净利润7.04/8.35/9.73亿元,同比增长41.6%/18.7%/16.5%。公司具备行业领先阿尔法属性,核心优势包括花丝非遗工艺的文化壁垒、强设计能力驱动的年轻化产品矩阵、加盟渠道高效扩张能力。产品/渠道结构优化共同驱动盈利提升,维持买入评级
潮宏基面临哪些投资风险?
潮宏基面临的主要投资风险包括:宏观经济波动可能影响消费需求;金价大幅波动对黄金业务盈利能力造成不确定性;渠道拓展不及预期可能导致增长放缓;商誉减值风险需关注。此外,行业竞争加剧、品牌建设持续性、原材料价格波动等也可能对公司经营产生影响