猜你想问
五粮液2026年中报核心内容是什么?
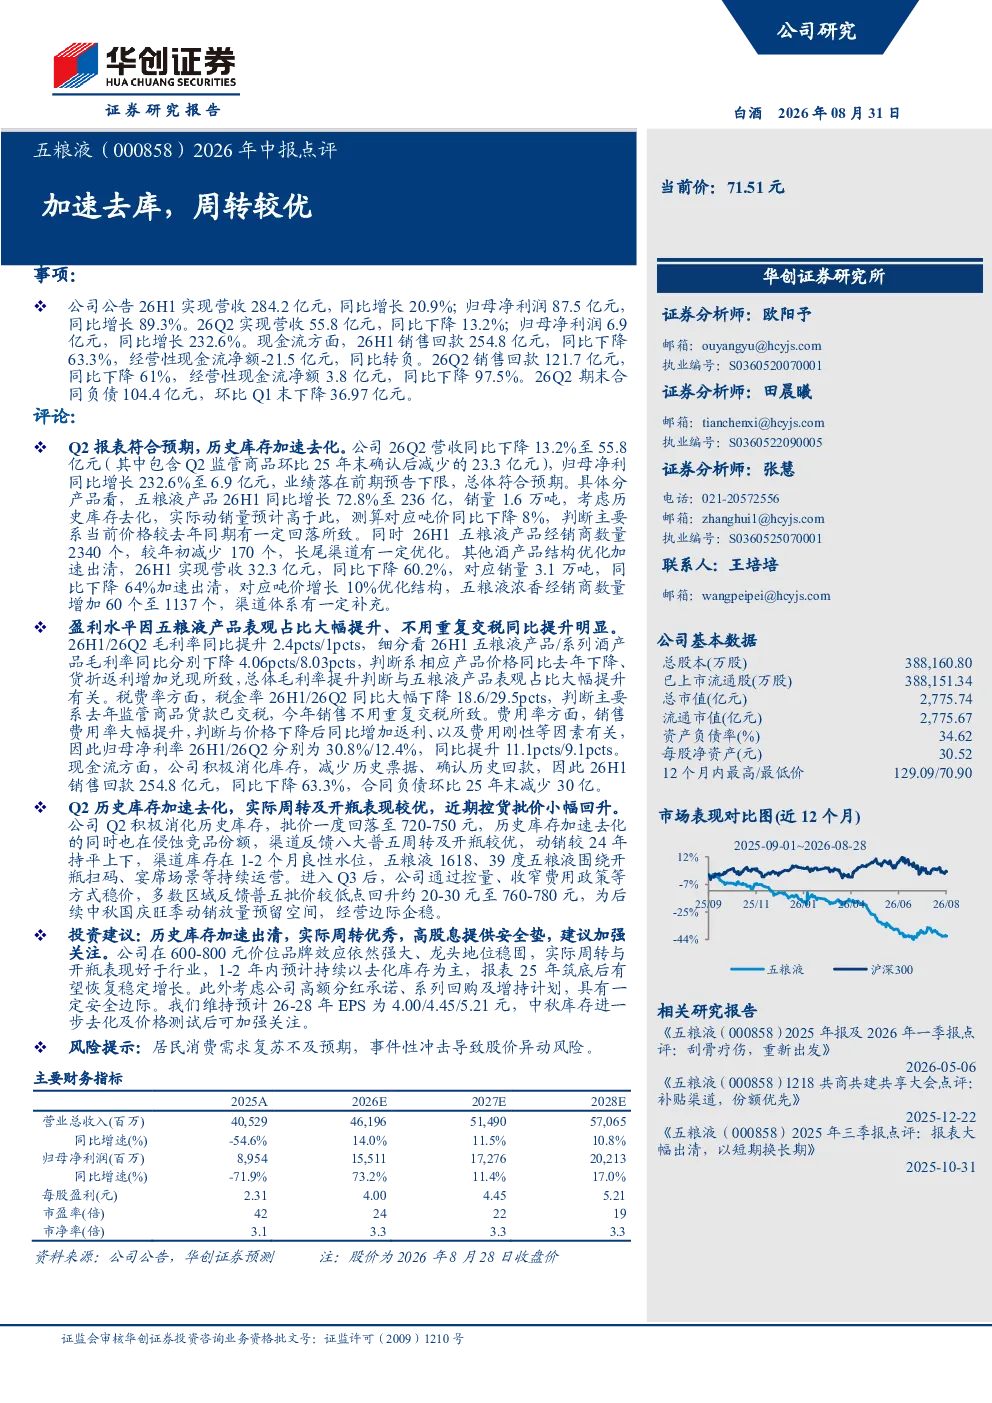
五粮液2026年中报显示公司加速去库存,周转表现优于预期。26H1营收284.2亿元,同比增长20.9%;归母净利润87.5亿元,同比增长89.3%。26Q2营收55.8亿元,同比下降13.2%;归母净利润6.9亿元,同比增长232.6%。销售回款方面,26H1同比下降63.3%,26Q2同比下降61%。合同负债在26Q2环比下降36.97亿元。
白酒行业2026年发展趋势如何?
白酒行业在2026年呈现加速去库存的趋势。五粮液等龙头企业通过控货、调整价格策略,推动历史库存加速出清。行业龙头品牌在600-800元价位段品牌效应显著,实际周转与开瓶表现好于行业整体。未来行业可能持续以去化库存为主,为后续增长奠定基础。
五粮液2026年中报重点分析了哪些方面?
五粮液2026年中报重点分析了公司加速去库存的成效及周转表现。报告显示五粮液产品销量同比增长72.8%,经销商数量较年初减少170个。同时,其他酒产品结构优化加速出清,浓香产品经销商数量增加。盈利水平因五粮液产品占比提升及重复交税问题解决而同比提升明显。
当前白酒市场现状如何?
当前白酒市场呈现库存加速去化、实际周转较优的态势。五粮液产品批价一度回落至720-750元后小幅回升至760-780元,渠道库存处于1-2个月的良性水位。公司通过控量、收窄费用政策稳价,经营边际企稳。行业龙头地位稳固,品牌效应强大。
五粮液2026年中报存在哪些风险?
五粮液2026年中报提示的风险包括居民消费需求复苏不及预期,可能导致行业增长放缓。此外,事件性冲击也可能导致股价异动风险。报告强调需关注消费需求变化及外部环境对行业的影响。
你可能感兴趣
跟踪点评:苏超加速去库,布局春节催化
华创证券2025-10-17
跟踪点评:苏超加速去库,布局春节催化
华创证券2025-10-17
机械设备行业PMI点评:8月制造业PMI环比+0.4pp为49.4%,产需趋稳+加速去库,关注后续更好复苏
机械设备德邦证券2022-09-01
焦煤焦炭周报:钢材库存加速去库,钢厂延续复产,双焦基本面边际改善
广发期货2024-04-14
碳酸锂早报:周度库存加速去库,盘面午后转跌
信达期货2026-07-31
有色金属行业周报:基本金属加速去库;锂精矿价格持续上行
有色金属中泰证券2021-04-18
铜周报:国内加速去库,铜价高位运行
美尔雅期货2022-03-21
有色金属周度报告:国内加速去库,铝价或有反弹
兴证期货2023-12-11
早盘观察:天然橡胶及20号胶:保税区加速去库
银河期货2026-09-16