猜你想问
山西汾酒2026年中报核心内容有哪些?
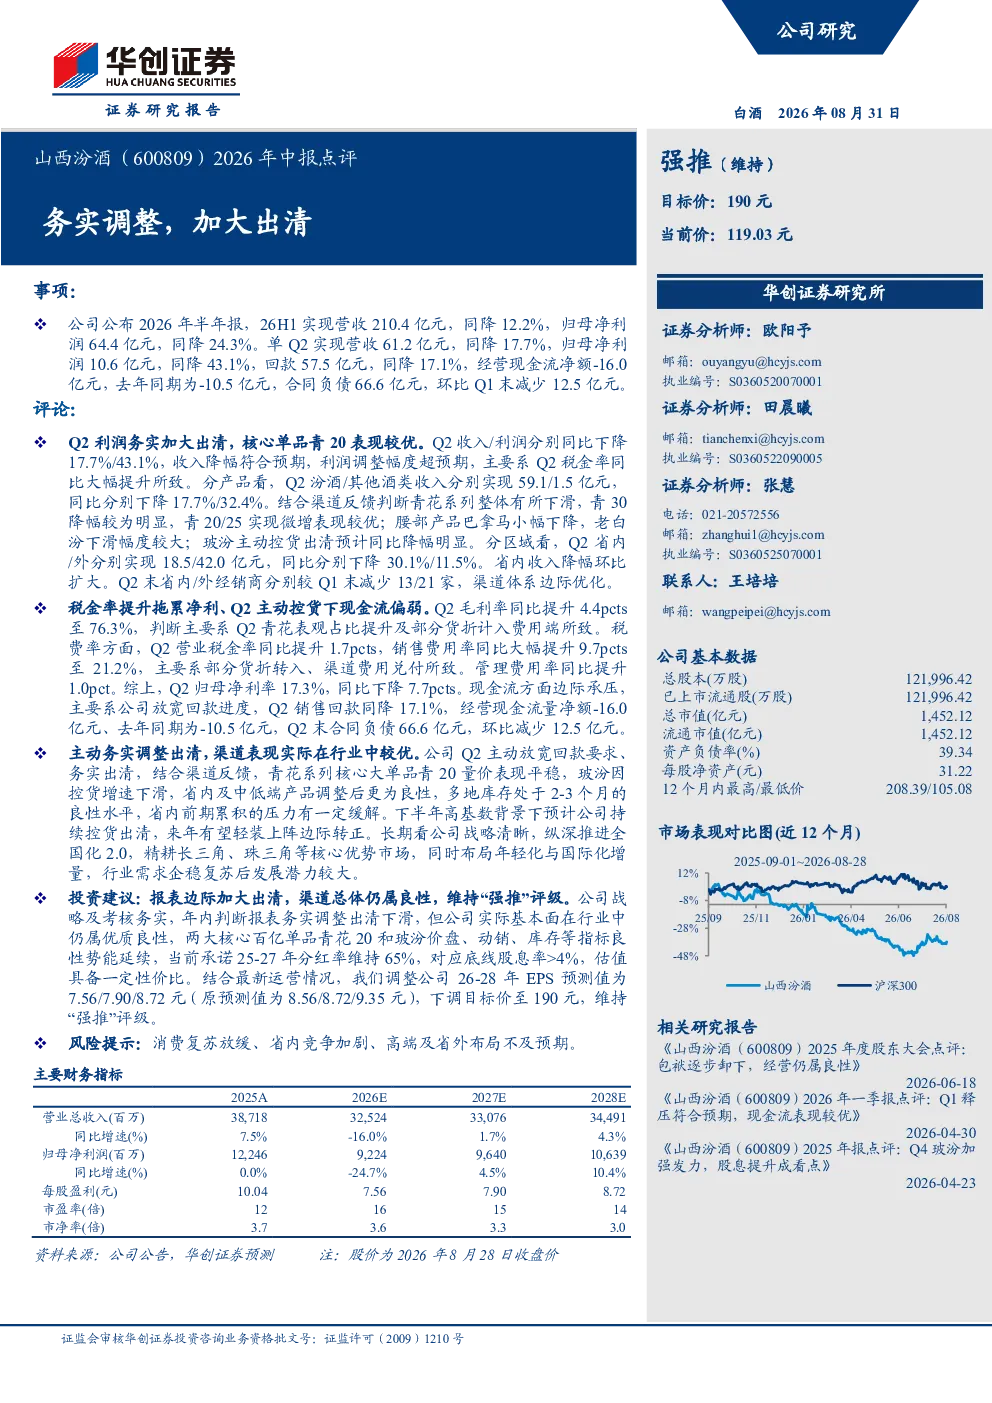
2026年上半年山西汾酒营收210.4亿元,同比下降12.2%;归母净利润64.4亿元,同比下降24.3%。单Q2营收61.2亿元,同比下降17.7%;归母净利润10.6亿元,同比下降43.1%。Q2利润下滑主要受税金率同比大幅提升影响,毛利率同比提升4.4个百分点至76.3%,但净利率降至17.3%,同比下降7.7个百分点。公司主动放宽回款要求,省内/外经销商分别减少13/21家,省内收入降幅环比扩大,但整体库存处于良性水平(2-3个月)
白酒行业发展趋势如何?
白酒行业正经历结构性调整,消费升级与年轻化趋势明显。头部企业通过产品创新和渠道优化巩固市场地位,中低端产品加速出清。全国化2.0战略持续推进,国际化布局逐步展开。行业竞争加剧,省内龙头面临更大挑战,但头部企业基本面仍具优势,长期发展逻辑清晰,需关注消费复苏节奏和高端市场拓展情况
研报对山西汾酒的重点分析方向是什么?
研报重点分析了山西汾酒主动控货出清的策略效果,指出Q2加大出清力度后,青花系列核心单品青20表现较优,玻汾因控货增速下滑,省内及中低端产品调整后更为良性。同时关注到公司现金流承压,Q2经营现金流净额-16.0亿元,环比减少,主要因放宽回款进度。下半年预计持续控货出清,来年有望轻装上阵边际转正
当前白酒市场现状如何判断?
当前白酒市场处于调整期,头部企业通过产品结构优化和渠道改革应对挑战。消费分层明显,高端产品需求稳定,中低端产品加速淘汰。全国化进程加速,但省内竞争激烈,省外市场拓展仍需时日。行业整体库存水平逐步回归健康,但现金流压力普遍存在,需关注消费复苏的可持续性
研报提示的主要风险有哪些?
研报提示的主要风险包括消费复苏放缓可能影响白酒需求,省内竞争加剧对市场份额造成压力,高端及省外市场布局不及预期可能导致增长乏力。此外,政策变化、原材料成本波动等外部因素也可能影响行业表现。投资者需关注这些风险因素对公司长期发展的影响
你可能感兴趣
国泰海通 山西汾酒2026半年报Q2加大出清
未知机构2026-08-30
2024年中报点评:坚持务实调整,守住经营质量
食品饮料华创证券2024-08-30
泸州老窖2026年中报点评:报表加大出清,经营战略坚定
华创证券2026-08-26
公司事件点评报告:务实出清向前进,回购注销显稀缺
食品饮料华鑫证券2026-05-03
2025年三季报点评务实调整,磨砺以须
东吴证券2025-11-03
2025年报及2026年一季报点评务实调整,静待盈利修复
华创证券2026-05-24
迎驾贡酒2024Q3点评:理性务实,调整节奏
食品饮料华安证券2024-10-30
古井贡酒(000596)2025年中报点评:务实降速,立足长远
东吴证券2025-08-30
山西汾酒(600809)2025年中报点评:降速纾压,经营良性
华创证券2025-08-29
2025年三季报点评:务实调整,重视渠道良性发展
食品饮料民生证券2025-11-01