猜你想问
国债周报主要分析了哪些内容?
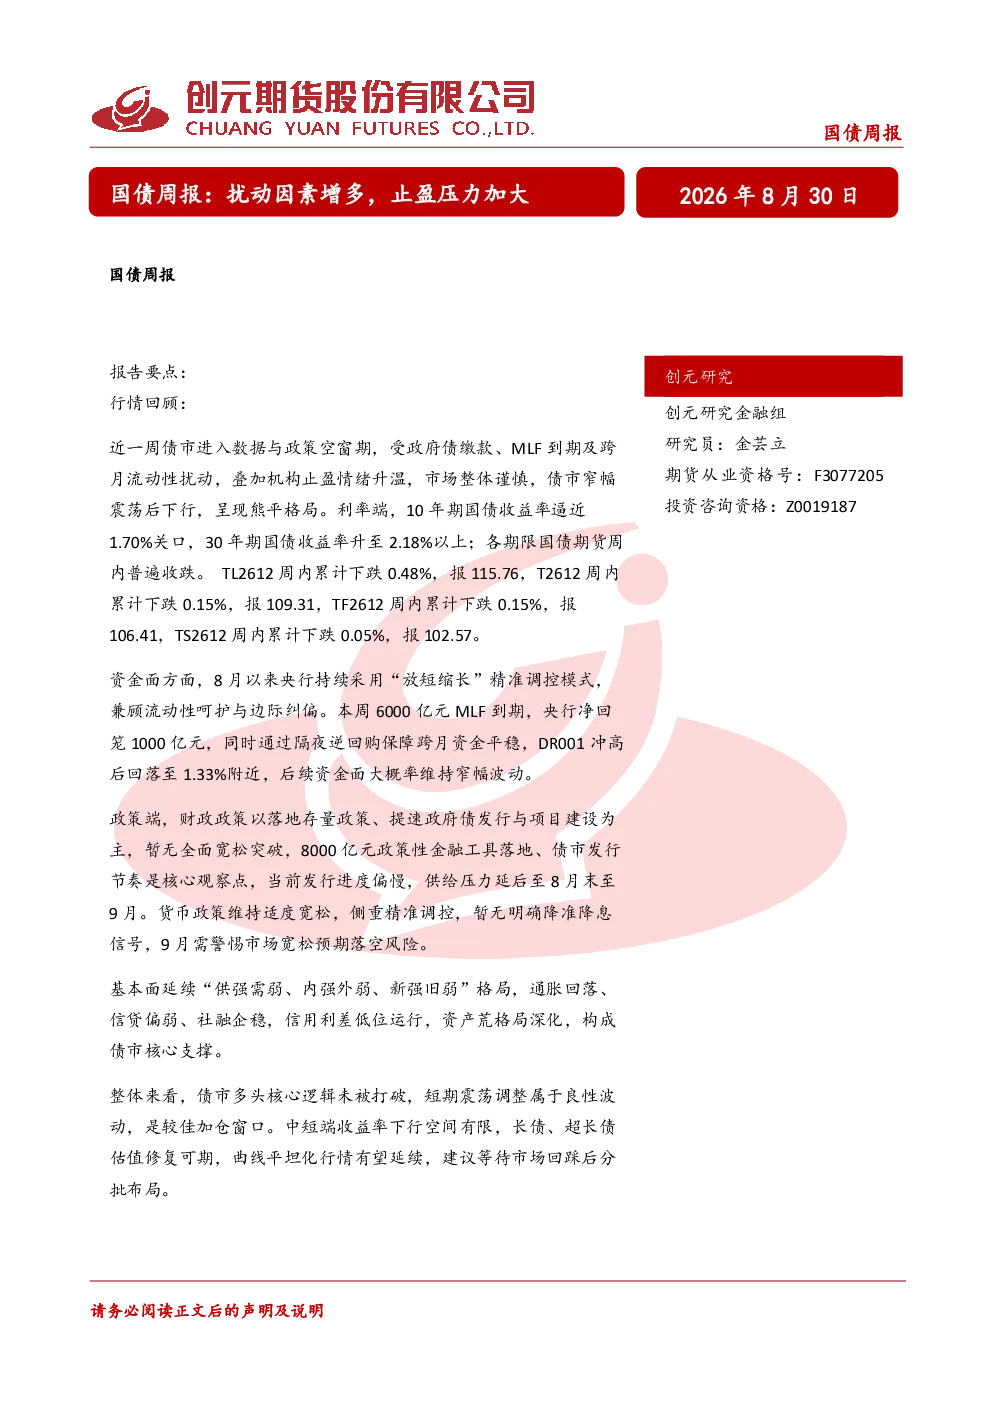
国债周报主要分析了债市行情回顾、政策面分析、债券供给分析、资金面分析、基本面分析以及研究结论。报告回顾了近一周债市受政府债缴款、MLF到期及跨月流动性扰动影响下的窄幅震荡后下行趋势,分析了财政政策和货币政策对债市的影响,探讨了8-9月债券发行高峰期的供给压力,评估了央行精准调控模式下的资金面变化,并从通胀、信贷、经济等基本面角度进行了分析,最后得出债市多头核心逻辑未被打破的结论。
债市未来发展趋势如何?
债市未来发展趋势需关注政策面和资金面的变化。政策方面,财政政策可能加快政府债发行和资金拨付,货币政策强调精准调控,若有经济修复不及预期,降准降息窗口可能打开。资金面方面,央行持续采用“放短缩长”模式,后期大概率维持窄幅波动。债市供给压力集中在9月,但央行会持续释放流动性。基本面看,通胀同比拐点已现,长端债券或仍具配置价值,但经济数据K形分化明显,投资、消费持续下滑。债市核心支撑在于信用利差低位运行和资产荒格局深化。
报告重点分析了哪些方向?
报告重点分析了债市短期震荡调整的原因和影响,政策面(财政政策和货币政策)对债市的影响,8-9月债券供给压力及其缓解措施,央行“放短缩长”调控模式下的资金面变化,以及通胀、信贷、经济等基本面数据对债市的影响。此外,报告还分析了长债、超长债的估值修复空间,曲线平坦化行情的延续性,以及9月市场宽松预期落空的风险。
当前债市市场现状如何判断?
当前债市市场现状呈现窄幅震荡后下行,呈现熊平格局。利率端,10年期国债收益率逼近1.70%关口,30年期国债收益率升至2.18%以上;各期限国债期货普遍收跌。资金面方面,央行通过MLF到期和隔夜逆回购操作,DR001冲高后回落至1.33%附近,后续资金面大概率维持窄幅波动。政策面,财政政策预期加快支出和债券资金使用,货币政策强调精准调控,暂无明确降准降息信号。基本面方面,通胀同比拐点已现,信贷内生需求持续偏弱,经济数据K形分化明显,供强需弱。
研报提示了哪些风险?
研报提示了债市短期震荡调整虽属良性波动,但扰动因素增多,止盈压力加大。需警惕9月市场宽松预期落空的风险,特别是若经济修复不及预期,降准降息窗口可能延迟打开。此外,8-9月债券发行高峰期带来的供给压力,以及经济数据K形分化中投资、消费持续下滑的基本面走弱,都可能对债市造成影响。同时,央行“放短缩长”调控模式下的资金面变化也需持续关注。