猜你想问
这份研报的核心内容是什么?
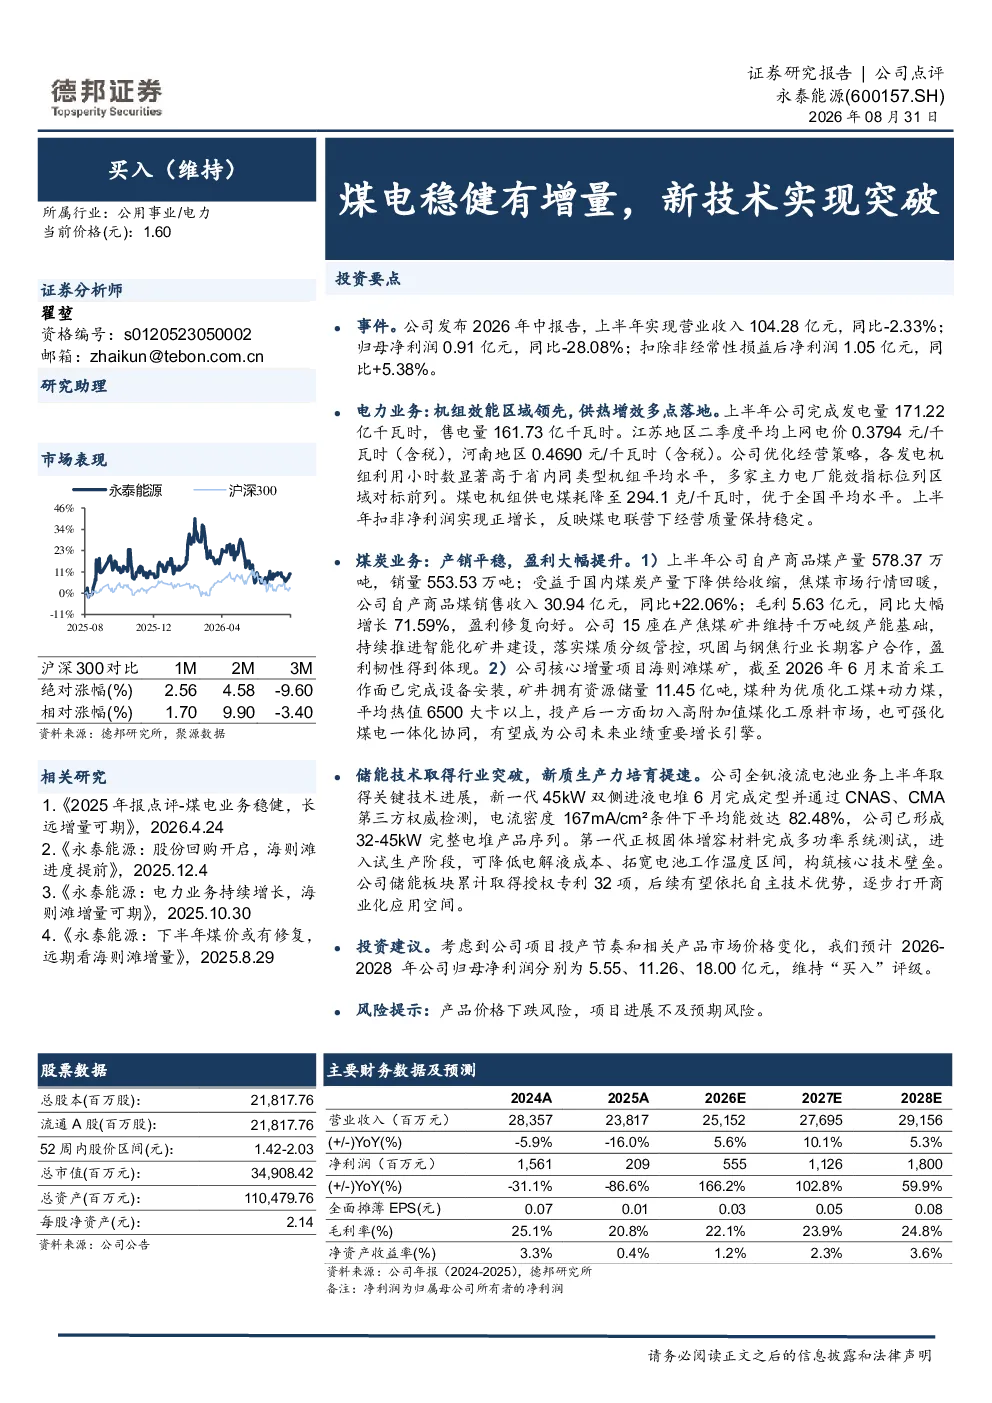
这份研报分析了永泰能源2026年中报告,显示上半年营业收入104.28亿元(同比-2.33%),归母净利润0.91亿元(同比-28.08%),扣非净利润1.05亿元(同比+5.38%)。电力业务方面,上半年完成发电量171.22亿千瓦时,售电量161.73亿千瓦时,江苏地区二季度平均上网电价0.3794元/千瓦时,机组效能区域领先,煤电机组供电煤耗降至294.1克/千瓦时。煤炭业务方面,自产商品煤销售收入30.94亿元(同比+22.06%),毛利5.63亿元(同比+71.59%)。储能技术方面,全钒液流电池业务取得关键技术进展,新一代45kW双侧进液电堆完成定型并通过权威检测。
煤电行业发展趋势如何?
煤电行业正经历技术升级,煤电机组效能提升,供电煤耗降低,如永泰能源煤电机组降至294.1克/千瓦时,优于全国平均水平。同时,煤电企业积极拓展煤炭业务,如永泰能源自产商品煤销售收入同比增长22.06%,毛利同比增长71.59%。此外,煤电企业开始布局储能技术,如永泰能源的全钒液流电池业务取得关键技术进展,显示行业向绿色低碳转型。
研报重点分析了永泰能源的哪些方面?
研报重点分析了永泰能源的电力业务、煤炭业务和储能技术。电力业务方面,分析了发电量、售电量和电价情况,显示机组效能区域领先。煤炭业务方面,分析了自产商品煤产量、销量和销售收入,显示核心增量项目进展顺利。储能技术方面,分析了全钒液流电池业务的关键技术进展,显示新一代电堆完成定型并通过权威检测。
当前煤电市场现状如何?
当前煤电市场呈现技术升级和业务多元化趋势。煤电机组效能提升,供电煤耗降低,如永泰能源煤电机组降至294.1克/千瓦时。煤电企业积极拓展煤炭业务,自产商品煤销售收入和毛利均显著增长。同时,煤电企业开始布局储能技术,如永泰能源的全钒液流电池业务取得关键技术进展,显示行业向绿色低碳转型。市场竞争激烈,但技术升级和业务多元化为煤电企业带来新的发展机遇。
研报提到了哪些风险提示?
研报提示了产品价格下跌风险和项目进展不及预期风险。产品价格下跌风险主要指煤炭和电力市场价格波动可能影响企业盈利。项目进展不及预期风险主要指永泰能源的核心增量项目,如海则滩煤矿和全钒液流电池业务,可能面临技术或市场方面的挑战。企业需密切关注市场变化,加强项目管理,以降低风险。