猜你想问
这份研报主要分析了什么内容?
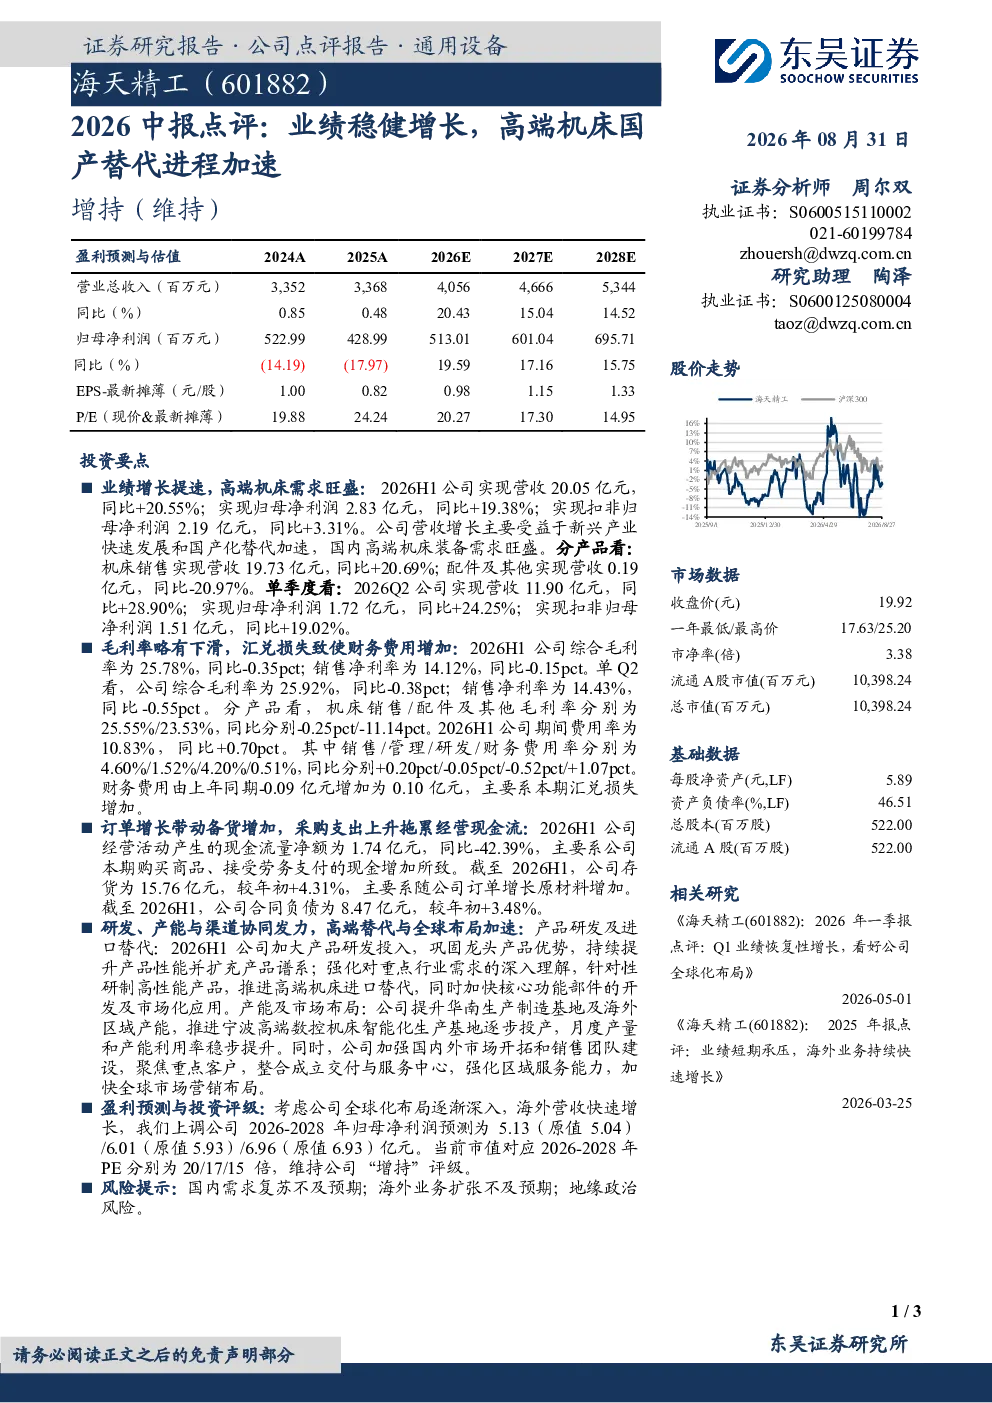
这份研报主要分析了海天精工2026年上半年的业绩表现,包括营收和净利润的同比增长情况,以及高端机床国产替代的进程。报告指出,公司2026H1实现营收20.05亿元,同比增长20.55%;归母净利润2.83亿元,同比增长19.38%。营收增长主要受益于新兴产业快速发展和国产化替代加速,国内高端机床装备需求旺盛。报告还分析了公司毛利率、费用率、现金流等财务数据,以及公司在研发、产能、渠道等方面的布局和进展。最后,报告上调了公司2026-2028年的归母净利润预测,并维持“增持”评级。
高端机床行业的发展趋势如何?
高端机床行业的发展趋势向好,主要得益于新兴产业的发展和国产化替代的加速。随着制造业的转型升级,对高端机床的需求日益旺盛。报告指出,国内高端机床装备需求旺盛,这主要得益于新能源汽车、半导体、航空航天等新兴产业的快速发展。同时,国家政策也大力支持高端装备制造业的发展,推动国产替代进程。未来,高端机床行业将继续保持增长态势,市场竞争也将更加激烈。
报告中提到了哪些重点分析方向?
报告中重点分析了海天精工的业绩增长、高端机床国产替代进程、财务状况、研发投入、产能布局和全球市场拓展等方面。在业绩增长方面,报告详细分析了公司营收和净利润的同比增长情况,以及营收增长的主要驱动因素。在高端机床国产替代进程方面,报告强调了公司在产品研发、市场开拓等方面的努力和成果。在财务状况方面,报告分析了公司的毛利率、费用率、现金流等关键财务指标。在研发投入方面,报告指出公司加大了产品研发投入,巩固了龙头产品优势。在产能布局方面,报告介绍了公司在华南生产制造基地和海外区域产能的提升计划。在全球市场拓展方面,报告强调了公司加强国内外市场开拓和销售团队建设的举措。
当前高端机床市场的现状如何?
当前高端机床市场正处于快速发展阶段,市场需求旺盛,竞争激烈。报告指出,国内高端机床装备需求旺盛,这主要得益于新能源汽车、半导体、航空航天等新兴产业的快速发展。同时,国家政策也大力支持高端装备制造业的发展,推动国产替代进程。然而,高端机床市场也面临着一些挑战,如技术壁垒高、研发投入大、人才短缺等。报告认为,未来高端机床市场将继续保持增长态势,市场竞争也将更加激烈。企业需要不断提升技术水平、加强市场开拓、优化成本结构,才能在市场竞争中立于不败之地。
这份研报提到了哪些风险提示?
这份研报提到了几个风险提示,包括国内需求复苏不及预期、海外业务扩张不及预期和地缘政治风险。首先,国内需求复苏不及预期可能导致高端机床市场需求下降,影响公司业绩增长。其次,海外业务扩张不及预期可能导致公司海外市场拓展计划受阻,影响公司全球化布局。最后,地缘政治风险可能对公司供应链和海外市场业务造成不利影响。报告建议投资者关注这些风险因素,谨慎投资。