猜你想问
这份研报的核心内容是什么?
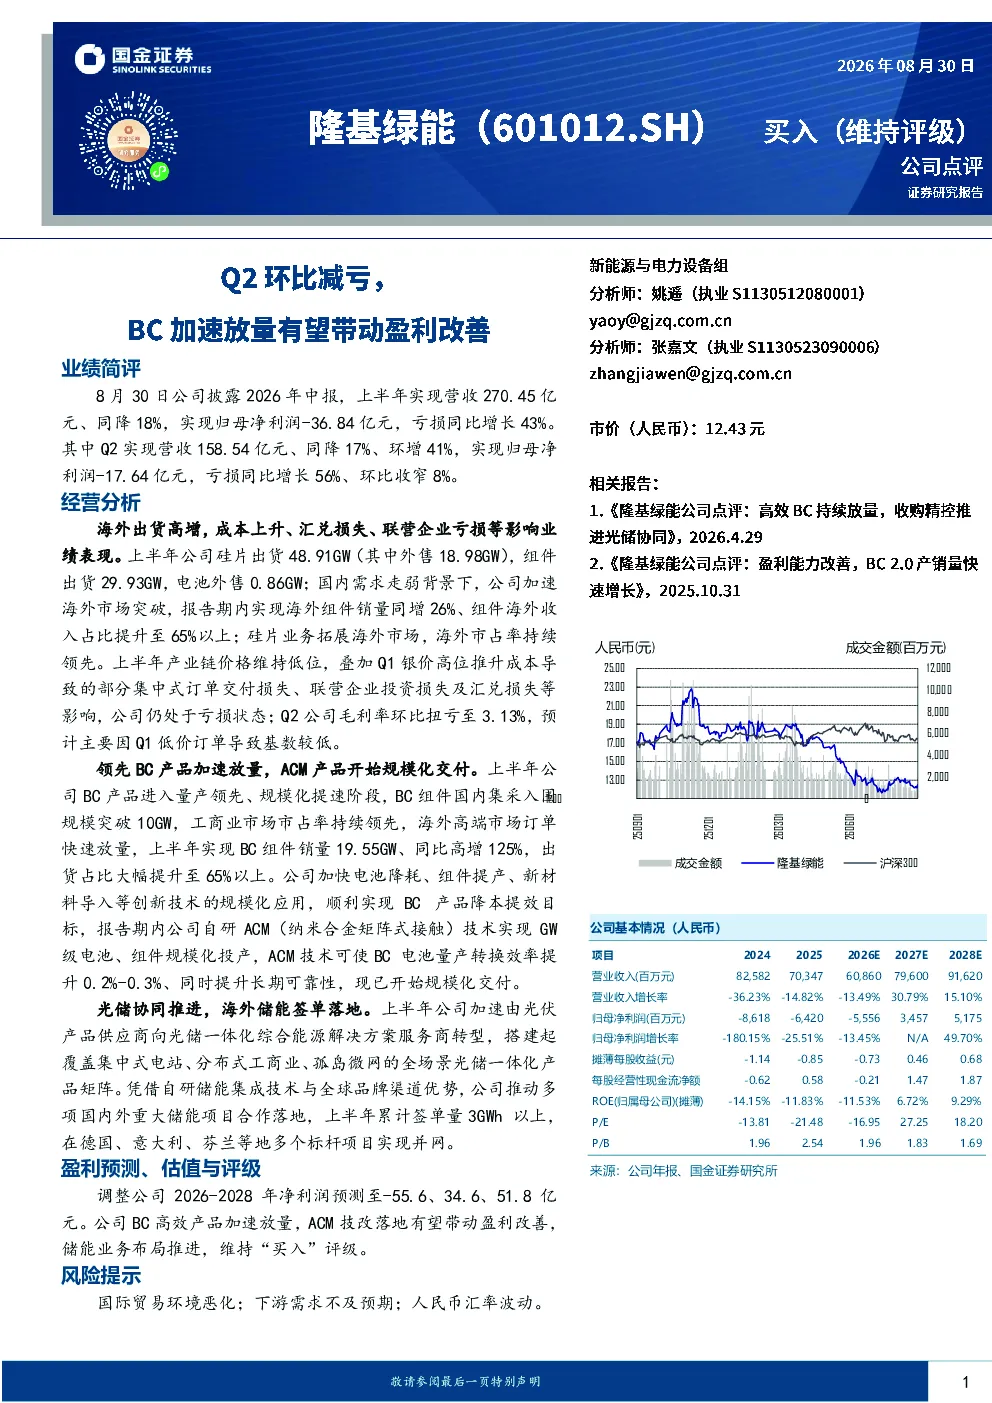
本报告分析隆基绿能在2026年上半年的业绩表现,指出Q2营收环比增长41%至158.54亿元,但归母净利润仍为-17.64亿元,亏损环比收窄8%。报告重点强调BC组件加速放量,上半年销量同比增长125%,出货占比超65%,以及ACM技术规模化交付带来的效率提升。海外市场表现突出,组件海外收入占比超65%,但成本上升及汇兑损失仍导致公司持续亏损。
建筑建材行业目前的发展趋势如何?
建筑建材行业正经历技术革新与市场结构调整。隆基绿能的BC产品加速放量,国内集采入围规模突破10GW,海外高端市场订单快速放量,显示高效产品需求增长。ACM技术规模化交付提升电池效率与可靠性,推动行业向更高性能产品升级。同时,光储一体化业务加速推进,公司向综合能源解决方案服务商转型,反映行业向绿色能源整合服务方向发展。
研报主要分析了隆基绿能的哪些方面?
研报主要分析了隆基绿能的业绩表现、产品与技术进展、市场布局及风险因素。业绩方面,Q2营收环比增长但亏损收窄,海外出货高增。产品与技术方面,BC组件销量大增,ACM技术规模化交付提升效率。市场布局方面,加速海外市场突破,光储业务全场景布局。风险提示包括国际贸易环境、下游需求及汇率波动。
当前建筑建材市场的现状是怎样的?
当前建筑建材市场呈现技术驱动与全球化竞争加剧的特点。隆基绿能的海外市场表现突出,组件海外收入占比超65%,反映全球光伏市场需求旺盛,但竞争激烈。国内市场方面,BC组件集采入围规模扩大,工商业市场市占率领先,显示高效产品需求增长。同时,产业链价格低位及成本上升压力导致部分企业亏损,行业洗牌加速。
研报提到了哪些风险因素?
研报提示的主要风险包括国际贸易环境恶化可能带来的关税壁垒或贸易摩擦;下游需求不及预期可能导致订单下滑;人民币汇率波动影响海外项目盈利能力。此外,技术迭代快速可能使现有产品竞争力下降,需持续投入研发保持领先。这些风险需关注,但报告维持“买入”评级,认为长期发展前景仍具吸引力。