猜你想问
隆盛科技2026Q2营收增长情况如何?
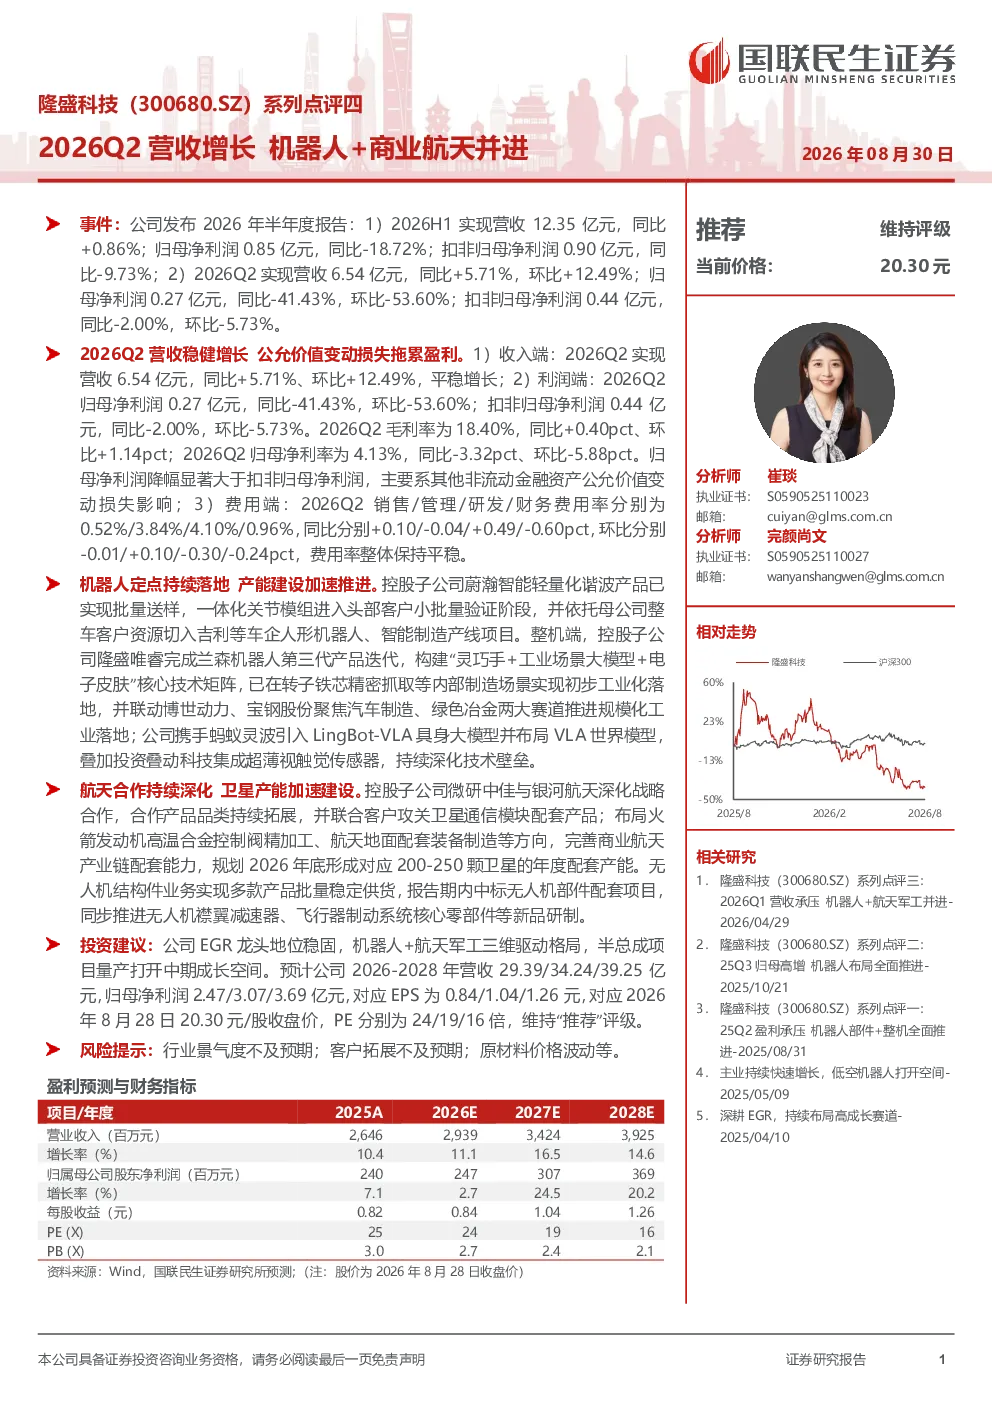
2026Q2隆盛科技实现营收6.54亿元,同比+5.71%,环比+12.49%,显示营收稳健增长。但归母净利润同比-41.43%,环比-53.60%,主要受公允价值变动损失拖累,降幅显著大于扣非归母净利润。毛利率为18.40%,同比+0.40pct、环比+1.14pct,净利率为4.13%,同比-3.32pct、环比-5.88pct,费用率整体保持平稳。
隆盛科技机器人业务进展如何?
机器人业务方面,蔚瀚智能轻量化谐波产品已实现批量送样,一体化关节模组进入头部客户小批量验证阶段,并切入吉利等车企人形机器人、智能制造产线项目。隆盛唯睿完成兰森机器人第三代产品迭代,构建“灵巧手+工业场景大模型+电子皮肤”核心技术矩阵,已在转子铁芯精密抓取等内部制造场景实现初步工业化落地,并聚焦汽车制造、绿色冶金两大赛道推进规模化工业落地。公司携手蚂蚁灵波引入LingBot-VLA具身大模型并布局VLA世界模型,持续深化技术壁垒。
隆盛科技商业航天业务布局有哪些?
商业航天业务方面,微研中佳与银河航天深化战略合作,合作产品品类持续拓展,并联合客户攻关卫星通信模块配套产品。公司布局火箭发动机高温合金控制阀精加工、航天地面配套装备制造等方向,完善商业航天产业链配套能力,规划2026年底形成对应200-250颗卫星的年度配套产能。无人机结构件业务实现多款产品批量稳定供货,报告期内中标无人机部件配套项目,同步推进无人机襟翼减速器、飞行器制动系统核心零部件等新品研制。
隆盛科技当前市场地位如何?
隆盛科技作为EGR龙头企业,在机器人与商业航天领域形成三维驱动格局。公司营收稳健增长,技术壁垒持续深化,半总成项目量产打开中期成长空间。但盈利端受公允价值变动影响较大,需关注其核心业务盈利能力提升的进展。整体来看,公司在细分赛道具备竞争优势,但需警惕行业竞争加剧和客户拓展的不确定性。
隆盛科技研报提示哪些风险?
研报提示的主要风险包括:行业景气度不及预期可能影响订单获取;客户拓展若未达预期将影响收入增长;原材料价格波动可能侵蚀利润空间。此外,技术迭代快速可能带来研发投入压力,需关注其技术路线的持续有效性。政策环境变化也可能对商业航天和机器人行业产生间接影响,需保持关注。