猜你想问
汇川技术2026年半年报核心内容是什么?
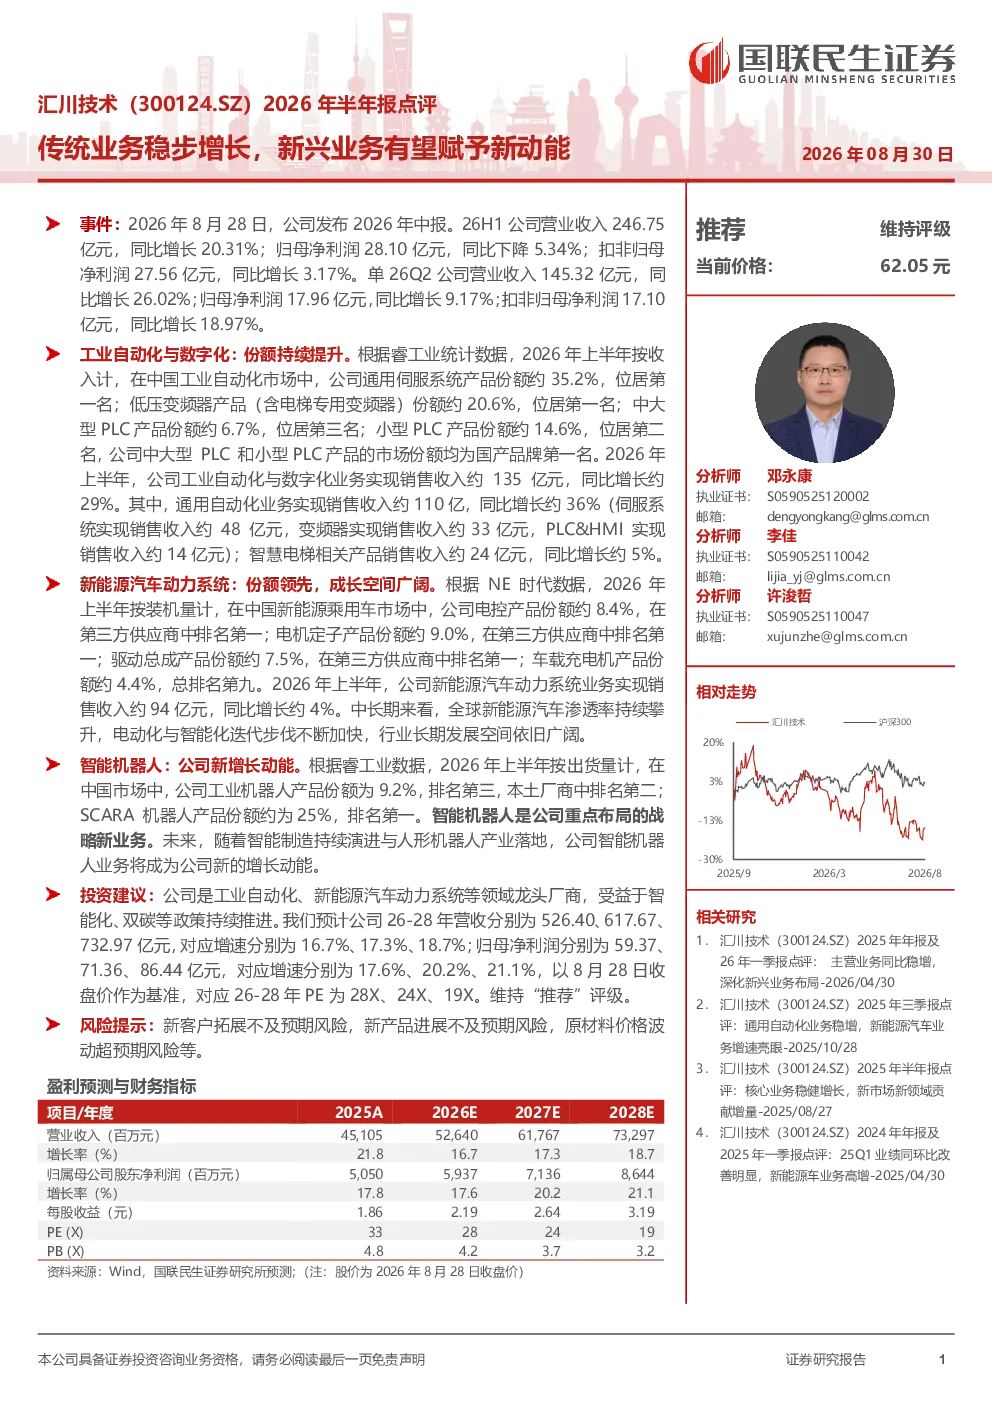
2026年8月28日,汇川技术发布半年报。26H1公司营业收入246.75亿元,同比增长20.31%;归母净利润28.10亿元,同比下降5.34%;扣非归母净利润27.56亿元,同比增长3.17%。单26Q2公司营业收入145.32亿元,同比增长26.02%;归母净利润17.96亿元,同比增长9.17%;扣非归母净利润17.10亿元,同比增长18.97%。
新能源汽车动力系统赛道发展趋势如何?
新能源汽车动力系统方面,汇川技术市场份额领先,电控、电机定子、驱动总成产品份额均居第一,车载充电机产品份额居第九。26年上半年业务实现销售收入约94亿元,同比增长约4%。中长期来看,全球新能源汽车渗透率持续攀升,行业长期发展空间广阔。
报告重点分析了哪些业务板块?
报告重点分析了工业自动化与数字化、新能源汽车动力系统和智能机器人三大业务板块。工业自动化与数字化板块上半年实现销售收入约135亿元,同比增长约29%;新能源汽车动力系统板块上半年实现销售收入约94亿元,同比增长约4%;智能机器人是公司重点布局的战略新业务,未来将成为新的增长动能。
当前工业自动化市场现状如何?
工业自动化市场方面,汇川技术在通用伺服系统、低压变频器市场份额均居第一,中大型PLC市场份额居第三,小型PLC市场份额居第二。26年上半年通用自动化业务实现销售收入约110亿,同比增长约36%;智慧电梯相关产品销售收入约24亿元,同比增长约5%。
研报提示了哪些风险?
研报提示了新客户拓展不及预期风险,新产品进展不及预期风险,原材料价格波动超预期风险等。需关注公司在新客户拓展和新产品研发方面的进展,以及原材料价格波动对公司盈利能力的影响。
你可能感兴趣
上半年业绩稳步增长,轨交与新兴业务协同发力2026年半年报点评
交运设备财信证券2026-08-20
2026年半年报点评:传统业务稳健,数据中心电源打开新增长极
电气设备西南证券2026-08-27
国能日新(301162.SZ)2026年半年报点评:核心业务健康发展,AI驱动成长新动能
国联民生证券2026-08-14
姚记扑克(002605)2012年年报点评:传统业务稳步增长,新兴领域不断拓展
文化传媒新时代证券2013-03-13
2025年半年报点评:传统业务稳步增长,人形机器人产品实力强劲
电气设备民生证券2025-08-28
2016年年报点评:传统业务稳步增长,直销、直营新业务规模快速扩大
文化传媒民生证券2017-03-21
2019年半年报点评:传统业务回暖新兴业务兑现,公司迎来业绩拐点
信息技术民生证券2019-08-30
2024年半年报点评:海外延续高增,新兴业务提供增长动能
机械设备华创证券2024-09-01
2025年半年报点评:巨龙铜矿业绩持续亮眼,赋予公司成长强大动能
有色金属华创证券2025-08-03
指南针(300803.SZ)2026年半年报点评:主营业务稳步增长,积极赋能证券业务
国联民生证券2026-08-27