猜你想问
火炬电子Q2盈利修复的原因是什么?
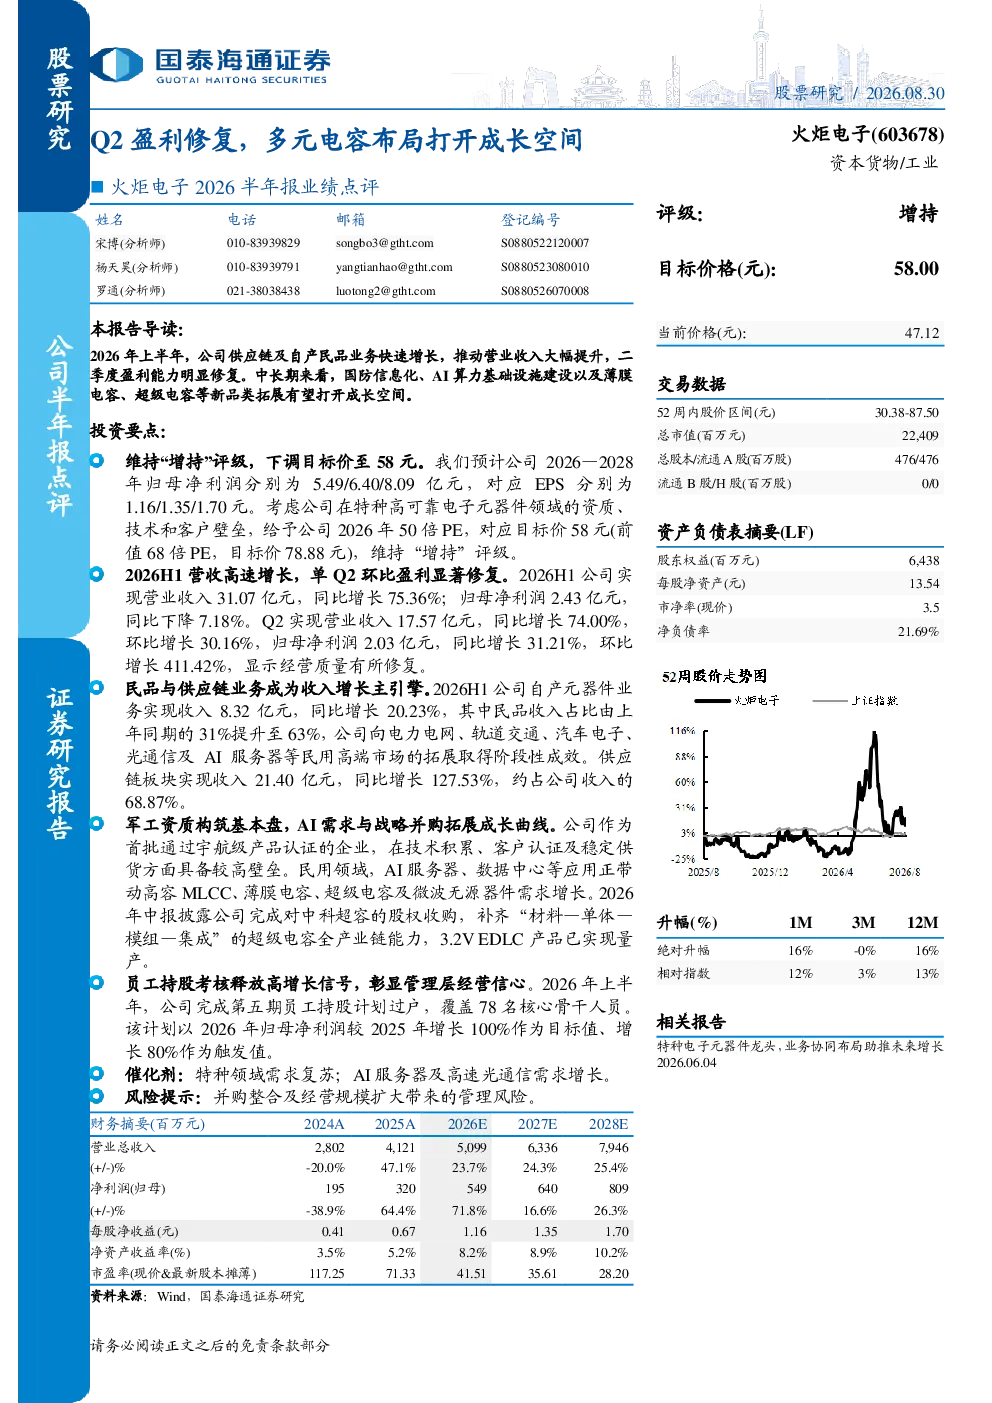
火炬电子Q2盈利能力明显修复主要得益于供应链及自产民品业务的快速增长。2026年上半年,公司实现营业收入31.07亿元,同比增长75.36%,其中Q2实现营业收入17.57亿元,同比增长74.00%,环比增长30.16%,归母净利润2.03亿元,同比增长31.21%,环比增长411.42%。民品与供应链业务成为收入增长主引擎,分别实现收入8.32亿元和21.40亿元,同比增长20.23%和127.53%。
火炬电子未来成长空间在哪里?
火炬电子未来成长空间主要来自多元电容布局和战略并购。公司作为首批通过宇航级产品认证的企业,在军工资质方面具备较高壁垒。民用领域,AI服务器、数据中心等应用带动高容MLCC、薄膜电容、超级电容及微波无源器件需求增长。公司完成对中科超容的股权收购,补齐超级电容全产业链能力,3.2V EDLC产品已实现量产,进一步拓展了成长曲线。
报告重点分析了火炬电子的哪些业务?
报告重点分析了火炬电子的自产民品业务和供应链业务。2026H1自产元器件业务实现收入8.32亿元,同比增长20.23%,其中民品收入占比提升至63%,向电力电网、轨道交通、汽车电子、光通信及AI服务器等民用高端市场的拓展取得成效。供应链板块实现收入21.40亿元,同比增长127.53%,约占公司收入的68.87%。
当前特种电子元器件市场现状如何?
当前特种电子元器件市场呈现复苏态势,火炬电子作为特种电子元器件龙头,业务协同布局助推未来增长。特种领域需求复苏、AI服务器及高速光通信需求增长是主要催化剂。公司民品与供应链业务快速增长,推动营业收入大幅提升,但需关注并购整合及经营规模扩大带来的管理风险。
火炬电子研报有哪些风险提示?
火炬电子研报提示需关注并购整合及经营规模扩大带来的管理风险。公司通过完成对中科超容的股权收购补齐超级电容全产业链能力,但并购整合过程中可能面临文化冲突、整合效率等问题。同时,经营规模扩大可能带来管理难度增加、成本控制压力等挑战,需要持续关注其管理能力是否能够匹配业务扩张速度。