猜你想问
Warsh在杰克逊霍尔会议上的讲话有哪些重要内容?
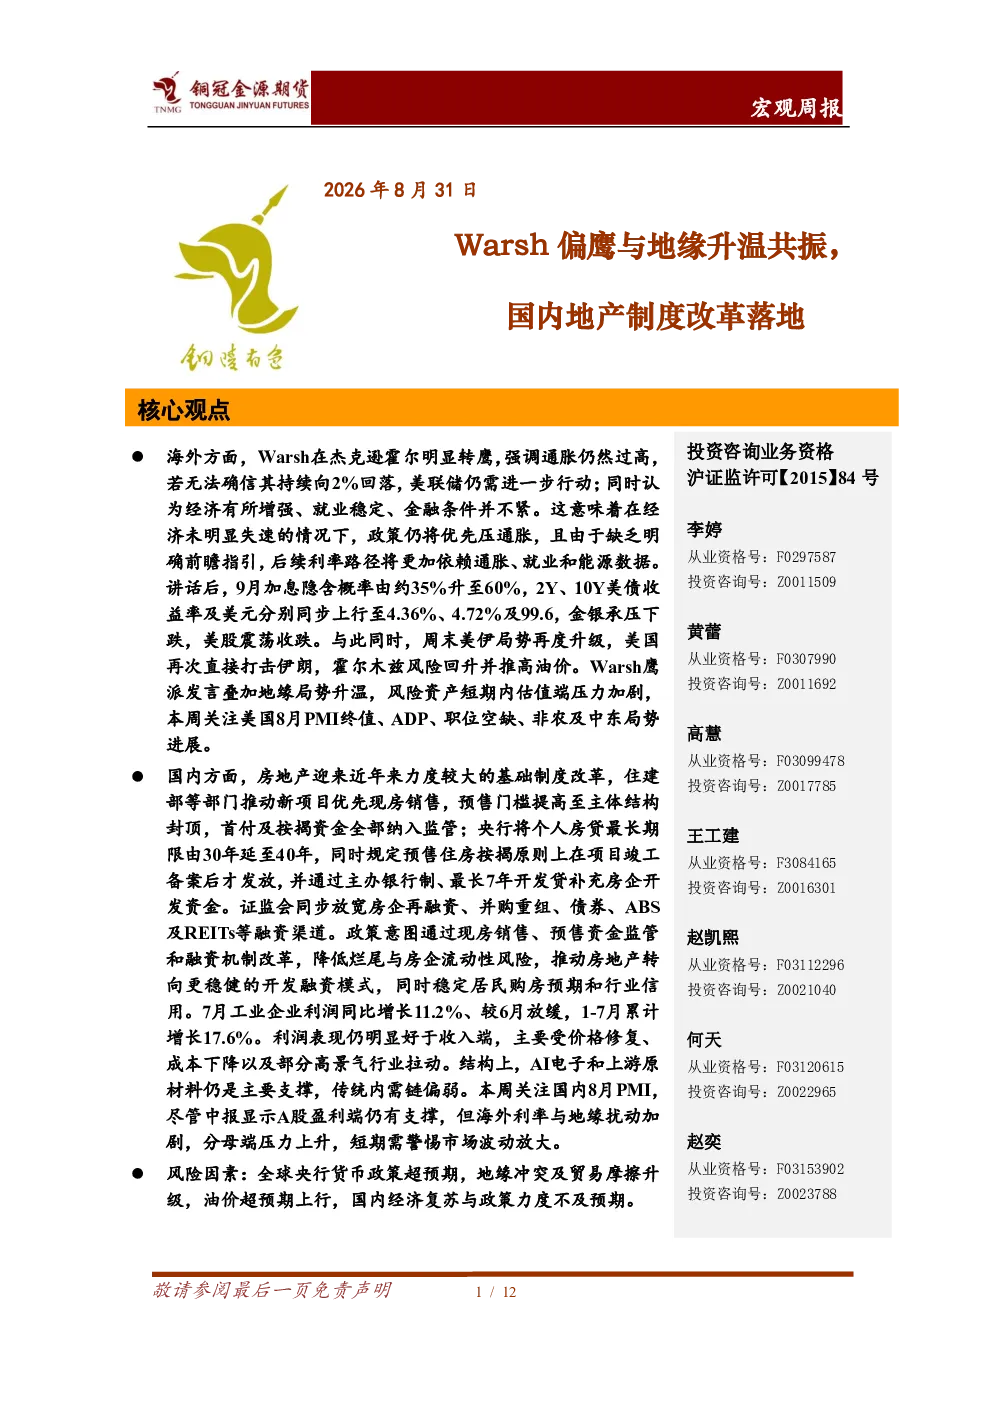
Warsh在杰克逊霍尔会议上强调通胀过高,若无法确信通胀持续向2%目标回落,美联储仍需进一步加息。他认为经济增强、就业稳定、金融条件不紧,意味着美联储仍将优先压通胀。讲话后,9月加息隐含概率升至60%,美债收益率及美元上行,金银承压,美股震荡。美伊局势升级,霍尔木兹风险回升推高油价。关注美国8月PMI终值、ADP、职位空缺、非农及中东局势。
国内房地产制度改革有哪些具体措施?
国内房地产制度改革包括新项目优先现房销售、预售门槛提高、预售资金监管、房贷期限延长至40年、预售按揭原则上在项目竣工后发放、主办银行制、开发贷最长7年等。证监会放宽房企再融资、并购重组、债券、ABS及REITs等融资渠道。政策意图降低烂尾风险和流动性风险,推动房地产转向稳健模式,稳定居民购房预期和行业信用。关注国内8月PMI,短期需警惕市场波动放大。
报告如何分析国内工业企业利润的变化?
7月工业企业利润同比增长11.2%,累计增长17.6%,但边际动能放缓。利润增长主要支撑来自电子、资源品,但结构分化加大,汽车和地产链承压。库存压力上升,量价边际走弱是利润增速放缓的主要原因。1-7月工业企业营业收入同比增长6.5%,利润总额同比增长17.6%。报告指出,利润增速放缓是短期现象,长期仍需关注行业结构变化和市场需求。
当前市场存在哪些主要风险因素?
报告提示的主要风险因素包括全球央行货币政策超预期、地缘冲突及贸易摩擦升级、油价超预期上行、国内经济复苏与政策力度不及预期。这些因素可能对全球经济和金融市场产生重大影响。投资者需密切关注相关动态,做好风险管理。
本周需要重点关注哪些经济数据?
本周需重点关注美国8月PMI终值、ADP、职位空缺、非农就业数据,中东局势进展,以及国内8月PMI数据。这些数据将反映全球经济和国内经济的最新动态,为投资者提供重要参考。
你可能感兴趣
国金全球宏观周报:耶伦偏鹰,7月加息概率升温
国金证券2016-05-29
宏观周报:海外地缘风险再升温,国内6月物价分化延续
铜冠金源期货2026-07-13
宏观周报地缘风险持续升温,国内风险偏好回落
铜冠金源期货2024-11-25
宏观周报(2025/10/27-10/31):美联储降息落地但后续指引偏鹰,中美经贸磋商达成共识
金融国信证券2025-11-03
宏观贵金属周报:国内地产大量刺激,海外地缘数据刺激避险情绪,全银上涨
中辉期货2024-05-10
宏观经济研究周报:国内7月经济数据偏弱,美联储会议纪要偏鹰
财信证券2023-08-18
宏观周报:国内公积金条例修订,美联储纪要立场偏鹰
西南证券2026-08-21
宏观经济研究周报:国内7月经济数据偏弱,美联储会议纪要偏鹰
财信证券2023-08-22
宏观经济研究周报:国内各项政策需发力,鲍威尔年会发言偏鹰
财信证券2023-08-25
宏观经济研究周报:国内各项政策需发力,鲍威尔年会发言偏鹰
财信证券2023-08-31