猜你想问
这份研报主要分析了什么内容?
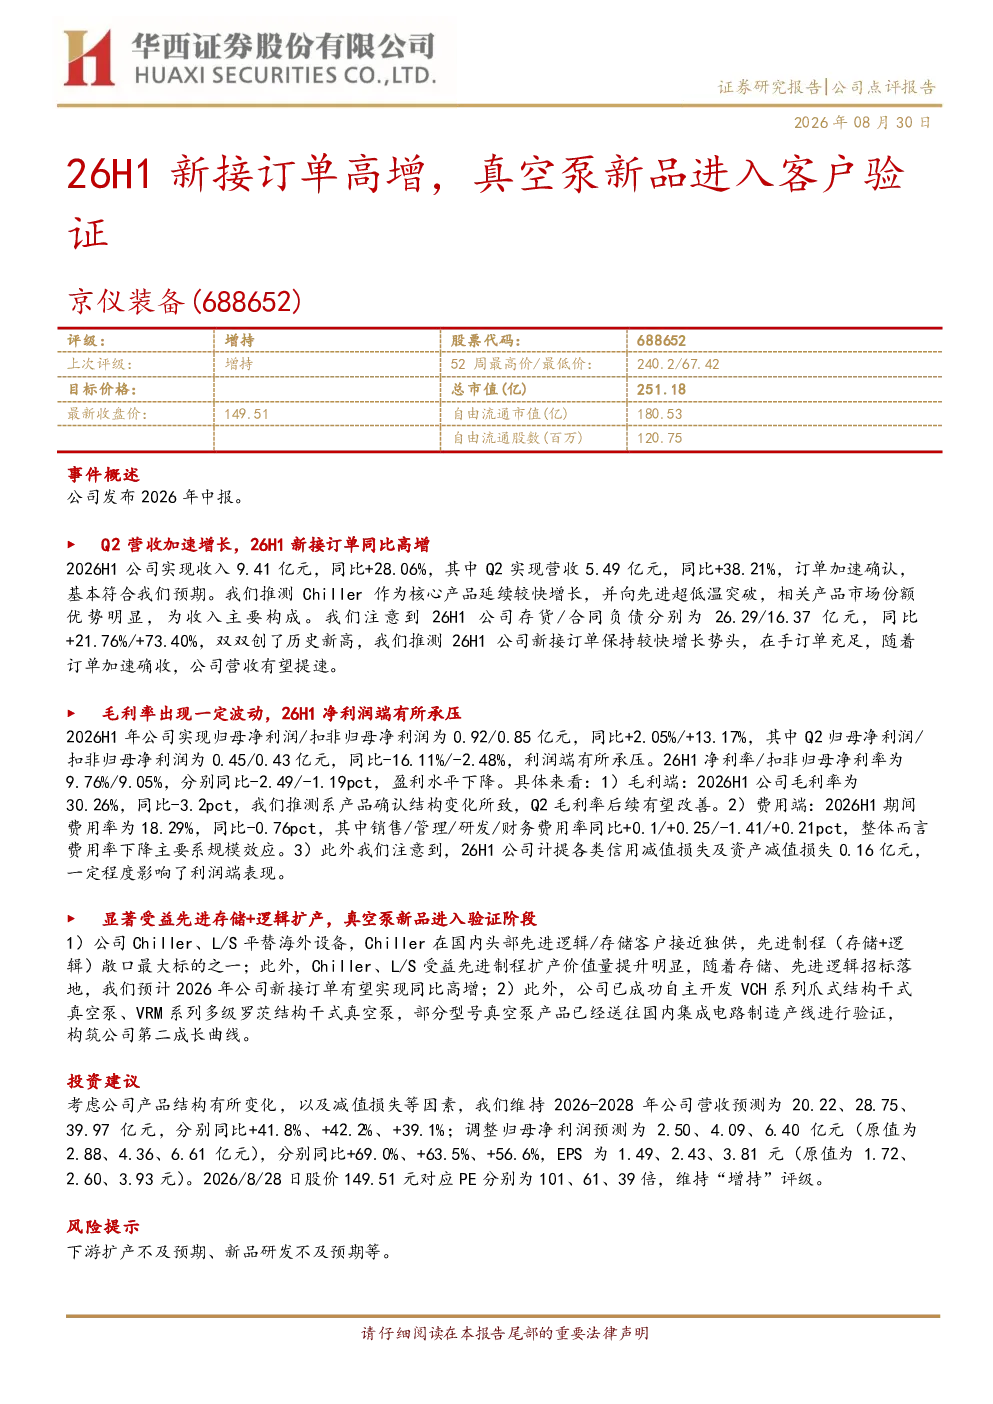
这份研报主要分析了京仪装备2026年H1新接订单同比高增的情况,特别是真空泵新品进入客户验证阶段。报告指出公司2026年Q2营收加速增长,H1实现收入9.41亿元,同比+28.06%,其中Q2营收5.49亿元,同比+38.21%。Chiller作为核心产品延续较快增长,并向先进超低温突破,相关产品市场份额优势明显。公司存货和合同负债双双创历史新高,推测新接订单保持较快增长势头,在手订单充足。
真空泵行业的发展趋势如何?
真空泵行业受益于先进存储和逻辑芯片扩产需求,发展前景广阔。Chiller和L/S产品作为替代海外设备的关键,在国内头部先进逻辑/存储客户中接近独供地位,成为先进制程(存储+逻辑)敞口最大标的之一。随着先进制程扩产,Chiller、L/S产品的价值量提升明显,预计2026年新接订单同比高增。公司已成功自主开发VCH系列和VRM系列真空泵,部分型号产品已送往国内产线验证,构筑第二成长曲线。
报告中重点分析了京仪装备的哪些方面?
报告重点分析了京仪装备的核心产品Chiller的增长情况,以及真空泵新品进入验证阶段的进展。Chiller产品在国内头部先进逻辑/存储客户中市场份额优势明显,并向先进超低温突破。报告还关注到公司存货和合同负债双双创历史新高,显示新接订单保持较快增长势头,在手订单充足。此外,报告分析了公司自主开发的VCH系列和VRM系列真空泵的研发进展,以及其在国内产线验证的情况。
当前真空泵市场的现状如何?
当前真空泵市场呈现供需两旺的态势。一方面,随着先进存储和逻辑芯片的扩产需求增加,对高性能真空泵的需求持续增长。另一方面,京仪装备等国内企业通过技术创新和产品升级,逐步替代海外设备,市场份额不断提升。Chiller产品在国内头部先进逻辑/存储客户中接近独供地位,成为先进制程敞口最大标的之一。同时,公司存货和合同负债双双创历史新高,显示市场需求旺盛,订单充足。
研报提示了哪些风险?
研报提示了下游扩产不及预期和新品研发不及预期的风险。下游扩产不及预期可能导致公司订单增长放缓,影响营收和利润表现。新品研发不及预期则可能影响公司第二成长曲线的构建,限制未来的发展空间。此外,报告还提到毛利率出现一定波动,净利润端有所承压,主要系产品确认结构变化、费用端期间费用率同比变化等因素影响。