猜你想问
这份研报的核心内容是什么?
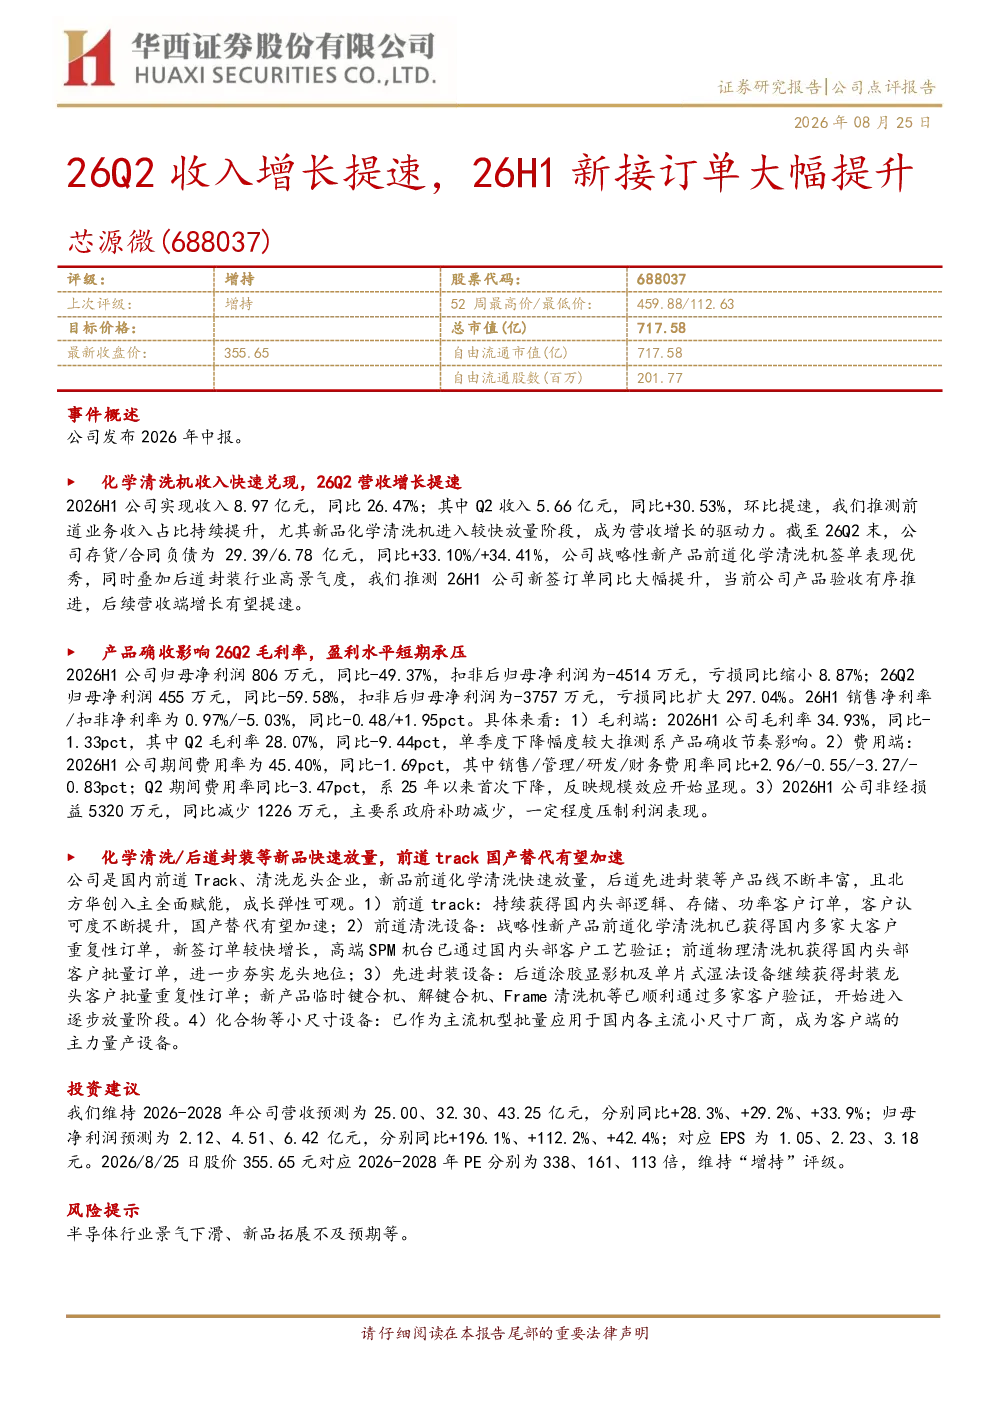
公司发布2026年中报,主要亮点包括化学清洗机收入快速兑现,26Q2营收增长提速至5.66亿元同比增长30.53%;26H1新签订单大幅提升,存货/合同负债同比分别增长33.10%/34.41%
当前半导体赛道/行业发展趋势如何?
公司是国内前道Track、清洗龙头企业,新品前道化学清洗快速放量,后道先进封装等产品线不断丰富,且北方华创入主全面赋能,国产替代有望加速,涂胶显影机及单片式湿法设备持续获得封装龙头客户批量重复性订单
这份报告重点分析了哪些方向?
报告重点分析了公司26H1收入增长情况,其中前道业务收入占比提升,化学清洗机进入较快放量阶段;同时关注了公司订单情况,存货/合同负债的大幅增长预示后续营收端增长有望提速,并分析了毛利率与盈利能力变化,期间费用率同比-1.69pct反映规模效应开始显现
当前市场对该公司/行业的现状判断是什么?
公司作为国内半导体设备龙头企业,在产品布局上持续丰富,前道Track、清洗设备均获得国内头部客户大量订单,新品化学清洗机已获得重复性订单,高端SPM机台通过头部客户工艺验证,先进封装设备线逐步放量,显示出较强的市场竞争力
这份研报提示了哪些风险?
报告提示的主要风险包括半导体行业景气下滑可能影响公司业绩,以及新品拓展若不及预期可能影响未来增长,此外还需关注市场竞争加剧等因素对公司经营的影响
你可能感兴趣
26H1业绩快速释放,新接订单同比大幅提升
华西证券2026-08-31
2022年业绩预告点评:扣非盈利水平大幅提升,新接订单持续高速增长
东吴证券2023-01-31
Q3业绩符合预期,新接订单环比大幅提升
西南证券2023-10-30
26Q2收入增长提速,经调经营利润率提升,AI商业化持续渗透
国信证券2026-08-26
屹唐股份(688729)2026H1点评:26H1新接订单高增,表面处理、先进封装等布局打开成长空间
华西证券2026-08-31
京仪装备 26H1新接订单高增 真空泵新品进入
未知机构2026-08-30
26H1新接订单高增,真空泵新品进入客户验证
华西证券2026-08-31
2023年中报点评:业绩实现大幅增长,系泊链新接订单加速放量
东吴证券2023-08-30
海上油服工程触底缓慢复苏,新接订单大幅增长
化石能源安信证券2018-08-21
康龙化成26H1收入增长接近指引上限 经调整净利增速超20 新签订单超30
未知机构2026-07-14