猜你想问
这份研报主要讲了什么内容?
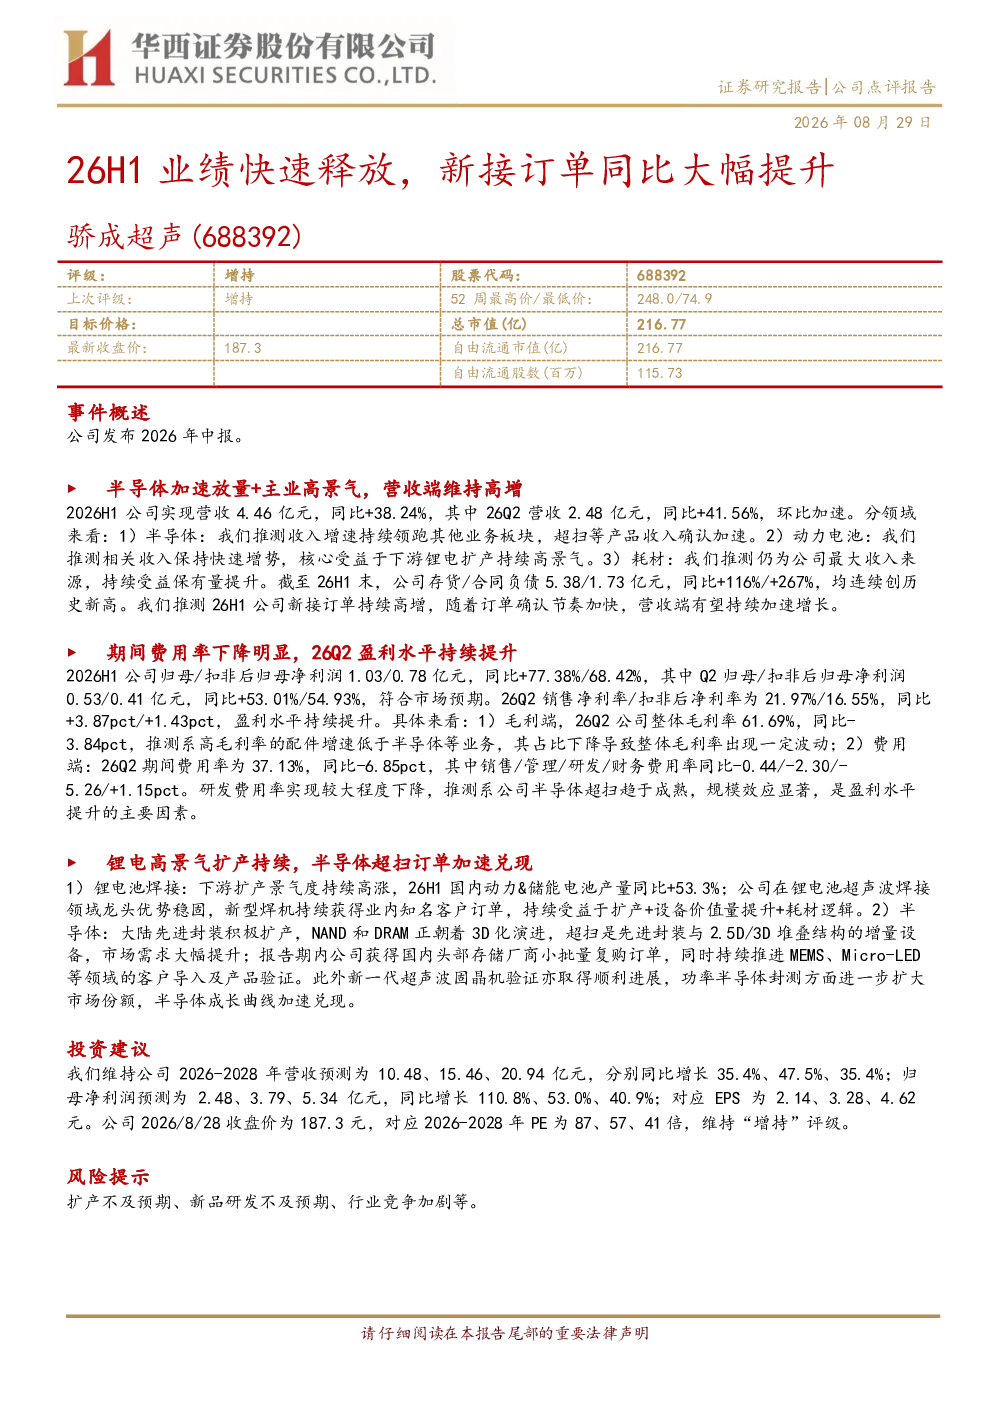
这份研报分析了骄成超声2026年H1的业绩表现,指出公司营收和净利润均实现高速增长,主要得益于半导体业务加速放量及主业高景气度。具体来看,2026H1总营收4.46亿元,同比+38.24%,其中Q2营收2.48亿元,同比+41.56%,环比加速。分领域方面,半导体收入增速领跑,超扫等产品收入确认加速;动力电池收入保持快速增势,受益于下游锂电扩产高景气;耗材仍为最大收入来源,受益保有量提升。存货/合同负债同比大幅增长,分别达5.38亿元和1.73亿元,创历史新高,显示新接订单持续高增,未来营收有望持续加速。
半导体行业的发展趋势如何?
半导体行业的发展趋势显示,大陆先进封装扩产带动超扫设备需求,头部存储厂商复购订单增加,并推进MEMS、Micro-LED等领域客户导入,新一代超声波固晶机验证顺利,表明半导体业务正加速成长。同时,锂电池焊接业务受益于下游扩产(国内动力&储能电池产量同比+53.3%),公司作为龙头持续获得新订单,设备价值量提升和耗材逻辑共同驱动增长。这些趋势反映出半导体和锂电池焊接领域的高景气度及持续增长潜力。
研报重点分析了哪些业务方向?
研报重点分析了骄成超声的半导体和锂电池焊接业务。在半导体业务方面,公司受益于大陆先进封装扩产,超扫设备需求增长,获得头部存储厂商复购订单,并拓展MEMS、Micro-LED等领域客户。在锂电池焊接业务方面,公司作为龙头,持续获得新订单,设备价值量提升和耗材逻辑共同驱动增长。此外,研报还关注了公司耗材业务的高收入来源及未来增长空间。
当前市场对骄成超声的判断是什么?
当前市场对骄成超声的判断是积极乐观的。公司2026年H1业绩表现亮眼,营收和净利润高速增长,新接订单持续高增,显示强劲的市场需求。半导体和锂电池焊接业务均呈现高景气度,未来营收有望持续加速。研报维持2026-2028年营收预测分别为10.48、15.46、20.94亿元(同比+35.4%、47.5%、35.4%),归母净利润预测分别为2.48、3.79、5.34亿元(同比+110.8%、53.0%、40.9%),EPS分别为2.14、3.28、4.62元,维持“增持”评级。
研报提示了哪些风险?
研报提示了扩产不及预期、新品研发不及预期、行业竞争加剧等风险。扩产不及预期可能导致公司订单落地不及预期,影响营收增长;新品研发不及预期可能影响公司技术领先优势,进而影响市场竞争力;行业竞争加剧可能压缩公司利润空间,影响盈利水平。这些风险需持续关注,但研报认为公司当前业务发展势头良好,具备应对风险的能力。