猜你想问
这份研报的核心内容是什么?
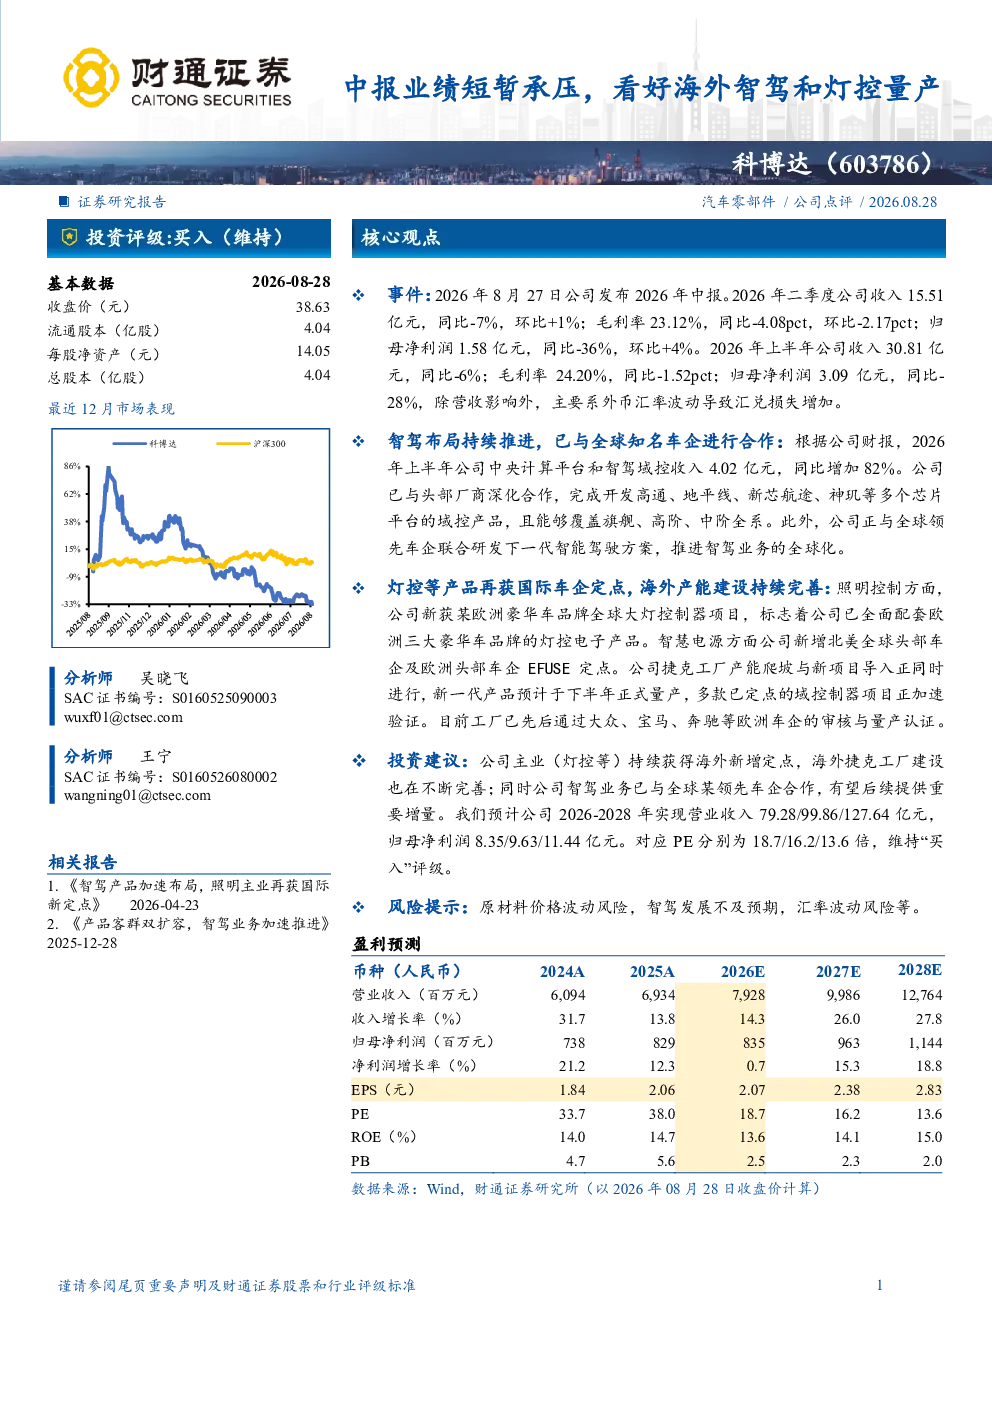
该研报分析科博达2026年中报,指出二季度收入15.51亿元(同比-7%,环比+1%),毛利率23.12%(同比-4.08pct,环比-2.17pct),归母净利润1.58亿元(同比-36%,环比+4%)。上半年收入30.81亿元(同比-6%),毛利率24.20%(同比-1.52pct),归母净利润3.09亿元(同比-28%),主要受汇兑损失影响。智驾业务进展显著,中央计算平台和智驾域控收入4.02亿元(同比+82%),覆盖旗舰、高阶、中阶车型,并与全球领先车企合作研发下一代智能驾驶方案。灯控产品新获欧洲豪华车品牌全球大灯控制器项目,智慧电源新增北美及欧洲头部车企EFUSE定点。捷克工厂产能爬坡,新一代产品预计下半年量产,已通过大众、宝马、奔驰等欧洲车企审核与量产认证。预计2026-2028年营业收入79.28/99.86/127.64亿元,归母净利润8.35/9.63/11.44亿元,对应PE分别为18.7/16.2/13.6倍。
海外智驾和灯控的市场发展趋势如何?
海外智驾市场持续增长,领先车企积极研发下一代智能驾驶方案,推动全球化布局。科博达已与全球领先车企合作,完成高通、地平线等多芯片平台域控产品开发,覆盖旗舰、高阶、中阶车型。灯控产品方面,新获欧洲豪华车品牌全球大灯控制器项目,全面配套欧洲三大豪华车品牌,智慧电源新增北美及欧洲头部车企EFUSE定点。捷克工厂通过大众、宝马、奔驰等欧洲车企审核与量产认证,显示其产品竞争力及供应链稳定性,为海外市场拓展奠定基础。
研报重点分析了哪些业务方向?
研报重点分析了科博达的智驾业务进展和传统业务海外产能拓展。智驾业务方面,中央计算平台和智驾域控收入同比大幅增长82%,覆盖多车型级别,并与全球领先车企合作研发下一代方案。传统业务方面,灯控产品新获欧洲豪华车品牌项目,智慧电源新增头部车企定点,捷克工厂产能爬坡并通过欧洲车企认证,显示公司在海外市场布局的深化。
当前市场对科博达的判断是什么?
当前市场关注科博达业绩短暂承压后的长期发展潜力。公司二季度收入环比微增,但同比下滑,毛利率和净利润受汇兑损失影响显著下降。尽管短期业绩波动,但智驾业务高速增长,域控产品收入同比大幅提升82%,覆盖多车型级别,并与全球领先车企合作研发下一代方案。灯控和智慧电源业务也获得欧洲及北美头部车企定点,捷克工厂通过欧洲车企认证,显示其产品竞争力及供应链稳定性。预计未来几年收入和利润将稳步增长,维持买入评级。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、智驾发展不及预期、汇率波动等。原材料价格波动可能影响公司成本控制,智驾技术发展存在不确定性,可能影响市场需求和产品竞争力。汇率波动对利润有直接影响,公司海外业务拓展面临汇率风险。此外,市场竞争加剧也可能对公司业务发展带来挑战。