猜你想问
这份研报的核心内容是什么?
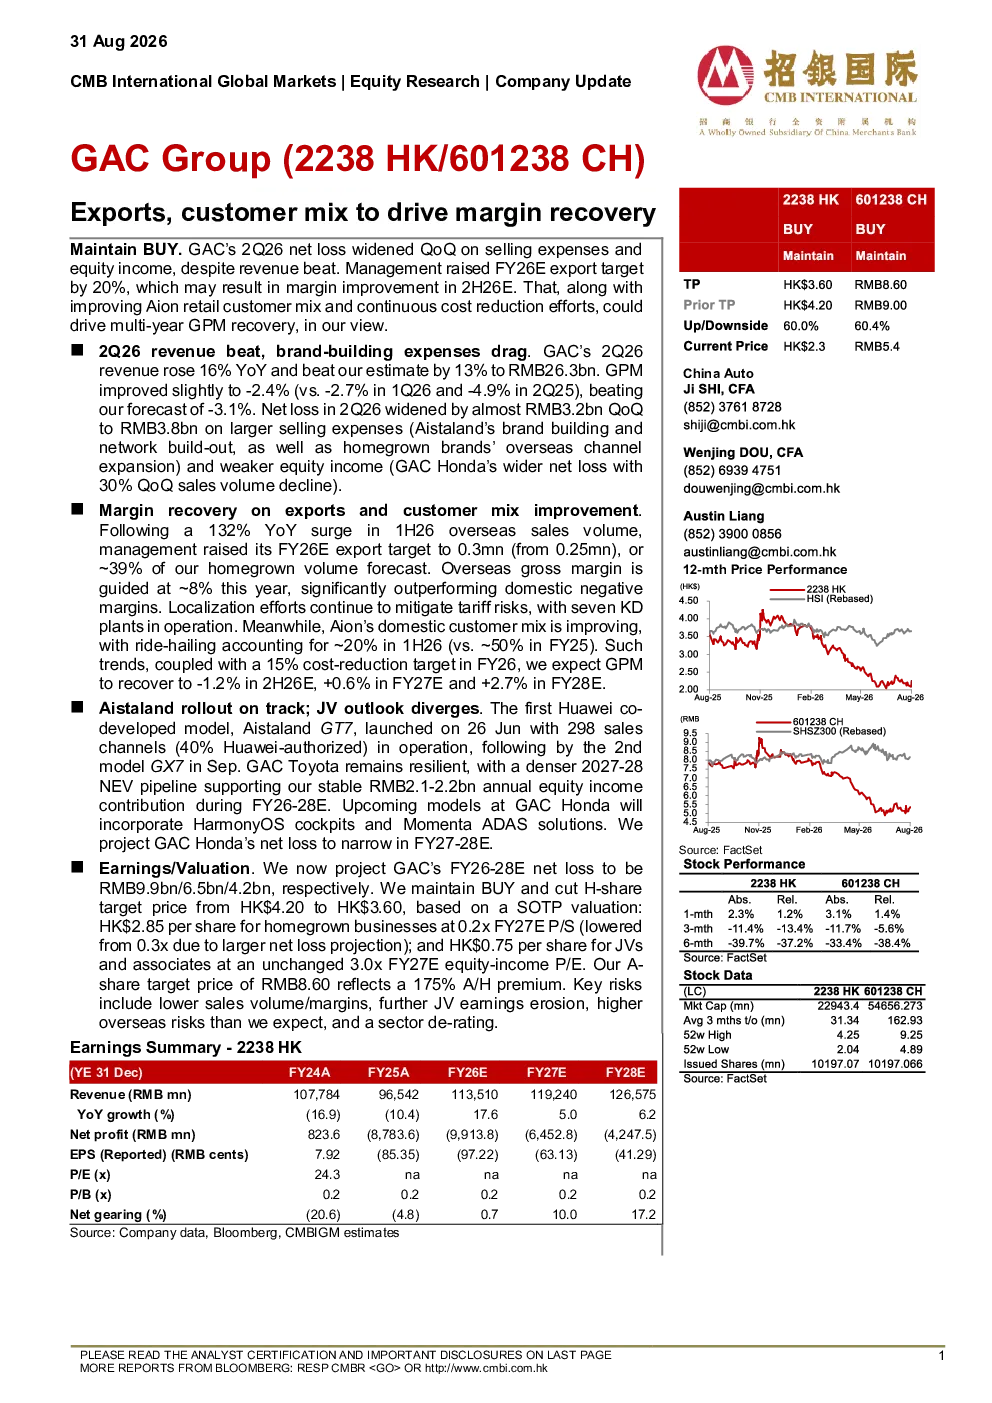
本报告分析广汽集团第二季度净亏损环比扩大,主要受销售费用和权益收入影响,但营收超预期。管理层上调2026财年出口目标20%,预计下半年利润率改善。报告指出爱欧(Aion)客户结构改善及成本削减将推动多年毛利率复苏。二季度收入同比增长16%,超出预期13个百分点,但毛利率小幅改善至-2.4%。海外销量同比增长132%,预计2026年海外毛利率约为8%,显著优于国内负毛利率。本地化工作持续推进以降低关税风险,Aion国内客户结构正在改善,网约车业务占比下降。预计毛利率将在2026年下半年回升至-1.2%,2027财年提升0.6%,2028财年达到2.7%。
中国汽车出口行业的发展趋势如何?
中国汽车出口行业呈现显著增长趋势。2026年上半年海外销量同比增长132%,管理层将2026财年出口目标上调至30万辆,约占本土销量预测的39%。预计2026年海外毛利率约为8%,远高于国内负毛利率。本地化生产持续推进,目前已有七家KD工厂投入运营,降低关税风险。这些因素表明中国汽车出口市场潜力巨大,利润率有望持续改善,成为汽车行业重要增长点。
报告重点分析了哪些方向?
报告重点分析了广汽集团的出口业务和客户结构优化方向。出口方面,管理层上调2026财年出口目标20%,海外销量大幅增长,预计海外毛利率将显著提升。客户结构方面,Aion国内客户结构正在改善,网约车业务占比从2025财年的约50%降至2026年上半年的约20%,结合成本削减目标,预计毛利率将逐步回升。此外,报告还分析了爱欧(Aion)零售渠道建设、合资公司产品储备及盈利前景等关键因素对集团整体经营的影响。
当前市场对广汽集团的整体判断是什么?
当前市场对广汽集团的整体判断呈现分化趋势。一方面,集团二季度收入超预期增长16%,海外销量大幅提升,管理层上调出口目标,显示出口业务成为重要增长引擎。另一方面,二季度净亏损环比扩大,主要受销售费用增加和权益收入减弱影响,品牌建设支出拖累毛利率改善。但报告预计2026年下半年利润率将改善,长期毛利率复苏可期。此外,爱车兰(Aistaland)上市进展顺利,广汽丰田和本田的NEV产品储备将提供稳定权益收入贡献,市场对集团长期发展仍持谨慎乐观态度。
研报提示了哪些主要风险?
研报提示的主要风险包括销量和利润率下降风险,合资公司盈利进一步侵蚀风险,海外市场风险高于预期,以及行业估值下调风险。销量和利润率下降风险主要源于市场竞争加剧和原材料成本波动。合资公司盈利侵蚀风险来自广汽本田净亏损扩大,销量环比下降30%。海外市场风险包括关税政策变化和海外渠道扩张不确定性。行业估值下调风险则与整体汽车行业景气度相关,这些因素可能影响集团未来经营表现和估值水平。