猜你想问
研报核心内容是什么?
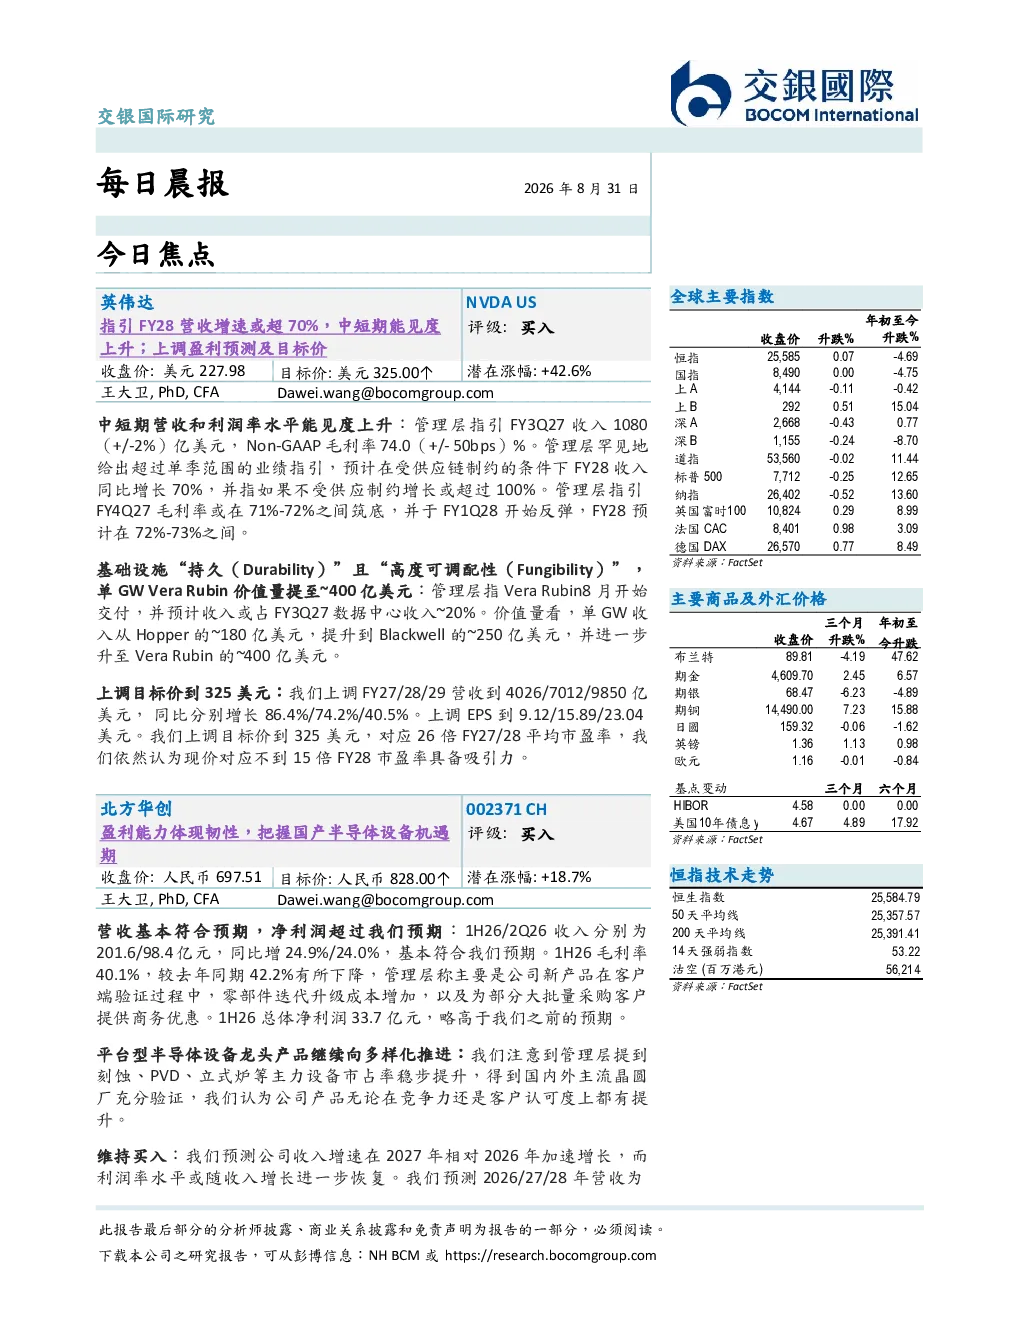
本研报聚焦半导体设备行业,核心内容涵盖中短期业绩指引,如管理层对FY3Q27收入和毛利率的预期,以及FY28至FY29的收入和EPS目标。此外,报告分析了基础设施价值量提升趋势,指出Vera Rubin单GW价值量显著高于Hopper和Blackwell。目标价方面,对FY27/28/29营收和EPS进行了上调,目标价也相应上调至325美元。
半导体设备赛道发展趋势如何?
半导体设备赛道呈现产品多样化推进趋势,刻蚀、PVD、立式炉等设备市占率持续提升,获得国内外晶圆厂验证。行业价值量显著提升,以Vera Rubin为例,单GW价值量达~400亿美元,远超前代产品。未来增长潜力大,预计2026-28年营收将加速增长,毛利率和EPS也将稳步提升。
报告重点分析了哪些方向?
报告重点分析了半导体设备企业的营收和利润率表现,如1H26营收同比增长24.9%-24.0%,但毛利率略有下降。同时关注净利润超预期情况,总体净利润33.7亿元略高于预期。此外,报告还分析了平台型半导体设备的产品多样化进展,以及买入评级和目标价调整情况。
当前市场现状如何判断?
当前市场现状显示半导体设备行业整体保持增长态势,企业营收和利润表现符合或超出预期。产品竞争力提升,客户认可度增强,推动市场份额扩大。行业价值量持续提升,新设备型号如Vera Rubin带来更高价值贡献。整体市场环境积极,企业增长前景乐观。
研报提示哪些风险?
研报未明确提示具体风险,但可从行业动态中推断潜在风险。半导体设备行业受供需关系影响较大,若供应端持续受限可能影响业绩增长。同时,新产品验证和推广过程中存在不确定性,可能影响短期利润率表现。此外,市场竞争加剧也可能对企业长期盈利能力构成挑战。