猜你想问
这份研报的核心内容是什么?
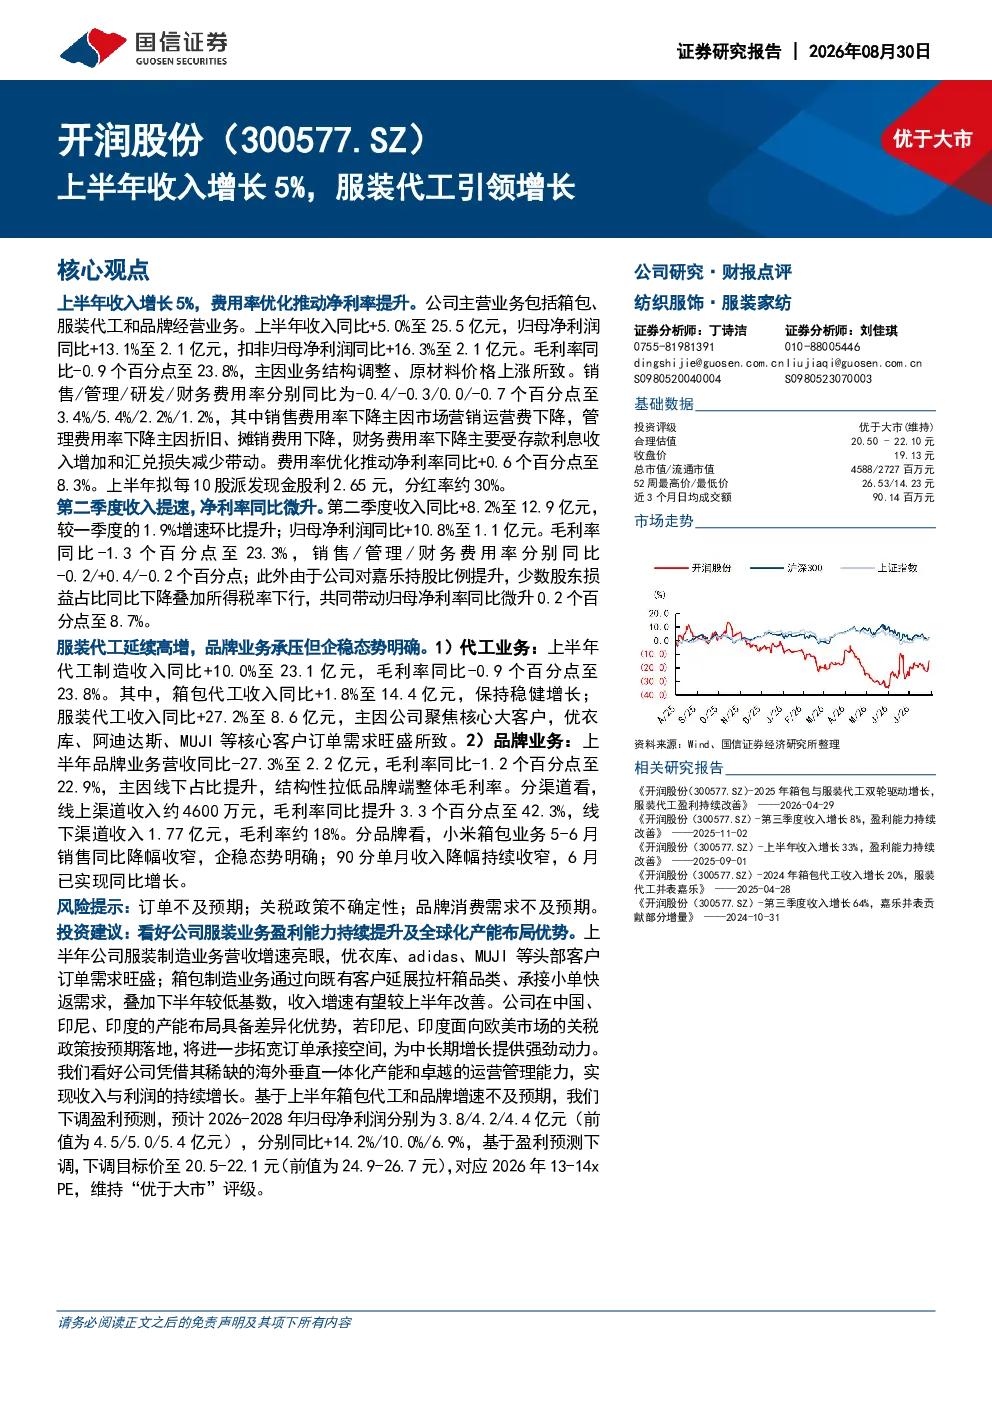
这份研报显示,公司上半年收入增长5.0%至25.5亿元,归母净利润增长13.1%至2.1亿元,扣非归母净利润增长16.3%至2.1亿元。费用率优化推动净利率提升,毛利率下降0.9个百分点至23.8%,主因业务结构调整和原材料价格上涨。销售/管理/研发/财务费用率分别同比下降0.4/0.3/0.0/0.7个百分点至3.4%/5.4%/2.2%/1.2%。公司拟每10股派发现金股利2.65元,分红率约30%。
纺织服装行业的发展趋势如何?
纺织服装行业正经历结构性调整,服装代工业务受益于核心大客户订单需求旺盛,收入同比增长27.2%至8.6亿元,展现高增长韧性。箱包代工收入同比增长1.8%至14.4亿元,保持稳健增长。品牌业务受线下占比提升影响,收入同比下降27.3%至2.2亿元,但线上渠道收入约4600万元,毛利率提升3.3个百分点至42.3%,显示品牌业务逐步企稳迹象。行业未来将更加注重全球化产能布局和线上线下渠道协同发展。
研报重点分析了哪些方向?
研报重点分析了公司服装代工业务的增长驱动因素,包括聚焦核心大客户(优衣库、阿迪达斯、MUJI等)带来的订单需求。同时,也分析了箱包代工业务的稳健表现,以及品牌业务面临的挑战与企稳迹象。此外,报告还关注了公司在中国、印尼、印度的全球化产能布局,以及印尼、印度关税政策对公司订单承接空间的影响。
当前市场对纺织服装行业的现状判断是什么?
当前市场判断纺织服装行业处于转型升级阶段,服装代工业务凭借稳定的订单和费用率优化,展现出较强的盈利能力。箱包代工业务保持稳健,但品牌业务仍面临线下占比提升带来的毛利率压力。行业整体受益于核心客户需求稳定和全球化产能布局,但也需关注原材料价格波动和海外高通胀等宏观因素影响。
研报提示了哪些风险?
研报提示的主要风险包括订单恢复不及预期,特别是核心客户订单可能出现波动;海外高通胀可能导致原材料成本上升压力加大;品牌消费需求可能受到宏观经济环境影响,若需求不及预期,将影响品牌业务恢复进程。此外,产能布局相关的关税政策变化也可能带来不确定性。