猜你想问
这份研报的核心内容是什么?
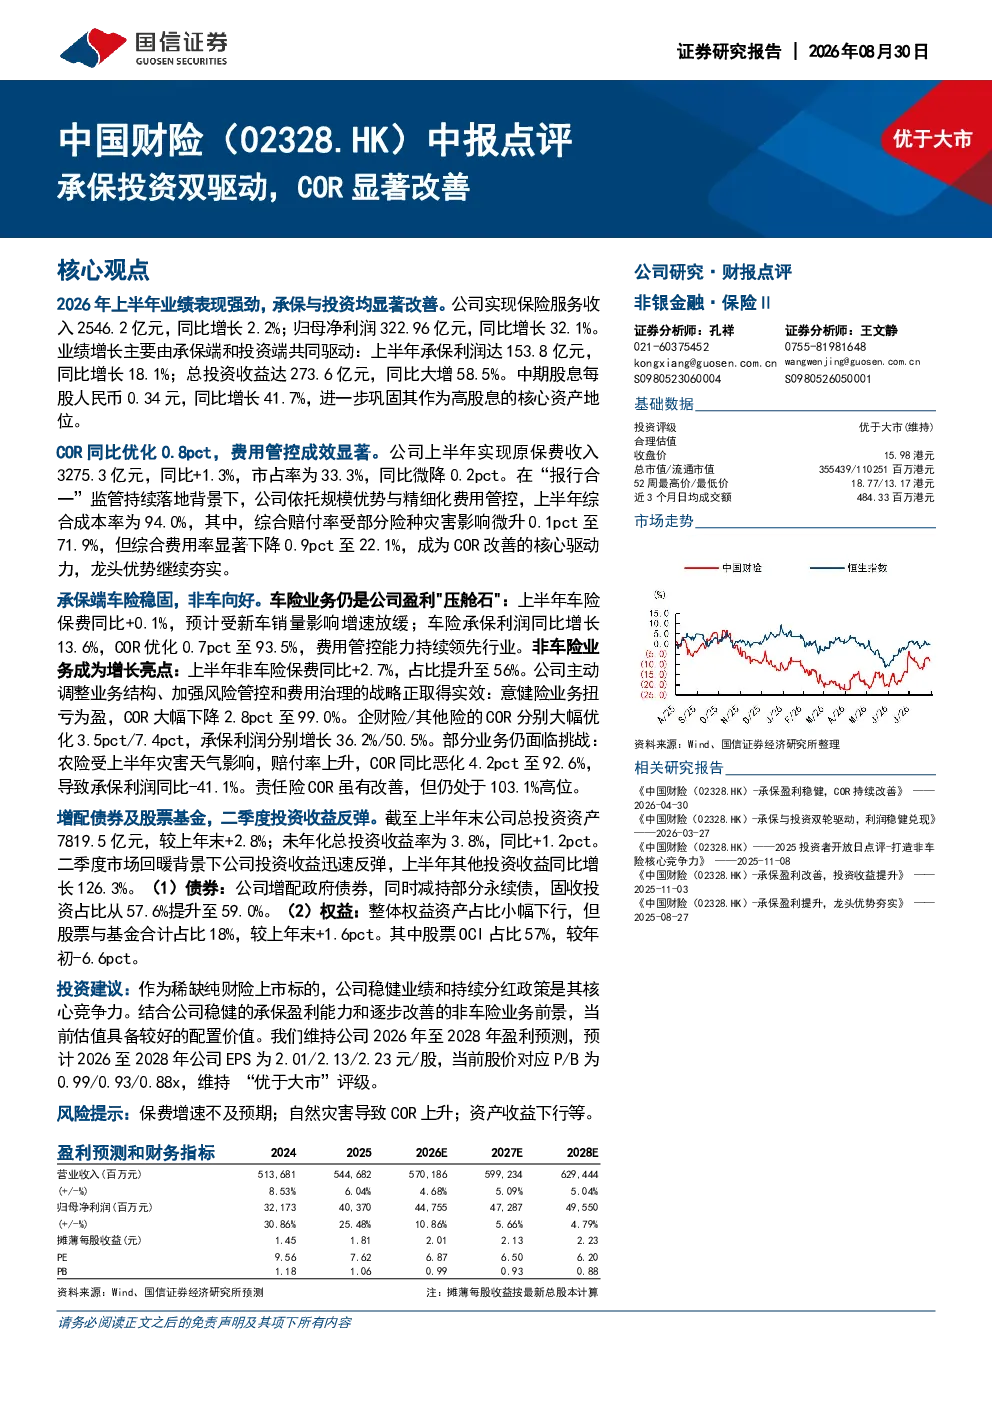
该研报点评了中国财险2026年上半年的业绩表现,指出公司承保与投资均显著改善。保险服务收入同比增长2.2%,归母净利润同比增长32.1%,主要受承保端和投资端共同驱动。承保利润同比增长18.1%,总投资收益同比大增58.5%。中期股息每股0.34元,同比增长41.7%,巩固其高股息核心资产地位。
财险行业未来发展趋势如何?
财险行业未来发展趋势将更加注重科技赋能与精细化管理,车险非车险业务结构持续优化,非车险占比提升至56%,意健险COR大幅下降2.8pct至99.0%,企财险COR优化3.5pct,承保利润增长36.2%。同时,投资端债券配置占比提升至59.0%,权益资产占比小幅下行,股票与基金合计占比18%,投资策略趋于稳健。
研报重点分析了哪些方面?
研报重点分析了公司承保端和投资端的改善情况。承保端,车险保费同比增长0.1%,承保利润同比增长13.6%,COR优化0.7pct至93.5%;非车险保费同比增长2.7%,占比提升至56%;意健险COR大幅下降2.8pct至99.0%;企财险COR优化3.5pct,承保利润增长36.2%。投资端,总投资收益同比大增58.5%,未年化总投资收益率3.8%,同比+1.2pct,债券投资占比提升至59.0%。
当前财险市场现状如何?
当前财险市场呈现稳健发展态势,头部公司业绩分化明显。中国财险2026年上半年归母净利润同比增长32.1%,承保利润同比增长18.1%,展现出较强的盈利能力。行业整体COR有所改善,车险COR优化至93.5%,非车险占比提升,但农险COR恶化4.2pct至92.6。投资端,整体投资收益率提升,债券配置占比提升至59.0%,权益资产占比小幅下行。
研报提示了哪些风险?
研报提示的主要风险包括保费增速不及预期、自然灾害导致COR上升以及资产收益下行等。具体来看,农险COR恶化4.2pct至92.6%,承保利润同比下降41.1,反映出部分细分险种面临挑战。此外,投资端需关注市场波动对资产收益的影响,以及宏观经济环境变化可能带来的不确定性。