猜你想问
这份研报的核心内容是什么?
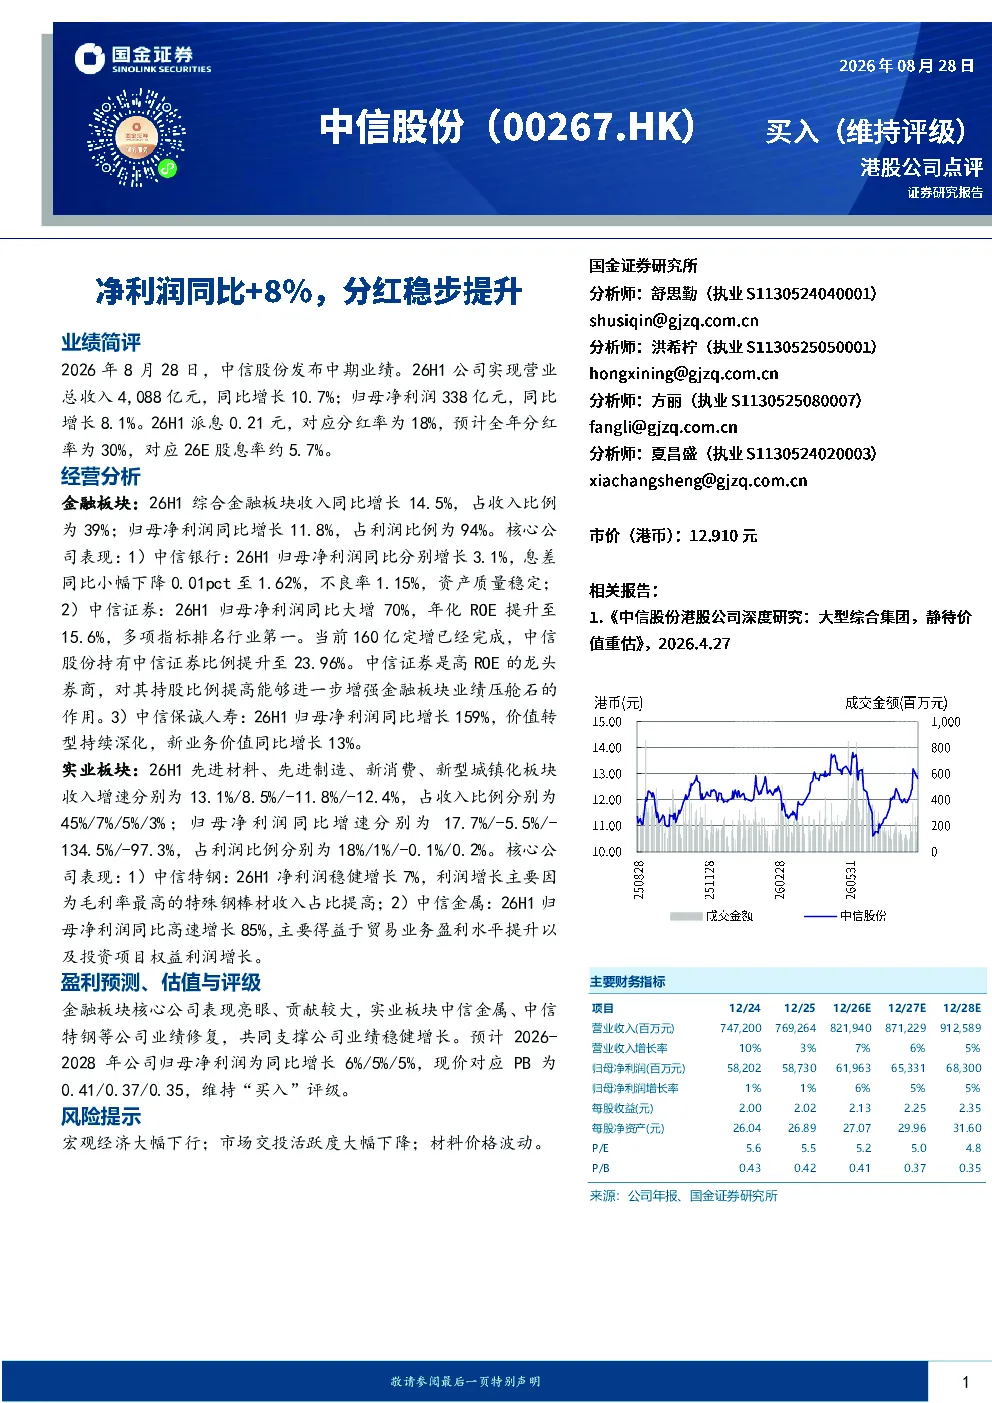
这份研报分析了中信股份2026年上半年的业绩表现,指出公司营业总收入同比增长10.7%,归母净利润同比增长8.1%。报告详细解读了金融板块和实业板块的具体表现,金融板块收入和利润增速显著,其中中信银行、中信证券和中信保诚人寿表现突出;实业板块中,先进材料收入和利润增速较快,中信金属业绩大幅增长。报告还预测了公司未来三年的净利润增长情况,并维持“买入”评级。
中信股份所在的金融赛道发展趋势如何?
中信股份的金融板块收入同比增长14.5%,占收入比例为39%,归母净利润同比增长11.8%,占利润比例为94%,显示出强劲的增长势头。中信银行资产质量稳定,中信证券ROE提升至15.6%并排名行业第一,中信保诚人寿新业务价值增长,这些核心公司的优异表现增强了金融板块的业绩支撑。未来,金融板块有望继续保持稳健增长,为中信股份整体业绩提供有力保障。
研报重点分析了哪些方向?
研报重点分析了中信股份的金融板块和实业板块的经营情况。金融板块方面,详细解读了中信银行、中信证券和中信保诚人寿的业绩表现,指出这些核心公司业绩亮眼,增强了金融板块的整体竞争力。实业板块方面,分析了先进材料、先进制造、新消费和新型城镇化等子行业的收入和利润增速,并重点介绍了中信特钢和中信金属的业绩修复情况,这些公司业绩的改善对中信股份整体业绩起到了积极作用。
当前市场对中信股份的整体判断是什么?
当前市场对中信股份的整体判断是积极乐观的。报告指出,中信股份2026年上半年业绩表现稳健,金融板块核心公司表现亮眼,实业板块中信金属、中信特钢等公司业绩修复,支撑公司业绩稳健增长。预计未来三年公司归母净利润将保持稳定增长,当前股价对应PB合理,维持“买入”评级。这些因素共同表明,中信股份具备较强的投资价值。
研报提到了哪些风险提示?
研报提示了宏观经济大幅下行、市场交投活跃度大幅下降和材料价格波动等风险因素。宏观经济下行可能导致公司业绩受到不利影响,市场交投活跃度下降可能影响证券业务收入,材料价格波动则可能对实业板块的盈利水平产生影响。这些风险因素需要投资者密切关注,以便及时调整投资策略。