猜你想问
申洲国际上半年业绩表现如何?
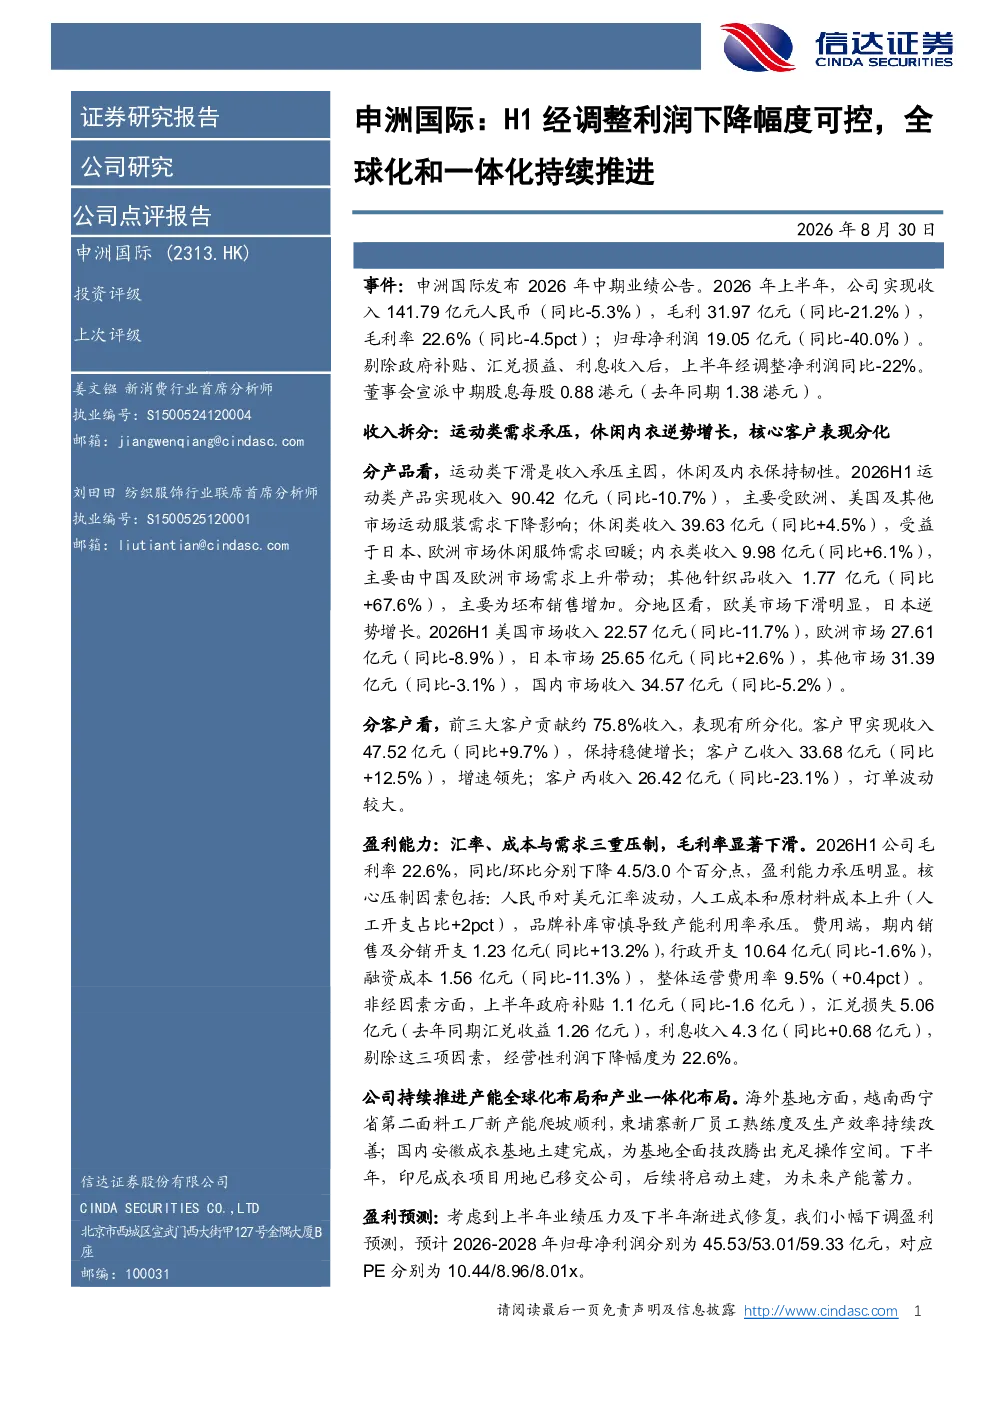
2026年上半年,申洲国际收入承压主要受运动类产品下滑影响,但休闲及内衣产品表现韧性。欧美市场下滑明显,日本市场逆势增长。前三大客户贡献约75.8%收入,客户乙增速领先,客户丙订单波动较大。剔除非经因素后,经营性利润下降幅度为22.6%。
申洲国际行业发展趋势如何?
申洲国际所属的纺织服装行业正经历全球化和一体化布局调整。公司持续推进产能全球化布局和产业一体化布局,海外基地在越南、柬埔寨进展顺利,国内安徽基地土建完成,印尼成衣项目用地已移交,为未来产能蓄力。行业整体面临终端消费疲软、汇率波动、原材料成本上升等挑战。
申洲国际报告重点分析了哪些方面?
报告重点分析了申洲国际的盈利能力、战略布局和风险因素。盈利能力方面,毛利率显著下滑主要受汇率波动、人工及原材料成本上升、产能利用率承压等因素影响;费用端销售及分销开支增长,行政开支下降,整体运营费用率上升。战略布局方面,公司持续推进全球化和一体化进程,为未来增长蓄力。
当前申洲国际市场现状如何?
当前申洲国际面临收入结构分化,运动类产品下滑拖累整体表现,但休闲及内衣产品展现出韧性。地区方面,欧美市场表现疲软,日本市场增长强劲。客户方面,前三大客户收入占比约75.8%,客户表现分化,需关注客户订单波动风险。公司正积极通过全球化和一体化布局应对市场变化。
申洲国际报告提示了哪些风险?
报告提示的主要风险因素包括全球终端消费疲软、汇率波动、原材料价格大幅上涨、海外产能爬坡不及预期、美国关税政策不确定性等。这些风险可能对公司盈利能力和战略布局产生影响,需密切关注市场动态和政策变化。
你可能感兴趣
顺丰同城盈喜 H1经调整利润不低于2.4亿
未知机构2026-08-03
2023Q2前瞻:预计收入和经调整利润超预期,公司效率持续提升
东吴证券2023-07-24
申洲国际2024H1业绩点评:H1利润超预期,期待H2盈利表现
国泰君安证券2024-08-30
2024年年报点评:立足于慢病一体化检测,持续推进全球化布局
医药生物民生证券2025-04-21
N型一体化持续提升,全球化战略积极推进
电子设备国金证券2023-10-29
2025 年中报点评收入利润短期承压,全球化战略持续推进
国联民生证券2025-08-24
公司信息更新报告:Q1利润延续同比高增,全球化布局持续推进
轻工制造开源证券2024-04-27
收入利润符合预期,全球化创新转型持续推进
医药生物国盛证券2023-10-31
聚光科技重申看好自主可控核心标的化债持续推进维持利润预
未知机构2025-07-02
康龙化成2026中报点评 H1收入及经调利润接近预告上限 全年指引上修至15-20 CDMO订
未知机构2026-08-21