猜你想问
这份研报主要分析了什么内容?
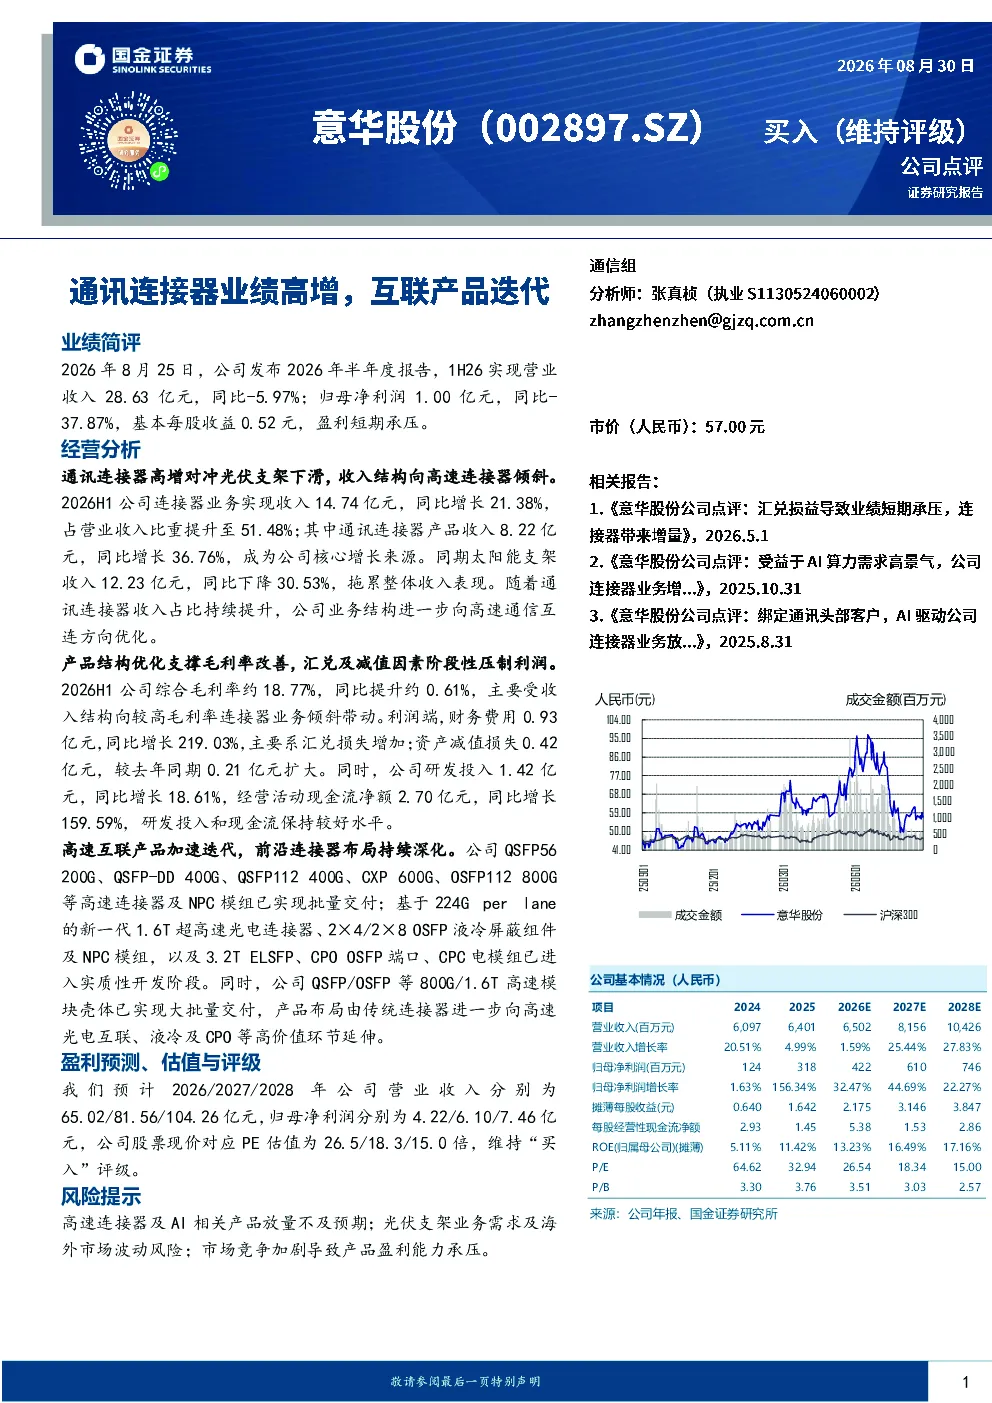
这份研报主要分析了意华股份2026年半年度的业绩表现,重点关注了公司通讯连接器业务的业绩高增情况,以及高速互联产品的迭代进展。报告指出,公司连接器业务收入同比增长21.38%,其中通讯连接器收入同比增长36.76%,成为核心增长来源。同时,公司的高速互联产品如QSFP56200G、QSFP-DD 400G等已实现批量交付,并正在开发基于224G per lane的新一代1.6T超高速光电连接器等前沿产品。此外,报告还分析了公司收入结构变化、毛利率改善、利润端因素以及产品布局向高速光电互联、液冷及CPO等高价值环节延伸的情况。
电子设备行业的发展趋势如何?
电子设备行业正朝着高速化、智能化、小型化方向发展。随着5G、AI、云计算等技术的快速发展,对高速连接器、光电互联、液冷散热等技术的需求持续增长。高速连接器技术不断迭代,从传统的100G向400G、800G甚至更高速度演进,同时液冷技术因散热效率高、空间占用小等优势,在高性能计算、数据中心等领域得到广泛应用。此外,AI算力需求的爆发式增长也带动了高速连接器及模组的快速发展。未来,电子设备行业将继续向更高速度、更高密度、更低功耗的方向发展,高速光电互联、液冷及CPO等技术将成为行业发展的重点方向。
研报重点分析了意华股份的哪些方面?
研报重点分析了意华股份的收入结构变化、毛利率改善、利润端因素以及产品与技术布局。报告指出,公司连接器业务收入同比增长21.38%,占营业收入比重提升至51.48%,其中通讯连接器收入同比增长36.76%,成为核心增长来源。同时,公司综合毛利率约18.77%,同比提升约0.61%,主要受收入结构向较高毛利率连接器业务倾斜带动。利润端方面,财务费用、资产减值损失增加,但经营活动现金流净额同比增长159.59%。产品与技术方面,公司的高速互联产品已实现批量交付,并正在开发基于224G per lane的新一代1.6T超高速光电连接器等前沿产品,产品布局向高速光电互联、液冷及CPO等高价值环节延伸。
目前电子设备市场的现状如何?
目前电子设备市场呈现高速增长态势,特别是高速连接器和光电互联领域需求旺盛。随着5G技术的普及和AI算力需求的爆发式增长,数据中心、高性能计算等领域对高速连接器的需求持续提升。同时,随着电子设备小型化、高性能化趋势的加剧,液冷散热技术逐渐成为主流散热方案,市场渗透率不断提升。此外,CPO(Compute-Per-Otter)等新型数据中心架构的兴起,也为高速连接器和模组厂商带来了新的发展机遇。然而,市场竞争也日趋激烈,国内外厂商纷纷加大研发投入,产品性能和价格竞争激烈,对厂商的盈利能力提出了挑战。
研报提到了哪些风险提示?
研报提到了高速连接器及AI相关产品放量不及预期、光伏支架业务需求及海外市场波动风险、市场竞争加剧导致产品盈利能力承压等风险。首先,公司的高速连接器及AI相关产品虽然发展迅速,但仍存在放量不及预期的风险,这可能会影响公司的业绩增长。其次,光伏支架业务受光伏行业景气度影响较大,海外市场需求也存在波动风险,这些因素可能会对公司收入造成影响。最后,随着市场竞争的加剧,国内外厂商纷纷加大投入,产品性能和价格竞争激烈,这可能会对公司产品的盈利能力造成压力。