猜你想问
国债期货近期走势如何?
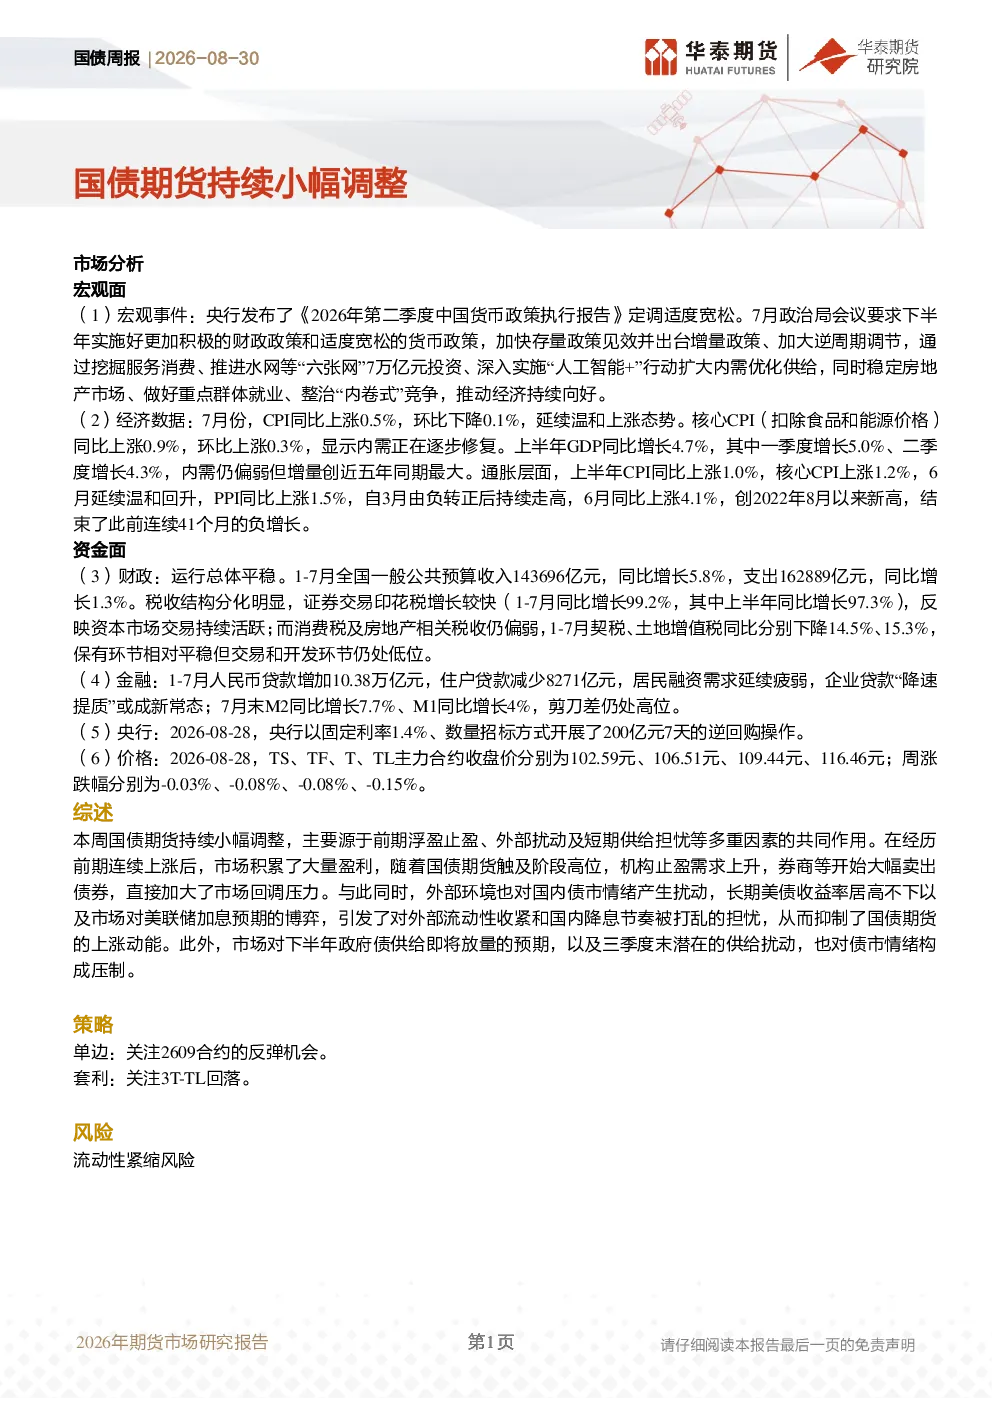
国债期货市场近期呈现持续小幅调整态势,主要受前期浮盈止盈、外部扰动及短期供给担忧等多重因素影响。市场积累了大量盈利,机构止盈需求上升,同时外部环境的不确定性也抑制了市场的上涨动能。下半年政府债供给预期及三季度末潜在的供给扰动对债市情绪构成压制,这些因素共同导致了国债期货的调整行情。
当前宏观经济形势对债市有何影响?
当前宏观经济温和修复,通胀压力逐步显现,但政策面维持宽松基调。7月CPI同比上涨0.5%,环比下降0.1%,核心CPI同比上涨0.9%,环比上涨0.3%,显示内需逐步修复。上半年GDP同比增长4.7%,内需仍偏弱但增量创近五年同期最大。通胀层面,上半年CPI同比上涨1.0%,核心CPI上涨1.2%,6月PPI同比上涨4.1%,创2022年8月以来新高,结束连续41个月负增长。这些数据显示经济仍在修复过程中,通胀压力逐步显现,但货币政策仍保持宽松态势,对债市形成一定支撑。
报告对国债期货市场的分析重点是什么?
报告重点分析了国债期货市场的短期调整原因和长期趋势。短期来看,市场主要受前期浮盈止盈、外部扰动及短期供给担忧影响,市场积累了大量盈利,机构止盈需求上升,外部环境扰动抑制了上涨动能。长期来看,下半年政府债供给预期及三季度末潜在的供给扰动对债市情绪构成压制。此外,资金面整体平稳,财政收支分化,金融数据显示居民融资需求疲弱,这些因素也对国债期货市场产生影响。
当前国债期货市场的现状如何?
当前国债期货市场处于持续小幅调整阶段,TS、TF、T、TL主力合约收盘价分别为102.59元、106.51元、109.44元、116.46元,周涨跌幅分别为-0.03%、-0.08%、-0.08%、-0.15%。市场积累了大量盈利,机构止盈需求上升,外部环境扰动抑制了上涨动能。下半年政府债供给预期及三季度末潜在的供给扰动对债市情绪构成压制,这些因素共同导致了国债期货的调整行情。
研报提示的主要风险有哪些?
研报提示的主要风险是流动性紧缩风险。虽然当前资金面整体平稳,但若未来货币政策转向收紧,或金融数据显示居民融资需求进一步疲弱,可能导致流动性收紧,对债市形成压力。此外,外部环境的不确定性也可能对国债期货市场产生影响,投资者需关注这些潜在风险。