猜你想问
国债期货最新走势如何?
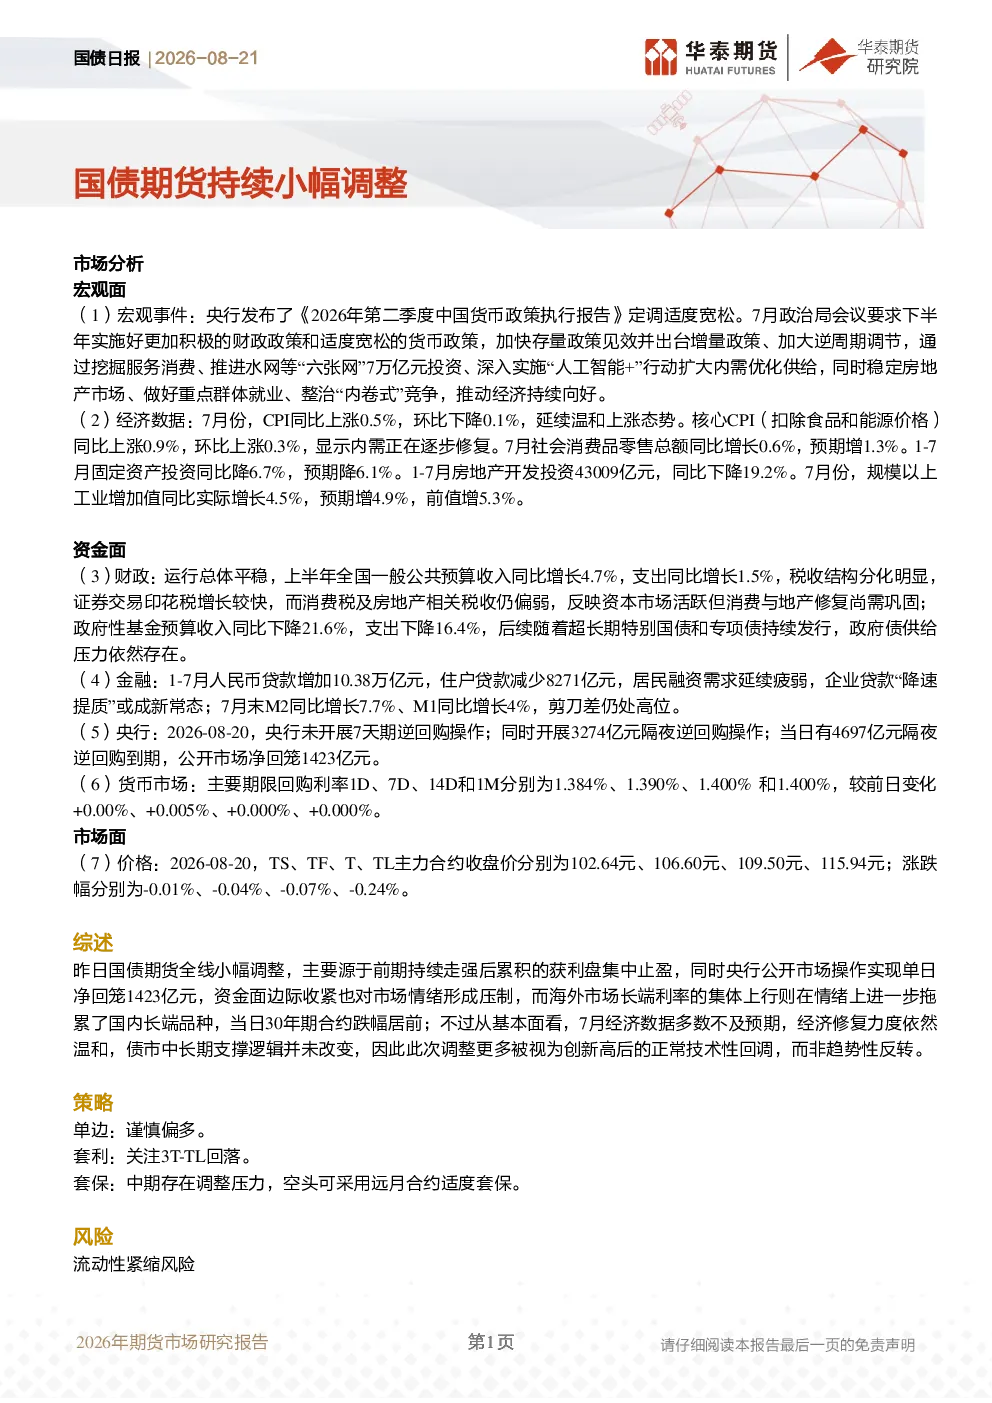
国债期货主力合约8月20日小幅调整,TS、TF、T、TL合约收盘价分别为102.64元、106.60元、109.50元、115.94元,涨跌幅分别为-0.01%、-0.04%、-0.07%、-0.24%。主要受获利盘止盈、央行净回笼资金及海外长端利率上行影响。7月经济数据显示经济修复温和,债市中长期支撑逻辑未变,调整被视为正常回调。
当前宏观经济政策有何变化?
央行发布《2026年第二季度中国货币政策执行报告》,定调适度宽松。7月政治局会议要求下半年实施更积极的财政政策和适度宽松的货币政策,加大逆周期调节,通过“六张网”投资、人工智能行动扩大内需。7月经济数据显示CPI同比上涨0.5%,核心CPI同比上涨0.9%,社会消费品零售总额同比增长0.6%,但固定资产投资同比降6.7%,房地产开发投资降19.2%,规模以上工业增加值增长4.5%,多数数据不及预期。
国债期货投资策略有哪些?
单边策略建议谨慎偏多。套利策略可关注3T-TL的回落机会。套保策略方面,中期存在调整压力,空头可考虑远月合约适度套保。需关注市场流动性变化及海外利率走势对国债期货的影响。
国债期货市场面临哪些风险?
主要风险包括流动性紧缩风险,需关注央行货币政策及财政政策变化对资金面的影响。海外长端利率上行也可能对国内债市造成压力。7月经济数据多数不及预期,经济修复进程仍需持续观察。
7月经济数据对债市有何影响?
7月经济数据显示经济修复温和,CPI同比上涨0.5%,核心CPI同比上涨0.9%,但固定资产投资同比降6.7%,房地产开发投资降19.2%,显示经济内生动能有待加强。多数数据不及预期,债市中长期支撑逻辑未变,短期调整被视为正常回调,对债市影响有限。
你可能感兴趣
国债周报:国债期货持续小幅调整
华泰期货2026-08-30
国债期货日报:国债期货震荡,小幅调整
宝城期货2026-06-08
国债日报:国债期货小幅调整
华泰期货2026-08-20
金融期货日报:沪深指数出现调整,国债期货小幅收涨
东海期货2022-06-10
金融期货日报:沪深三大股指震荡走升,国债期货多数小幅调整
东海期货2022-08-23
国债期货日报:小幅调整
南华期货2024-12-18
国债期货日报:本轮油价不作调整,长债小幅震荡
华泰期货2024-08-23
国债期货日报:国债期货震荡小幅调整
宝城期货2026-01-07
国债日报:国债期货全线小幅调整
华泰期货2026-08-27
固收日报:10年期国债期货小幅收红,5年和2年期调整明显
华鑫证券2020-05-21