猜你想问
这份报告的核心内容是什么?
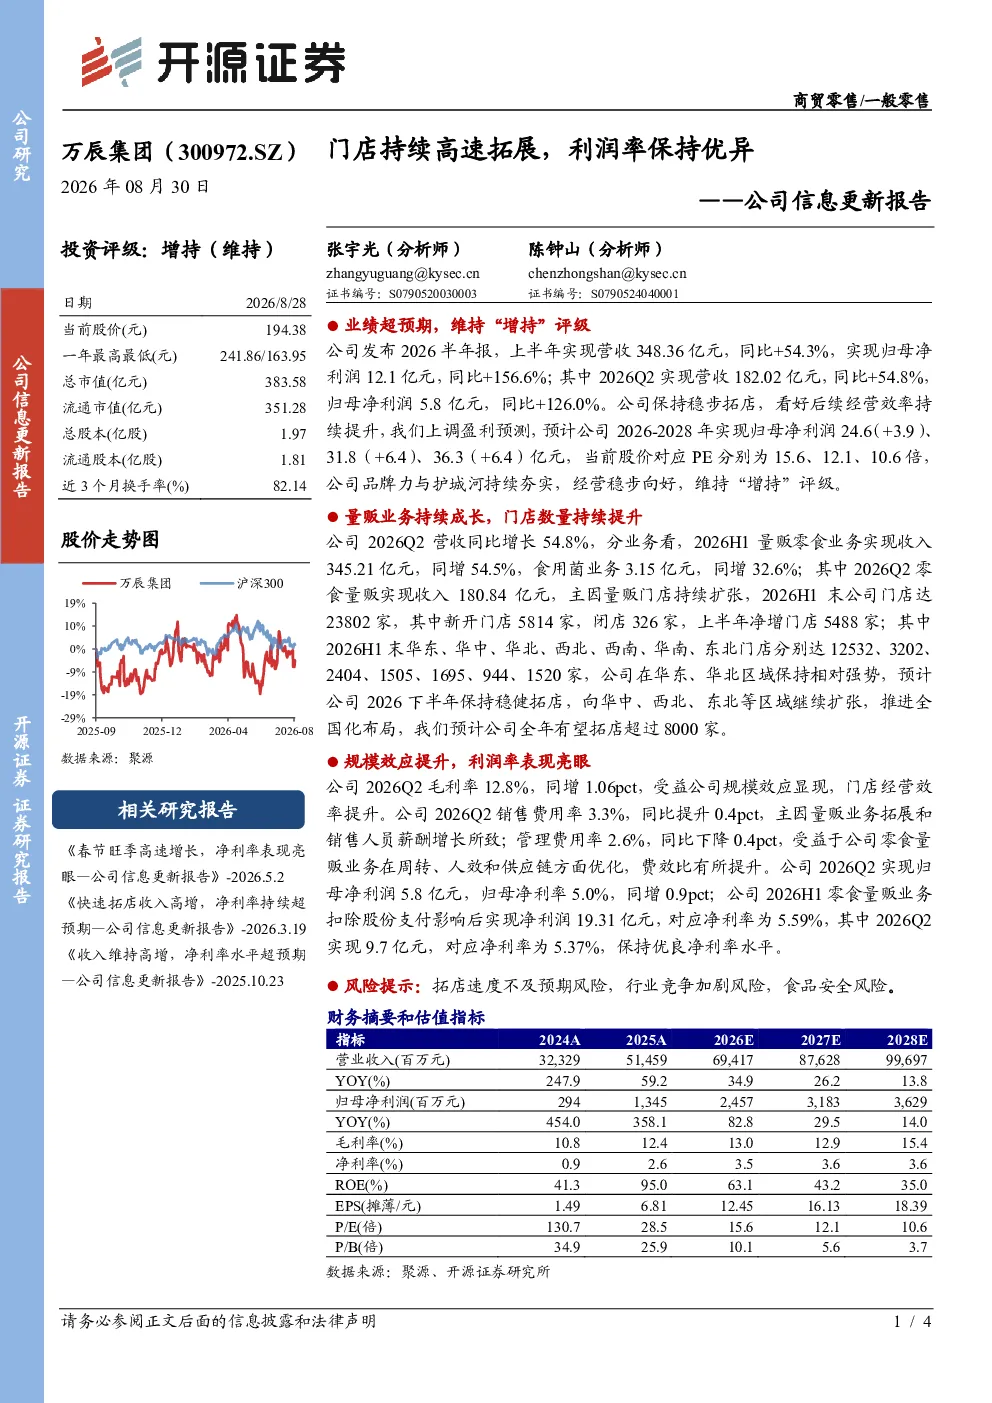
报告显示公司2026年上半年业绩超预期,营收348.36亿元(同比+54.3%),归母净利润12.1亿元(同比+156.6%)。Q2营收182.02亿元(同比+54.8%),归母净利润5.8亿元(同比+126.0%)。公司保持稳步拓店,H1末门店达23802家,净增5488家,预计全年拓店超8000家。量贩零食业务收入345.21亿元(同增54.5%),食用菌业务收入3.15亿元(同增32.6%)。Q2毛利率12.8%(同增1.06pct),归母净利率5.0%(同增0.9pct),H1零食量贩业务净利率为5.59%。维持2026-2028年归母净利润预测为24.6、31.8、36.3亿元,对应PE分别为15.6、12.1、10.6倍,维持“增持”评级。核心观点包括:量贩业务持续成长,门店扩张稳健;规模效应提升,利润率表现亮眼;品牌力与护城河持续夯实,经营稳步向好。
农林牧渔行业的整体发展趋势如何?
农林牧渔行业正经历数字化转型与品牌化升级,消费者对高品质、安全健康农产品的需求持续提升。量贩零食作为其中的细分赛道,受益于消费升级和渠道下沉,市场空间广阔。公司通过持续拓店和供应链优化,强化了规模效应,提升了利润率水平。未来,行业竞争将更加激烈,但头部企业凭借品牌优势和渠道网络,有望进一步巩固市场地位。
报告重点分析了哪些方向?
报告重点分析了公司量贩零食业务的持续成长性,以及门店扩张的稳健性。公司通过优化供应链管理和提升运营效率,实现了营收和利润的双增长。同时,报告也关注了公司利润率的提升,Q2毛利率12.8%,归母净利率5.0%,显示出良好的盈利能力。此外,报告还分析了公司品牌力与护城河的持续夯实,以及未来几年的盈利预测和估值水平。
当前市场对农林牧渔行业的现状如何判断?
当前农林牧渔行业处于快速发展阶段,市场竞争日益激烈。量贩零食赛道凭借其便捷性和性价比,受到消费者青睐,市场渗透率不断提升。然而,行业也面临食品安全、供应链管理等方面的挑战。公司通过严格的品控体系和高效的运营管理,在市场中建立了良好的口碑。整体来看,农林牧渔行业前景广阔,但企业需持续提升核心竞争力以应对市场变化。
研报中提到了哪些风险提示?
研报提示了公司拓店速度可能不及预期,行业竞争加剧,以及食品安全风险。拓店速度受多种因素影响,如选址效率、门店运营成本等,若扩张速度放缓,可能影响营收增长。行业竞争加剧可能导致价格战,压缩利润空间。食品安全是农林牧渔行业的生命线,任何食品安全事件都可能对公司品牌形象和经营造成严重损害。公司需加强品控管理,防范潜在风险。