猜你想问
尿素市场最新价格走势如何?
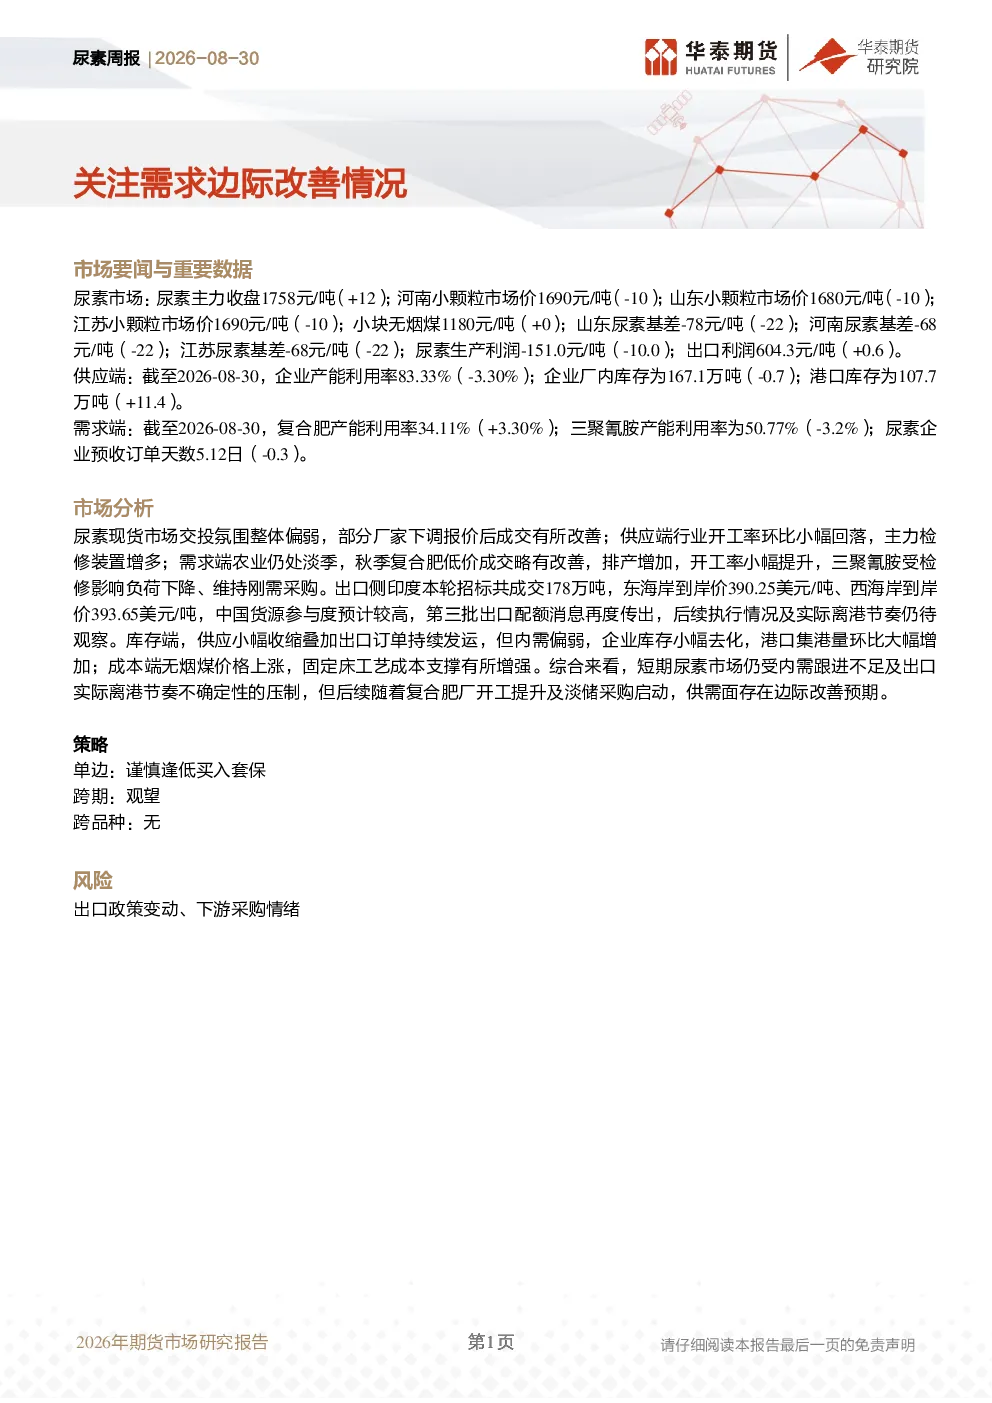
尿素市场主力收盘价1758元/吨,上涨12元;河南、山东、江苏小颗粒市场价分别1690元/吨、1680元/吨、1690元/吨,均有所下调;山东、河南、江苏尿素基差分别为-78元/吨、-68元/吨、-68元/吨,均收窄。尿素生产利润为-151.0元/吨,出口利润604.3元/吨,出口利润保持稳定。这些数据显示尿素市场短期价格波动较大,但整体呈现小幅上涨趋势。
尿素行业供需现状如何?
尿素行业供应端方面,企业产能利用率83.33%,环比下降3.30%;企业厂内库存167.1万吨,环比减少0.7万吨;港口库存107.7万吨,环比增加11.4万吨。需求端方面,复合肥产能利用率34.11%,环比上升3.30%;三聚氰胺产能利用率50.77%,环比下降3.2%;尿素企业预收订单天数5.12天,环比减少0.3天。总体来看,尿素行业供应端小幅收缩,需求端略有改善,但整体供需仍处于动态变化中。
尿素市场未来发展趋势如何?
尿素市场未来发展趋势显示,短期市场仍受内需跟进不足及出口实际离港节奏不确定性的压制。但随着复合肥厂开工提升及淡储采购启动,供需面存在边际改善预期。农业仍处淡季,但秋季复合肥低价成交略有改善,排产增加,开工率小幅提升。出口侧,印度本轮招标成交178万吨,中国货源参与度预计较高,但第三批出口配额后续执行情况仍待观察。尿素市场整体呈现供需两弱的格局,但边际改善的预期为市场带来一定支撑。
当前尿素市场存在哪些主要问题?
当前尿素市场主要问题包括:内需跟进不足,农业仍处淡季,下游采购情绪不高;出口实际离港节奏不确定性较大,第三批出口配额执行情况不明朗;供应端虽小幅收缩,但港口库存大幅增加,市场供应压力仍存;成本端无烟煤价格上涨,对尿素生产成本形成支撑,但并未显著提振市场情绪。这些问题共同导致尿素市场短期内承压,需关注后续供需变化及政策动向。
尿素市场投资风险有哪些?
尿素市场投资风险主要包括出口政策变动和下游采购情绪两个方面。出口政策变动可能直接影响尿素出口量和利润水平,而下游采购情绪的变化则会影响尿素需求。此外,尿素市场受多种因素影响,价格波动较大,供应和需求两端均存在不确定性,这些因素都可能给投资者带来风险。因此,投资者需密切关注市场动态和政策变化,谨慎决策。