猜你想问
中国财险2026年中报核心数据有哪些?
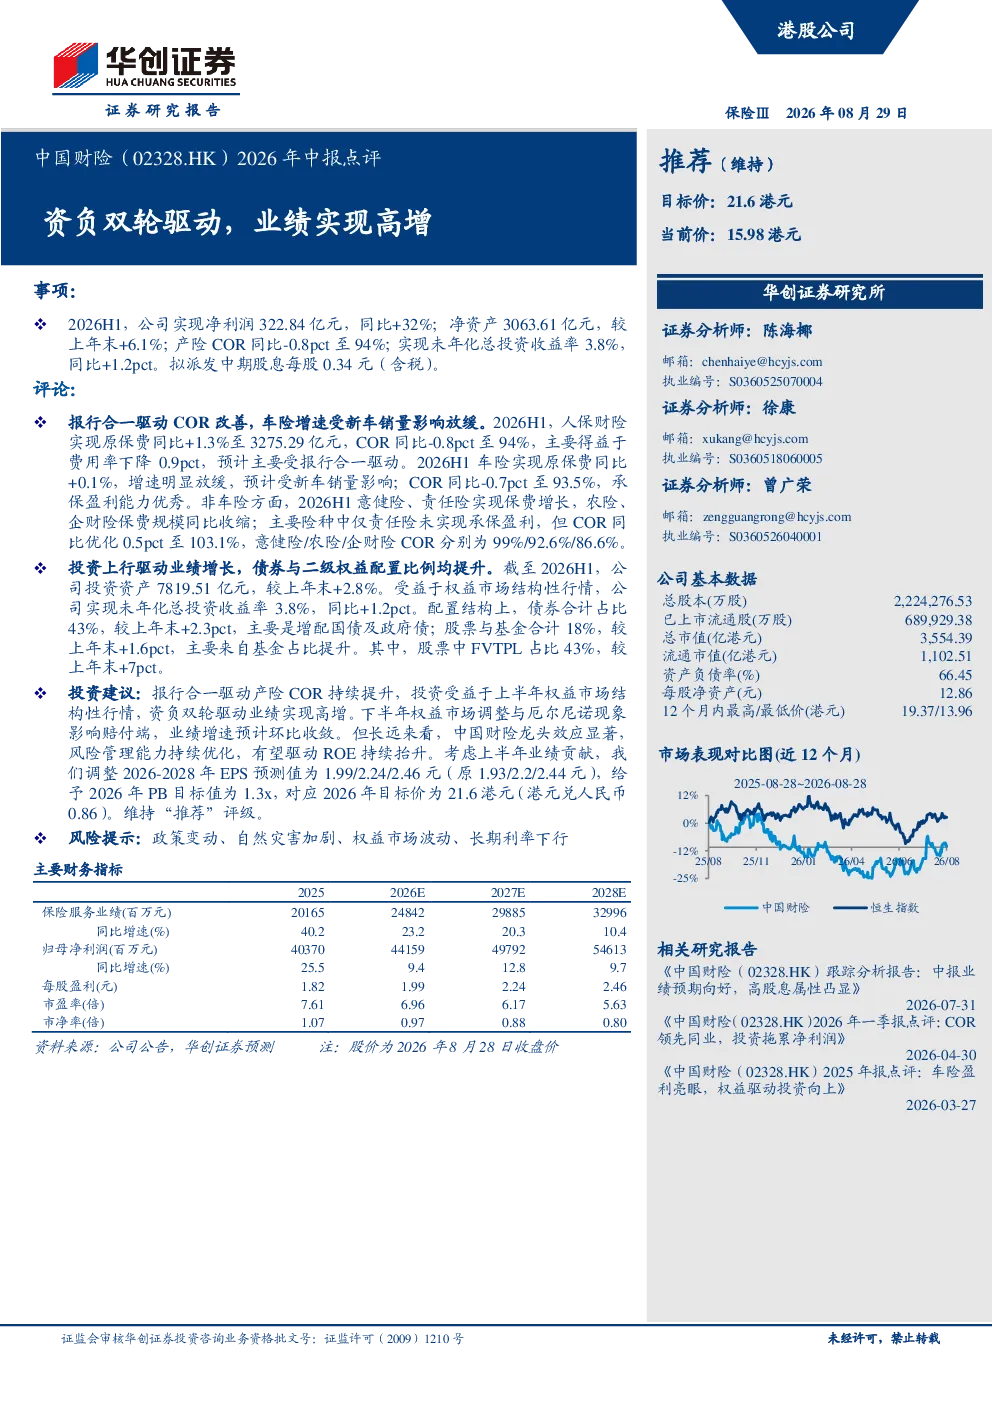
2026年上半年,中国财险实现净利润322.84亿元,同比增长32%;净资产3063.61亿元,较上年末增长6.1%;产险综合成本率(COR)同比下降0.8个百分点至94%,实现未年化总投资收益率3.8%,同比提升1.2个百分点。公司拟派发中期股息每股0.34元(含税)。
产险业务COR改善的原因是什么?
产险COR改善主要得益于费用率下降0.9个百分点,受“报行合一”政策驱动。车险原保费同比增长0.1%,增速明显放缓,受新车销量影响;COR同比下降0.7个百分点至93.5%,承保盈利能力优秀。非车险中,责任险COR同比优化0.5个百分点至103.1%,意外险/COR为99%,农业险/COR为92.6%,企业财产险/COR为86.6%
投资端分析显示哪些变化?
截至2026年上半年,中国财险投资资产7819.51亿元,较上年末增长2.8%。未年化总投资收益率达3.8%,同比提升1.2个百分点,受益于权益市场结构性行情。配置结构变化显示,债券占比提升2.3个百分点至43%,主要增配国债及政府债;股票与基金占比提升1.6个百分点至18%,主要来自基金占比提升;股票中FVTPL占比提升7个百分点至43%
研报对中国财险的市场现状有何判断?
中国财险作为行业龙头,风险管理能力持续优化,业绩实现高增主要得益于报行合一驱动产险COR持续提升,以及投资受益于上半年权益市场行情。长期来看,公司有望驱动ROE持续抬升。但下半年权益市场调整与厄尔尼诺现象可能影响赔付端,业绩增速预计环比收敛
研报提示哪些风险因素?
研报提示的风险因素包括政策变动、自然灾害加剧、权益市场波动、长期利率下行。这些因素可能对公司的业绩表现产生不利影响,投资者需密切关注相关市场动态和政策变化
你可能感兴趣
中国财险(02328.HK)2025年三季报点评:资负双驱业绩高增,25Q4及全年有望延续趋势
华创证券2025-10-31
2026年中期业绩公告点评:银保新单高增,资负共同驱动净利润实现较好增长
金融国联民生证券2026-08-29
中国财险2022年中报业绩点评:资负共振推动利润超预期
国泰君安证券2022-08-27
2025Q3业绩预增点评:资负双轮驱动,业绩超预期高增
华创证券2025-10-17
中国财险 2025 年三季报点评:资负共振驱动利润增速提升
国联民生证券2025-11-01
上市险企23Q1保费追踪:寿财险高景气延续,Q1资负两端向好业绩有望高增,Q2改善趋势预计将持续
金融财通证券2023-04-15
中国财险(02328.HK)9M25预增点评:利润大超预期 上调全年预测
中泰证券2025-10-16
保险行业2023年7月保费数据点评:保险储蓄继续驱动寿险高增,财险单月保费转负
金融国泰君安证券2023-08-31
COR驱动承保高增,权益占比大幅提升——中国财险2025年业绩点评
国泰海通证券2026-03-28
银保驱动价值增长,财险承保盈利高增——中国人民保险集团 2025 年业绩点评
国泰海通证券2026-03-27