猜你想问
产投股权浮盈能否转化为信用支撑?
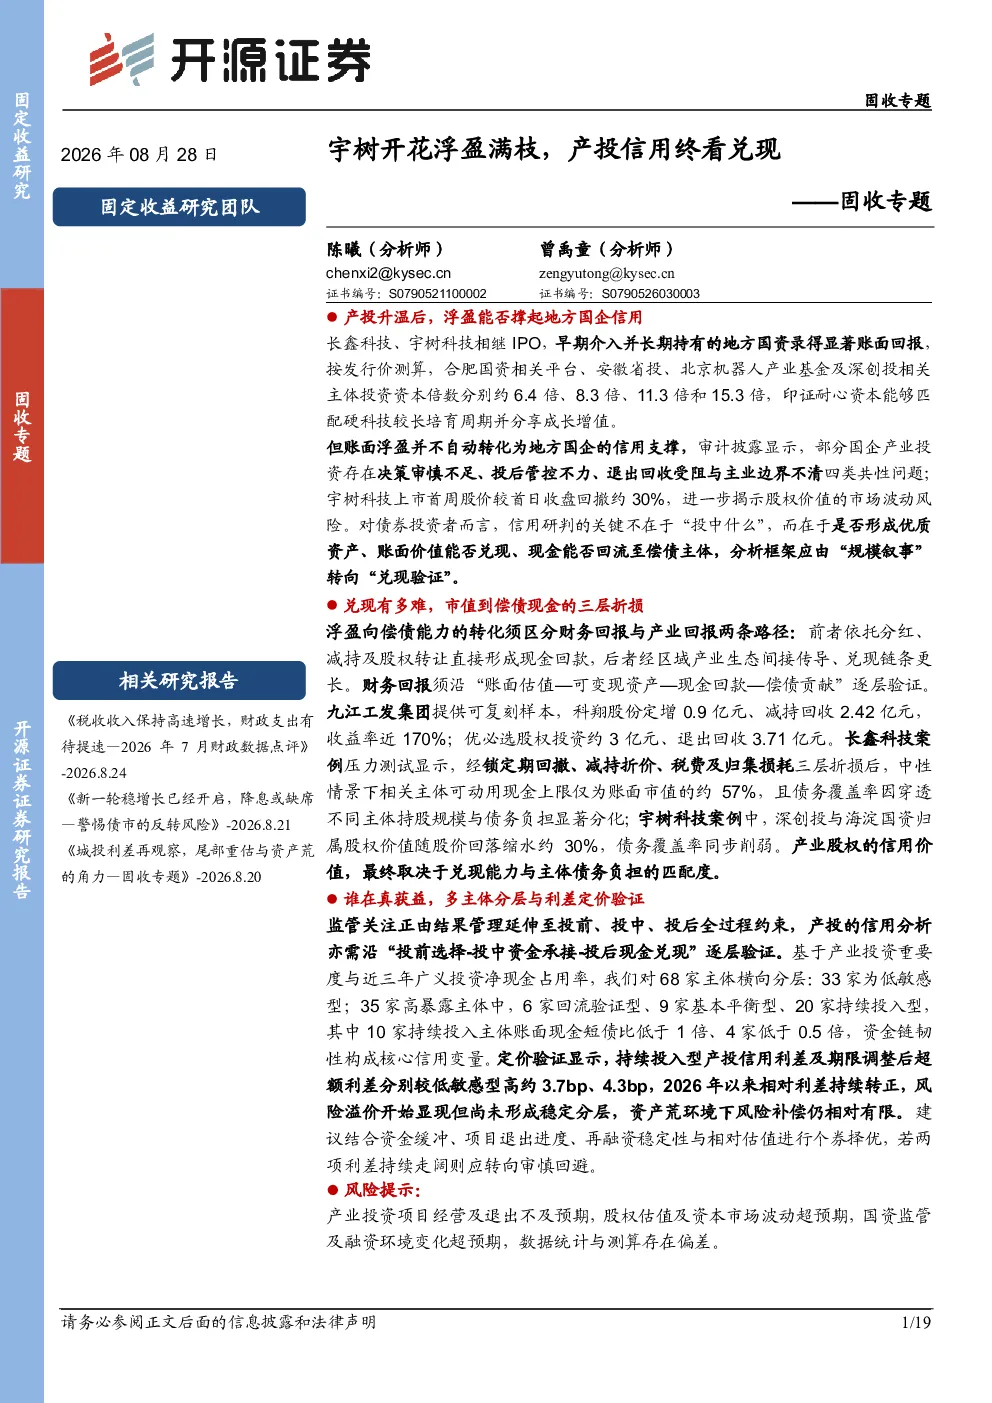
产投股权浮盈能否转化为信用支撑取决于投资质量、回报兑现和资金跟踪。需验证账面估值、可变现资产、现金回款及偿债贡献,穿透产投对城投及地方国资信用资质的真实贡献。国企产业投资存在决策审慎不足、投后管控不力、退出回收受阻与主业边界不清四类共性问题,股权增值存在折损,需逐层验证财务回报与产业回报路径。
半导体人工智能产业投资趋势如何?
地方国资在半导体、人工智能等战略性新兴产业中的产业投资取得显著账面回报,但需关注其转化路径的不确定性。信用研判关键在于投资是否形成优质资产、账面价值能否兑现、现金能否回流至偿债主体。需从投资质量、回报兑现和资金跟踪三个层次系统性审视,关注股权增值折损风险及产业投资价值兑现的四层验证框架:账面估值、可变现资产、现金回款、偿债贡献。
报告如何分析产投信用价值?
报告建议从投资质量、回报兑现和资金跟踪三个层次审视产投信用价值。信用分析框架应从“规模叙事”延伸至“兑现验证”,重点关注母公司口径现金归集率、投资净现金占用率与核心短债匹配度。需穿透产投对城投及地方国资信用资质的真实贡献,区分财务回报与产业回报路径,逐层验证账面估值—可变现资产—现金回款—偿债贡献。
当前产投市场存在哪些风险?
产投资产从浮盈到偿债现金的转化路径存在不确定性,国企产业投资存在决策审慎不足、投后管控不力、退出回收受阻与主业边界不清四类共性问题。需关注股权增值折损风险,验证账面价值能否兑现、现金能否回流至偿债主体。部分主体账面现金短债比偏低,需警惕资金链风险。信用利差分化显示持续投入型产投信用资质相对较弱,需结合资金缓冲、项目退出进度、再融资稳定性与相对估值进行个券择优。
如何规避产投信用风险?
规避产投信用风险需穿透审视资产质量、收益兑现与现金回流三维度。关注母公司口径现金归集率、投资净现金占用率与核心短债匹配度,结合资金缓冲、项目退出进度、再融资稳定性与相对估值进行个券择优。若两项利差持续走阔则应转向审慎回避。需警惕股权增值折损、资金链断裂及主业边界不清风险,系统性验证产业投资价值兑现的四层框架:账面估值、可变现资产、现金回款、偿债贡献。