猜你想问
五粮液2026年上半年业绩表现如何?
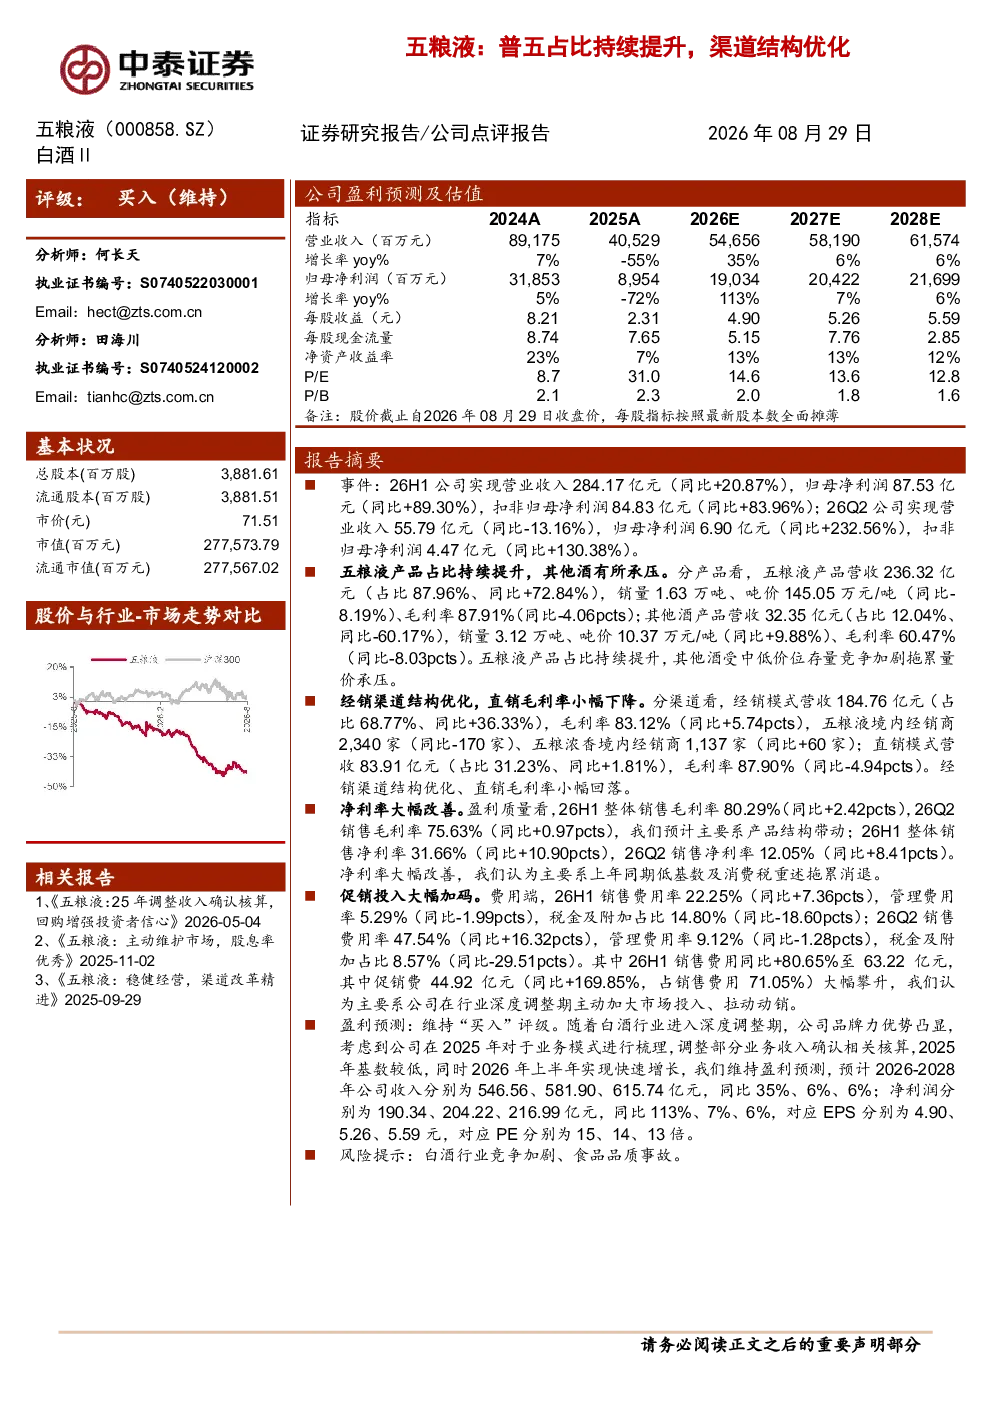
五粮液2026年上半年业绩表现强劲,公司实现营业收入284.17亿元,同比增长20.87%;归母净利润87.53亿元,同比增长89.30%。五粮液产品营收占比持续提升至87.96%,其他酒产品受中低价位竞争影响营收下降60.17%。经销渠道结构优化,直销毛利率小幅下降。公司净利率大幅改善,主要受产品结构及上年低基数影响。费用端,促销投入大幅加码,26H1销售费用同比增加80.65%至63.22亿元。
白酒行业发展趋势如何?
白酒行业发展趋势呈现高端化、品牌化、结构优化的特点。高端白酒市场持续增长,品牌集中度提升,消费者对品质和品牌价值认可度增强。中低端白酒市场竞争激烈,部分企业面临压力。行业整合加速,头部企业通过产品创新和渠道优化巩固市场地位。政策监管趋严,食品安全和环保要求提高,推动行业健康可持续发展。
报告重点分析了五粮液的哪些方面?
报告重点分析了五粮液的业绩表现、产品结构、渠道结构优化及费用情况。业绩方面,公司营收和净利润均实现显著增长,产品结构持续优化,高端产品占比提升。渠道方面,经销渠道结构优化,直销毛利率小幅下降,但整体渠道效率提升。费用方面,销售费用大幅增加,主要用于促销投入,反映公司市场拓展力度加大。报告还分析了净利率改善的原因,主要受产品结构优化和低基数影响。
当前白酒市场现状如何判断?
当前白酒市场呈现高端化、品牌集中度提升的趋势。高端白酒市场增长稳健,消费者对品牌和品质的追求推动高端产品价格上行。中低端白酒市场竞争激烈,部分企业面临价格战压力。渠道结构持续优化,线上线下融合加速,品牌通过多元化渠道触达消费者。行业监管趋严,食品安全和环保要求提高,对行业产生积极影响。市场竞争格局稳定,头部企业优势明显。
研报提示了哪些风险?
研报提示的主要风险包括白酒行业竞争加剧和食品品质事故。行业竞争加剧可能导致价格战,影响企业盈利能力。食品品质事故可能对品牌声誉造成严重损害,甚至引发市场信任危机。此外,消费习惯变化、经济波动等因素也可能对白酒行业产生影响。企业需加强品牌建设、产品创新和风险管理,以应对市场变化。