猜你想问
康农种业2026年中报核心内容是什么?
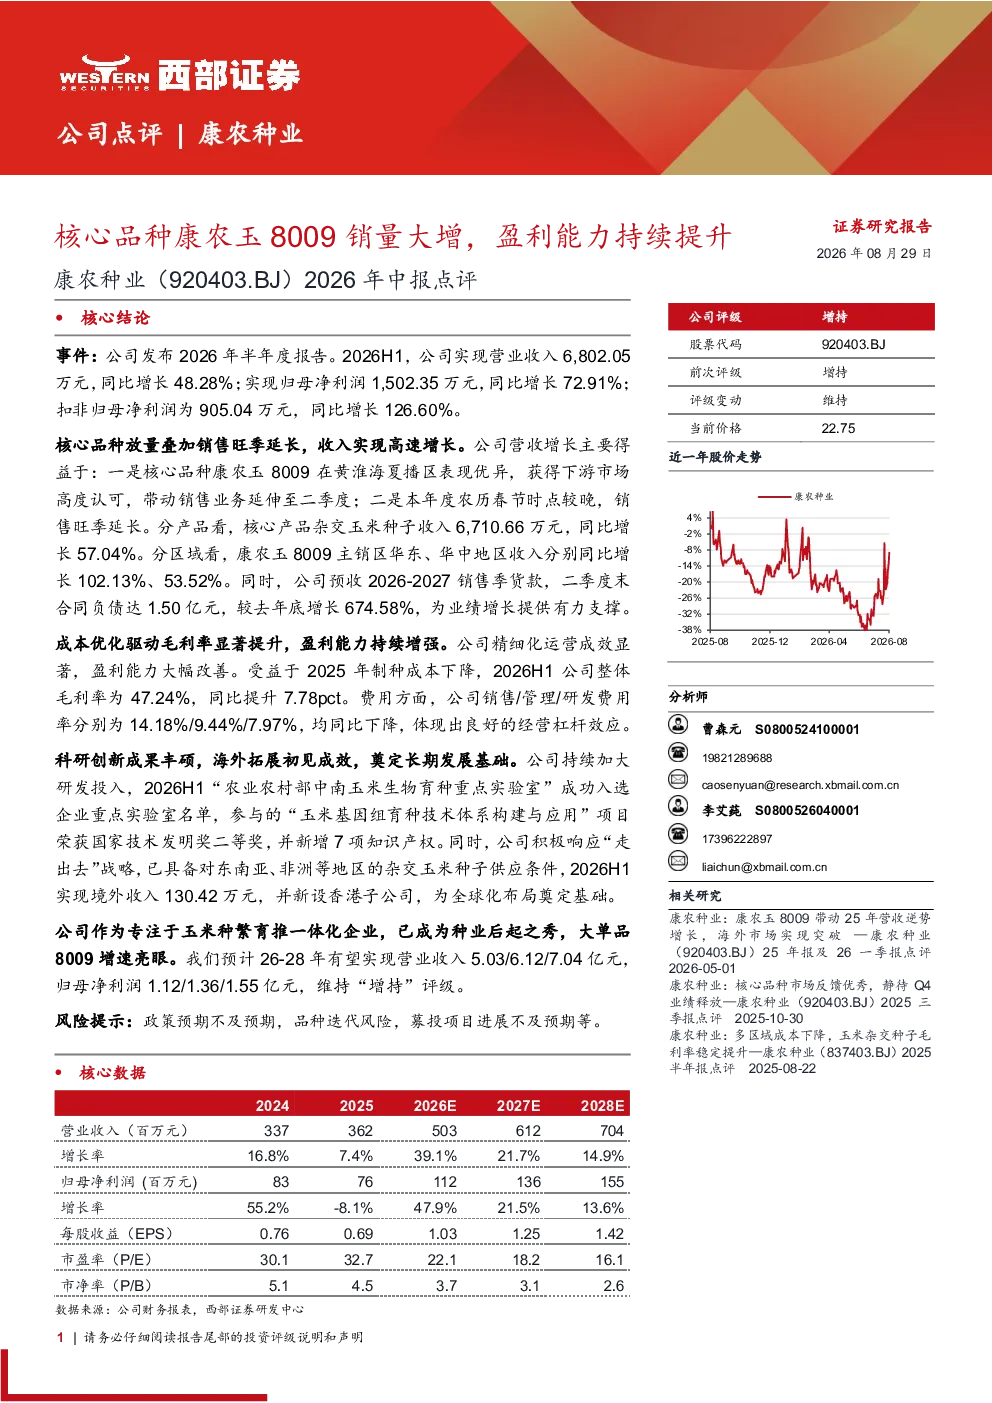
康农种业2026年中报显示公司业绩高速增长。2026H1实现营业收入6802.05万元,同比增长48.28%;归母净利润1502.35万元,同比增长72.91%;扣非归母净利润905.04万元,同比增长126.60%。核心品种康农玉8009在黄淮海夏播区表现优异,带动销售业务延伸至二季度。农历春节时点较晚,销售旺季延长。核心产品杂交玉米种子收入6710.66万元,同比增长57.04%。
玉米种业的赛道发展趋势如何?
玉米种业作为农业重要领域,科技创新是行业发展的核心驱动力。近年来,分子育种、基因编辑等生物技术应用日益广泛,推动品种迭代加速。同时,种业政策持续优化,鼓励企业加强研发投入,提升核心竞争力。国内外市场竞争加剧,头部企业通过并购整合扩大市场份额,行业集中度逐步提高。康农种业等专注于玉米种繁育推一体化企业,通过大单品策略实现快速增长,成为行业新秀。
研报对康农种业重点分析了哪些方向?
研报重点分析了康农种业的收入增长驱动因素、盈利能力提升路径及科研创新布局。收入端,核心品种康农玉8009表现亮眼,带动杂交玉米种子收入同比增长57.04%,华东、华中地区收入分别增长102.13%、53.52%。盈利端,成本优化推动毛利率提升7.78pct至47.24%,费用控制良好。科研创新方面,企业重点实验室入选、国家技术发明奖获奖及知识产权新增,彰显研发实力。
当前玉米市场现状如何?
当前玉米市场呈现供需紧平衡态势,主产区产量波动受天气影响较大。国内消费需求稳定增长,饲料、深加工领域对优质品种需求提升。国际市场方面,贸易格局变化及地缘政治影响价格波动。康农种业核心品种康农玉8009在黄淮海夏播区表现优异,反映市场需求对优质品种的偏好。企业通过预收货款等方式增强经营韧性,应对市场不确定性。
研报提示了哪些风险?
研报提示康农种业面临多重风险。政策风险方面,种业政策调整可能影响经营环境。品种迭代风险需关注核心品种8009的市场表现及后续品种研发进度。募投项目进展不及预期可能影响长期发展。此外,行业竞争加剧、农资价格波动等外部因素也可能对企业业绩产生不确定性影响。