猜你想问
这份研报的核心内容是什么?
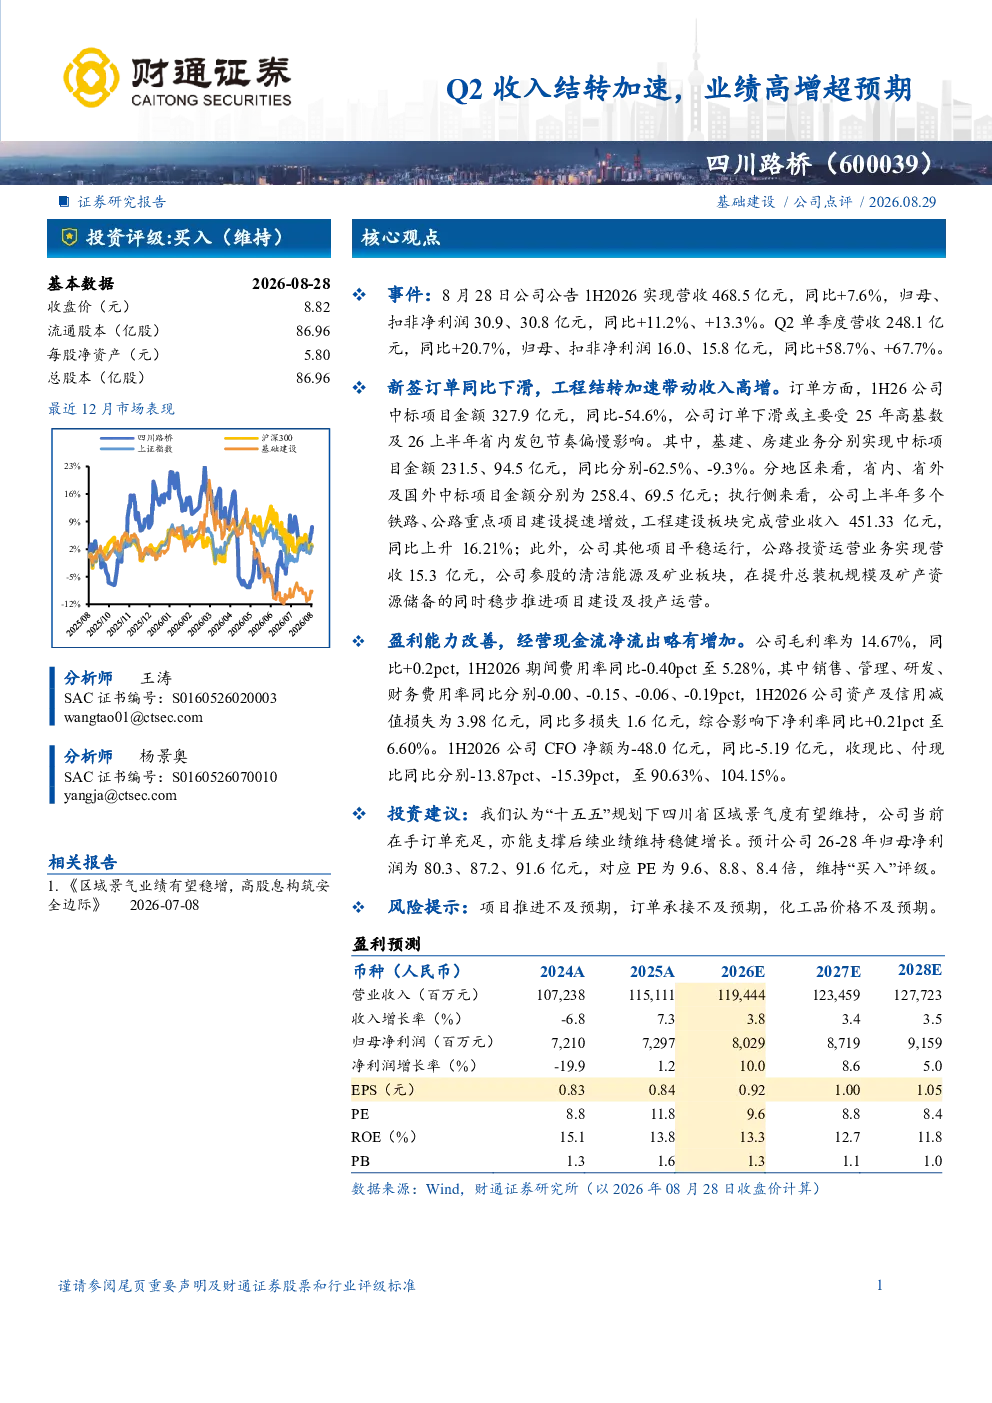
这份研报分析了四川路桥2026年上半年的业绩表现,指出Q2收入结转加速,业绩高增超预期。公司1H2026实现营收468.5亿元,同比+7.6%,归母净利润30.9亿元,同比+11.2%;Q2单季度营收248.1亿元,同比+20.7%,归母净利润16.0亿元,同比+58.7%。毛利率为14.67%,同比+0.2pct,净利率同比+0.21pct至6.60%
报告关注的赛道/行业发展趋势如何?
报告显示,四川路桥的基建业务收入同比上升16.21%,但新签订单同比下滑54.6%,主要受25年高基数及26上半年省内发包节奏偏慢影响。省内、省外及国外中标项目金额分别为258.4、69.5亿元。这表明行业竞争加剧,省内项目承压,企业需积极拓展省外市场以维持增长
报告重点分析了哪些方向?
报告重点分析了四川路桥的收入结构、盈利能力及现金流状况。工程建设板块是主要收入来源,完成营业收入451.33亿元,同比上升16.21%。毛利率和净利率均有所提升,但期间费用率同比-0.40pct至5.28%。报告还关注了公司参股的清洁能源及矿业板块的稳步推进
当前市场对四川路桥的判断是什么?
市场对四川路桥的判断显示,公司业绩高增超预期,但仍面临订单下滑的挑战。新签订单同比大幅下滑,反映出行业竞争压力增大。公司维持“买入”评级,预计26-28年归母净利润为80.3、87.2、91.6亿元,对应PE为9.6、8.8、8.4倍
研报提示了哪些风险?
研报提示的主要风险包括项目推进不及预期、订单承接不及预期以及化工品价格不及预期。新签订单下滑表明公司在项目获取和执行方面可能面临挑战,需关注省内发包节奏放缓的影响。此外,化工品价格波动可能影响公司相关业务的盈利能力
你可能感兴趣
订单持续高增+加速结转,中报业绩大概率超预期
建筑建材国金证券2018-06-13
Q2业绩超市场预期,新产品驱动收入利润高增
太平洋证券2025-08-29
四会富仕H1收入高增Q2利润环比近翻倍业绩结构性超预期
未知机构2026-08-04
新兴渠道带动收入高增,Q2业绩超预期
西南证券2025-07-14
PCB产业链点评 四会富仕 H1收入高增 Q2利润环比近翻倍 业绩结构性超预期
未知机构2026-08-03
华阳集团2026年半年报点评:收入和利润高增,略超预期,Q2业绩增长提速
东吴证券2026-08-25
行动教育26H1点评 Q2收款高增27 yoy超股权激励目标 合同负债加速增长 收入扣非归母净
未知机构2026-08-12
Q4收入增长加速,业绩高增超预期
财通证券2024-02-02
红包 浙商轻工史凡可 英科再生 Q2收入延续超预期 三框表现亮眼 墙板延续高增
未知机构2026-08-26
销售增速达79%,预期带动结转收入高增
亿翰智库2021-03-27