猜你想问
武汉天源2026年中报核心内容有哪些?
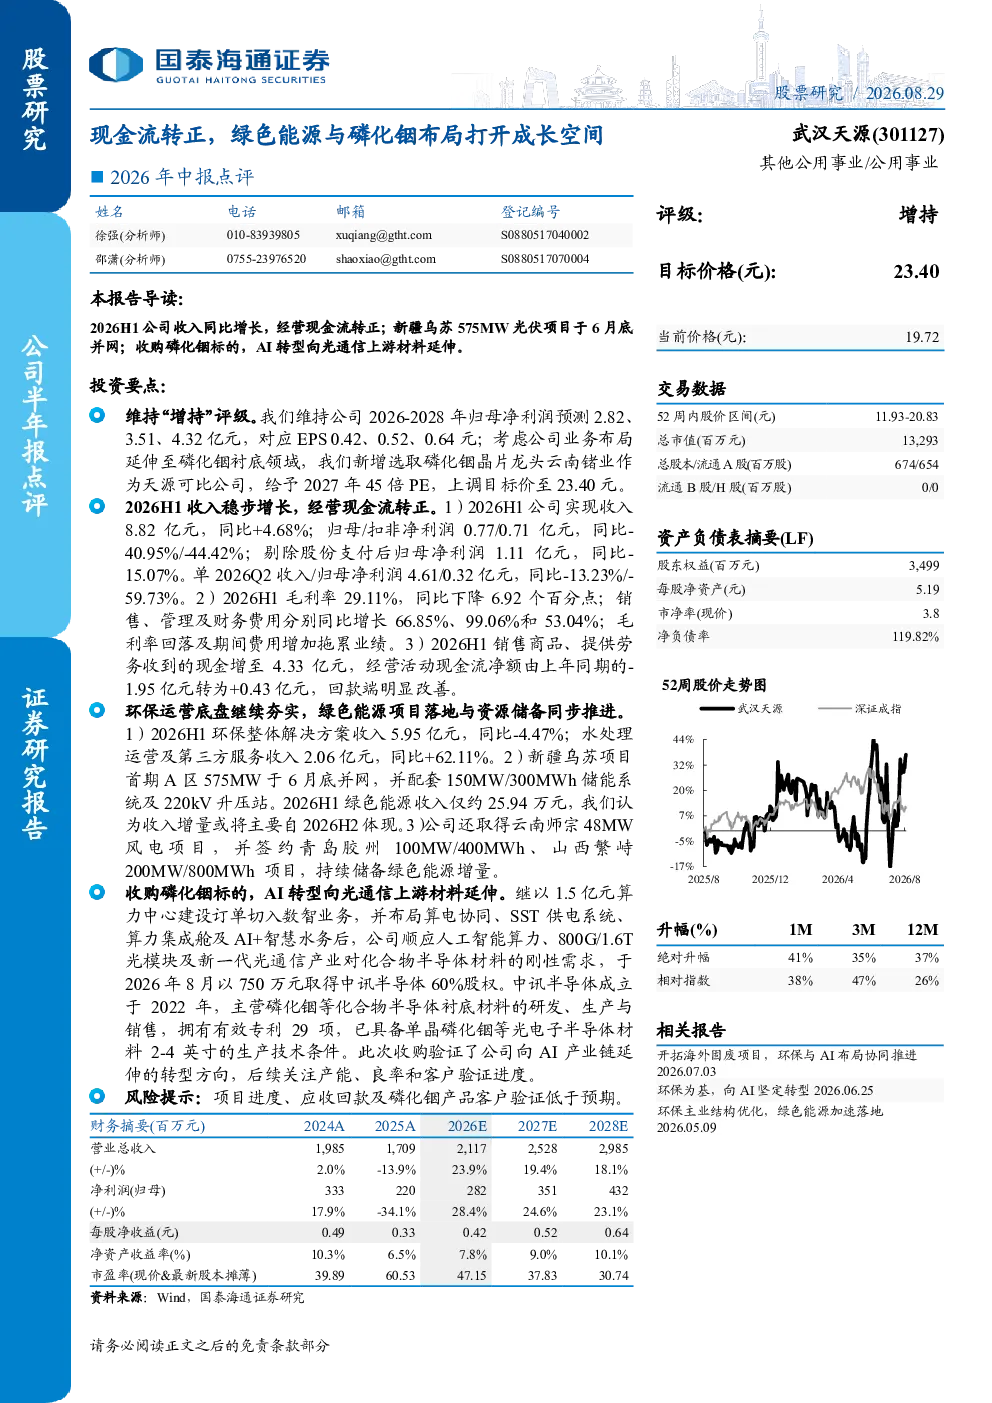
2026年中报显示武汉天源收入稳步增长,实现8.82亿元,同比+4.68%,但归母净利润同比大幅下降40.95%。报告指出毛利率回落及期间费用增加拖累业绩,销售、管理及财务费用分别同比增长66.85%、99.06%和53.04%。经营活动现金流净额由负转正至+0.43亿元,回款端明显改善。环保业务方面,整体解决方案收入同比-4.47%,但水处理运营及第三方服务收入同比+62.11%。绿色能源项目新疆乌苏并网,但2026H1收入仅约25.94万元,预计增量主要来自2026H2。公司还签约多个风电项目,持续储备增量。
绿色能源赛道发展趋势如何?
绿色能源赛道发展趋势持续向好,武汉天源积极布局。公司环保业务稳健,水处理运营及第三方服务增长显著。绿色能源方面,新疆乌苏项目已并网,配套储能系统及升压站,云南师宗风电项目落地,并签约青岛胶州、山西繁峙等大型项目,展现持续储备增量能力。虽然2026H1绿色能源收入尚低,但未来增长潜力巨大,符合行业发展趋势。公司顺应产业需求,推动绿色能源项目落地与资源储备同步进行,为长期发展奠定基础。
报告重点分析了武汉天源的哪些方向?
报告重点分析了武汉天源的财务表现、现金流改善、环保业务发展及绿色能源项目布局。财务方面,报告指出收入增长但利润下滑,毛利率回落及费用增加是主要拖累因素,但现金流转正显示回款改善。环保业务方面,水处理运营及第三方服务增长强劲,整体解决方案收入略降。绿色能源方面,新疆乌苏项目并网,多个风电项目签约,未来增量可期。此外,公司通过收购中讯半导体布局磷化铟,向AI产业链延伸转型,展现多元化发展策略。
武汉天源当前的市场现状如何?
武汉天源当前市场现状呈现收入增长但利润承压,现金流改善的态势。公司2026H1实现收入8.82亿元,同比增长4.68%,但归母净利润同比大幅下降40.95%。毛利率回落及期间费用增加是主要影响因素,但经营活动现金流净额由负转正至+0.43亿元,显示回款端明显改善。环保业务稳健发展,水处理运营及第三方服务收入增长显著。绿色能源项目逐步落地,但短期收入贡献有限,未来增长潜力大。公司通过收购磷化铟相关企业,向AI产业链延伸,展现转型决心。
研报提示了哪些风险?
研报提示的主要风险包括项目进度不及预期、应收回款问题及磷化铟产品客户验证进度。项目进度方面,绿色能源项目及磷化铟产能扩张需关注实际落地情况。应收回款方面,虽然现金流转正,但期间费用大幅增加仍需关注应收账款管理。磷化铟产品客户验证方面,收购中讯半导体后,需关注新产品的市场接受度和客户验证进度。此外,行业竞争加剧、技术迭代风险等也需持续关注,但研报未涉及投资建议。