猜你想问
中国人保2026年半年报主要表现如何?
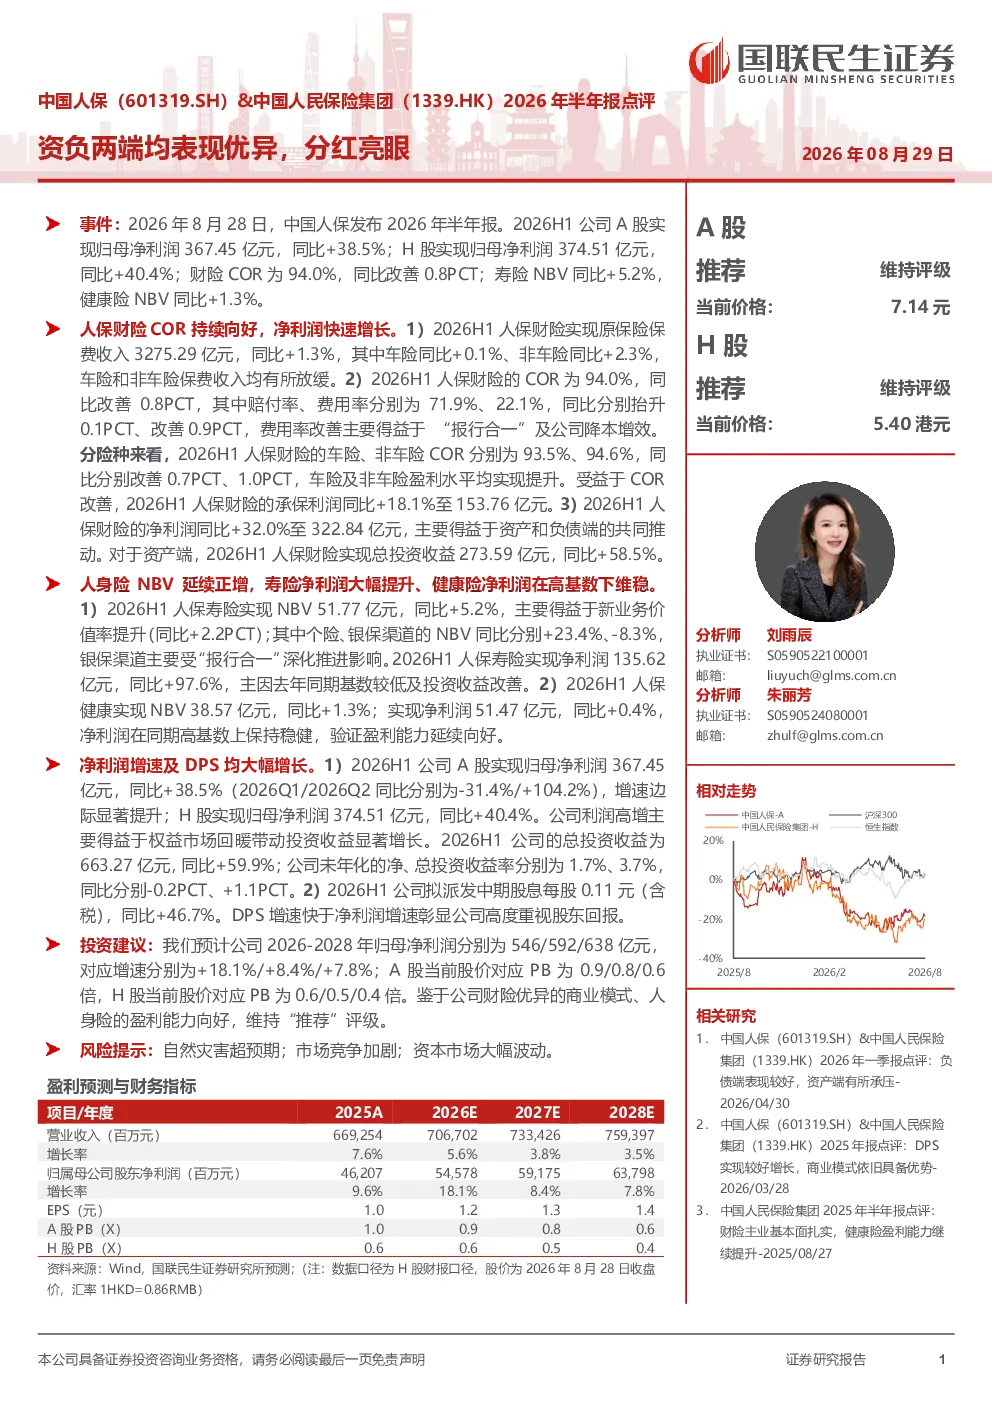
中国人保2026年半年报显示,财险和人身险业务均实现增长。财险业务方面,原保险保费收入3275.29亿元,同比+1.3%,车险和非车险保费收入有所放缓。财险COR为94.0%,同比改善0.8PCT,赔付率71.9%、费用率22.1%,费用率改善主要得益于“报行合一”及降本增效。车险和非车险COR分别改善0.7PCT和1.0PCT,承保利润同比+18.1%至153.76亿元。人身险业务方面,人保寿险NBV同比+5.2%,主要得益于新业务价值率提升,个险渠道NBV同比+23.4%,银保渠道受“报行合一”影响NBV同比-8.3%。人保寿险净利润同比+97.6%,主因去年同期基数较低及投资收益改善。人保健康NBV同比+1.3%,净利润同比+0.4%,在高基数上保持稳健。整体业绩方面,A股归母净利润367.45亿元,同比+38.5%;H股归母净利润374.51亿元,同比+40.4%。总投资收益663.27亿元,同比+59.9%,未年化净、总投资收益率分别为1.7%、3.7%。中期股息每股0.11元(含税),同比+46.7%,DPS增速快于净利润增速。
财险和人身险行业发展趋势如何?
财险行业发展趋势方面,随着“报行合一”政策的深入推进,财险公司费用率有望持续改善,承保盈利能力增强。车险和非车险业务COR持续优化,承保利润增长稳定。人身险行业方面,新业务价值率提升是关键趋势,个险渠道发展稳健,银保渠道受政策影响调整,但整体NBV保持增长。健康险业务在高基数上仍保持稳健发展,盈利能力稳定。未来,行业竞争将加剧,公司需持续优化产品结构和渠道管理,提升核心竞争力。
中国人保2026年半年报重点分析了哪些方面?
中国人保2026年半年报重点分析了财险和人身险业务的经营情况。财险业务方面,报告详细分析了保费收入、COR、赔付率、费用率等关键指标,指出“报行合一”政策带来的费用率改善效果显著。车险和非车险COR的改善,以及承保利润的增长,均体现了财险业务的稳健发展。人身险业务方面,报告重点关注了NBV、净利润等指标,分析了个险和银保渠道的发展差异,以及健康险业务的稳健表现。此外,报告还分析了公司整体业绩表现,包括归母净利润、总投资收益、股息分配等,展现了公司资负两端均表现优异。
当前保险市场现状如何?
当前保险市场现状呈现竞争加剧、政策驱动、科技赋能等特点。财险市场竞争激烈,车险业务趋于饱和,非车险业务发展空间较大。人身险市场方面,银保渠道受“报行合一”政策影响较大,个险渠道发展稳健,健康险业务增长稳定。科技赋能成为行业发展趋势,保险公司积极运用大数据、人工智能等技术提升服务效率和客户体验。监管政策持续收紧,对保险公司的合规经营提出更高要求。未来,保险公司需加强风险管理,提升产品和服务质量,以应对市场竞争和监管挑战。
中国人保2026年半年报存在哪些风险提示?
中国人保2026年半年报提示了以下风险:自然灾害超预期可能影响财险业务赔付;市场竞争加剧可能导致保费收入增长放缓;资本市场大幅波动可能影响公司投资收益。此外,人身险业务受宏观经济环境和政策影响较大,银保渠道转型可能面临挑战。公司需加强风险管理,提升应对市场变化的能力。同时,保险公司还需关注政策变化和监管要求,确保合规经营。