猜你想问
这份研报的核心内容是什么?
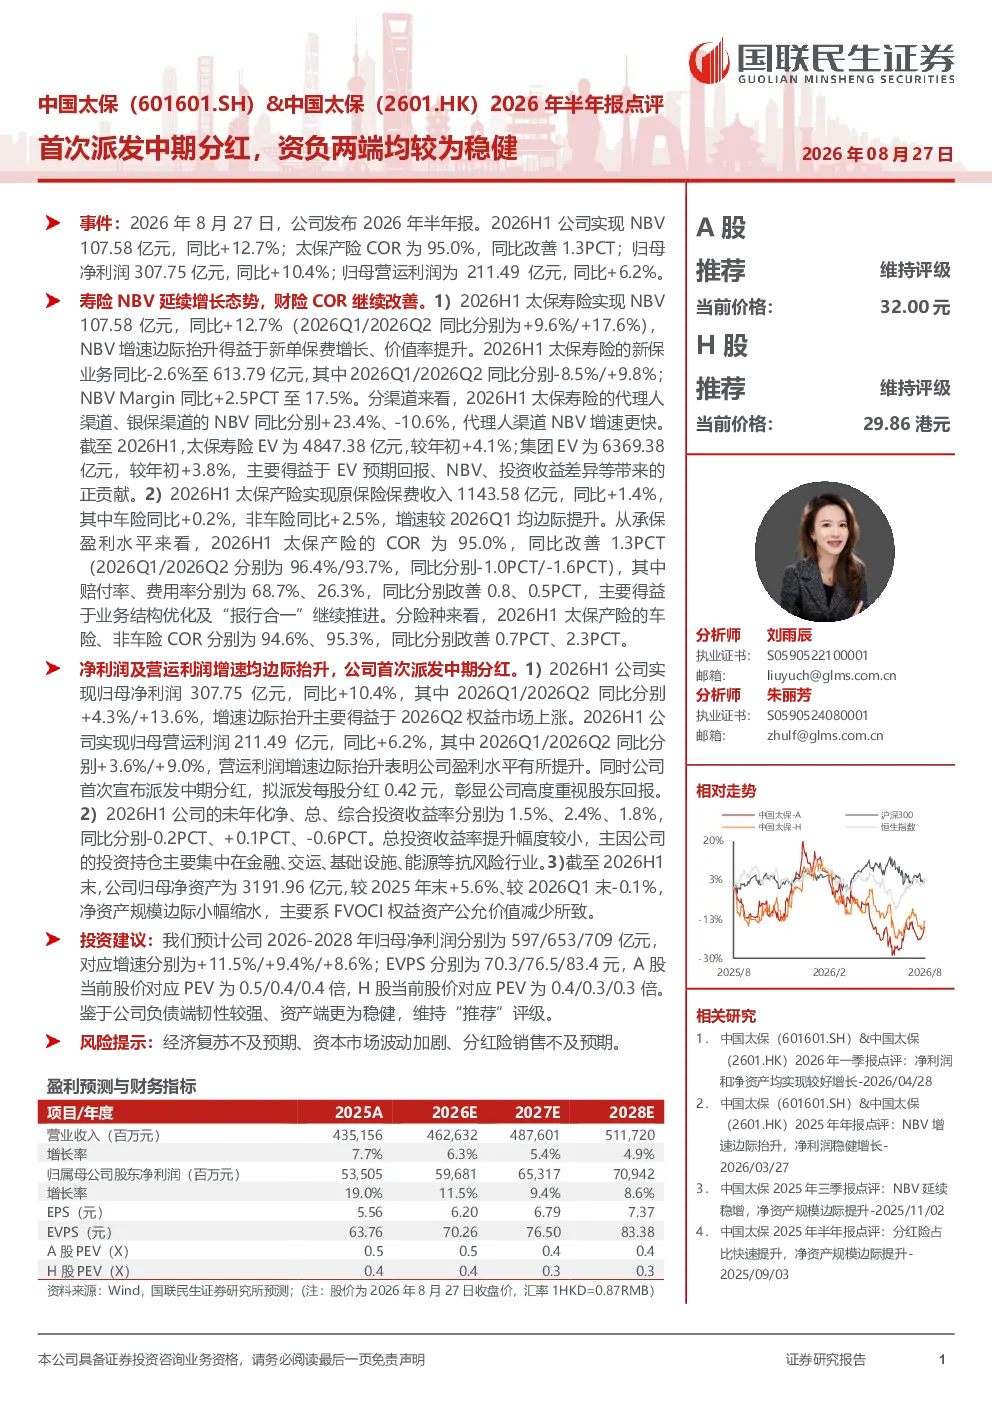
这份研报主要点评了中国太保2026年半年报,指出公司首次派发中期分红,资产负债两端均表现稳健。寿险业务方面,NBV同比增长12.7%,主要得益于新单保费增长和价值率提升,代理人渠道表现突出。财险业务方面,原保险保费收入同比增长1.4%,COR同比改善1.3PCT,赔付率和费用率均有所下降。盈利方面,归母净利润同比增长10.4%,首次宣布派发中期分红,每股0.42元。投资方面,未年化净、总、综合投资收益率分别为1.5%、2.4%、1.8%,同比有所波动。
寿险行业发展趋势如何?
从研报数据看,寿险行业发展趋势呈现分化。太保寿险NBV同比增长12.7%,增速边际抬升,主要得益于新单保费增长和价值率提升,代理人渠道表现突出。银保渠道NBV同比-10.6%,显示银保渠道面临一定压力。整体来看,寿险行业价值率提升是主要趋势,但不同渠道表现存在差异,代理人渠道仍是重要增长点。
研报重点分析了哪些方向?
研报重点分析了太保寿险和财险业务的具体表现。寿险方面,关注了NBV、新单保费、价值率、代理人渠道和银保渠道的业绩。财险方面,关注了原保险保费收入、COR、赔付率和费用率。此外,还分析了公司的盈利能力、分红政策、投资收益率和净资产情况,全面评估了公司的经营状况和财务健康度。
当前市场对太保的判断是怎样的?
从研报看,市场对太保的判断是积极的。公司负债端韧性较强,寿险NBV增速边际抬升,财险业务稳健。资产端表现稳健,尽管投资收益率同比有所下降,但持仓集中于抗风险行业,安全性较高。公司首次派发中期分红,提升了股东回报。整体来看,太保在寿险和财险业务均表现良好,财务状况稳健,市场对其未来发展持乐观态度。
研报提示了哪些风险?
研报提示了三方面风险:一是经济复苏不及预期,可能影响保险需求和公司业绩。二是资本市场波动加剧,可能影响公司投资收益。三是分红险销售不及预期,可能影响寿险业务增长。这些风险需要关注,但研报同时指出公司负债端和资产端均表现稳健,具备应对风险的能力。