猜你想问
JS Global Lifestyle 2026年第二季度财报核心数据有哪些?
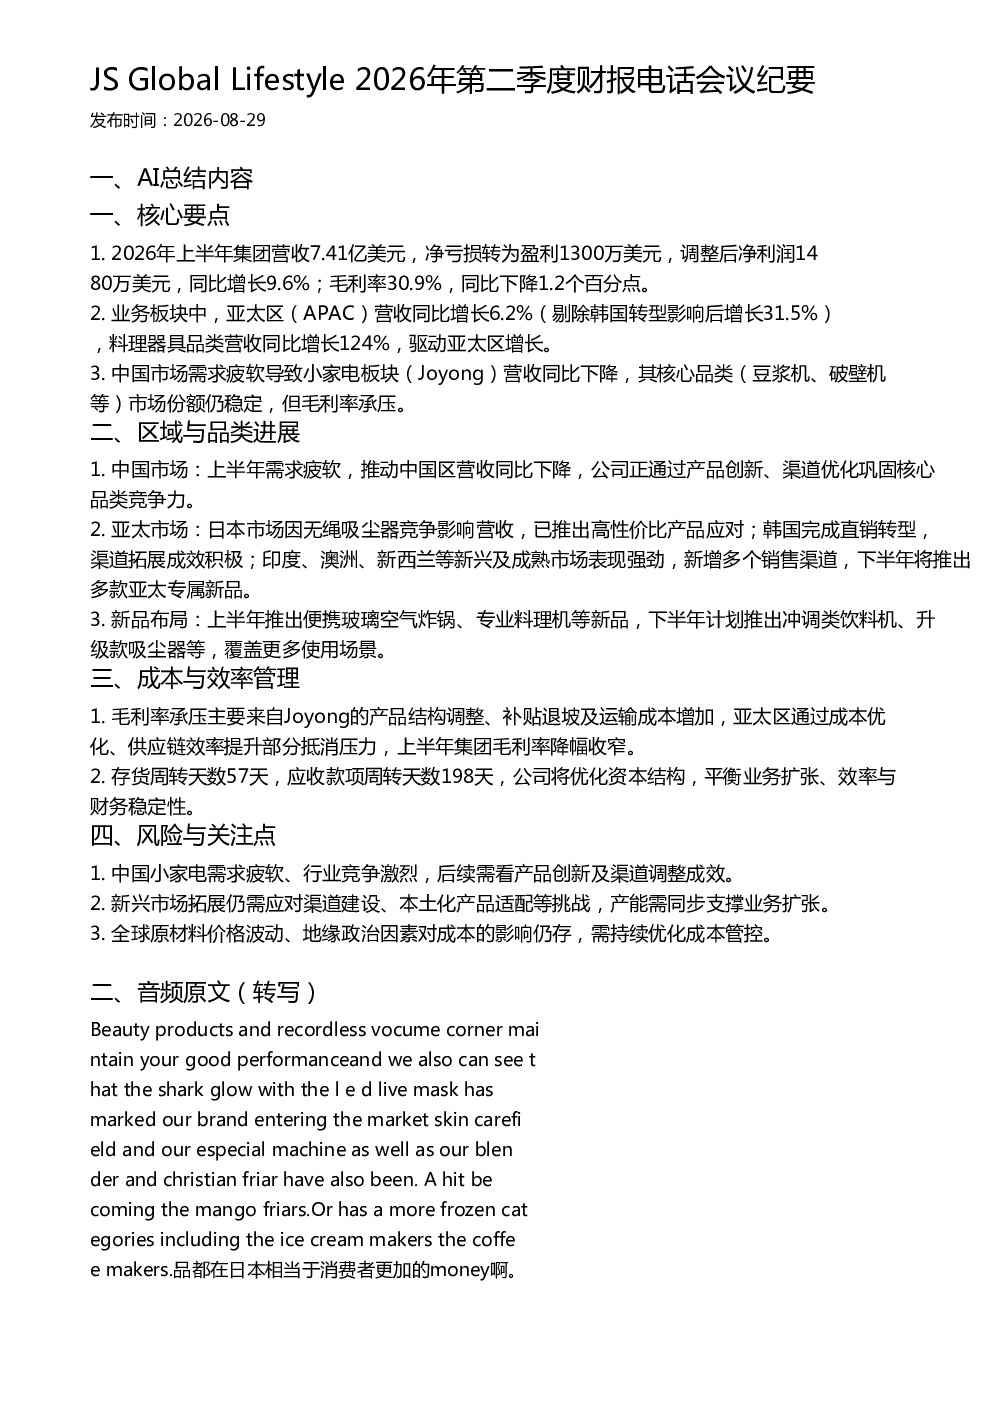
2026年上半年JS Global Lifestyle营收7.41亿美元,净亏损转为盈利1300万美元,调整后净利润1480万美元,同比增长9.6%;毛利率30.9%,同比下降1.2个百分点。亚太区营收同比增长6.2%,料理器具品类营收同比增长124%,驱动亚太区增长。中国市场需求疲软导致小家电板块Joyong营收同比下降,但核心品类市场份额仍稳定。
JS Global Lifestyle在亚太区的主要市场表现如何?
亚太区(APAC)营收同比增长6.2%,其中日本市场因无绳吸尘器竞争影响营收,公司已推出高性价比产品应对;韩国完成直销转型,渠道拓展成效积极;印度、澳洲、新西兰等新兴及成熟市场表现强劲,新增多个销售渠道。公司下半年将推出多款亚太专属新品。
JS Global Lifestyle的成本与效率管理策略有哪些?
毛利率承压主要来自Joyong的产品结构调整、补贴退坡及运输成本增加,亚太区通过成本优化、供应链效率提升部分抵消压力。公司存货周转天数57天,应收款项周转天数198天,将优化资本结构,平衡业务扩张、效率与财务稳定性。
JS Global Lifestyle面临的主要市场风险有哪些?
中国小家电需求疲软、行业竞争激烈,公司需看产品创新及渠道调整成效。新兴市场拓展仍需应对渠道建设、本土化产品适配等挑战,产能需同步支撑业务扩张。全球原材料价格波动、地缘政治因素对成本的影响仍存,需持续优化成本管控。
JS Global Lifestyle未来产品布局和增长方向是什么?
公司将继续加强产品特性,如健康材料、轻便性、便利性、清洁性、智能控制和低噪音,以提高产品价值。下半年计划推出冲调类饮料机、升级款吸尘器等,覆盖更多使用场景。公司将继续平衡业务扩张、资本效率和财务稳定性,并追求更高质量和可持续的增长。
你可能感兴趣
Atour Lifestyle Holdings Limited ATAT 2026年第二季度财报电话会议纪要
未知机构2026-08-21
Beam Global 2026年第二季度财报电话会议纪要
未知机构2026-08-20
JS Global Lifestyle FY22E 起步缓慢,但正在改善
招银国际2022-05-06
WiseTech Global Limited 2026年第四季度财报及电话会议纪要
未知机构2026-08-26
JS Global Lifestyle 对物流约束过度的担忧
招银国际2021-10-22
Zevia PBC 2026年第二季度财报电话会议纪要
未知机构2026-08-06
三井住友飞机租赁2026年第二季度财报电话会议纪要
未知机构2026-08-11
万国数据2026年第二季度财报及8月投资者电话会议纪要
未知机构2026-08-16
微博2026年第二季度财报电话会议纪要
未知机构2026-08-20
Advance Auto Parts Inc (AAP) 2026年第二季度财报电话会议纪要
未知机构2026-08-21