猜你想问
TCL电子最新财报核心数据有哪些?
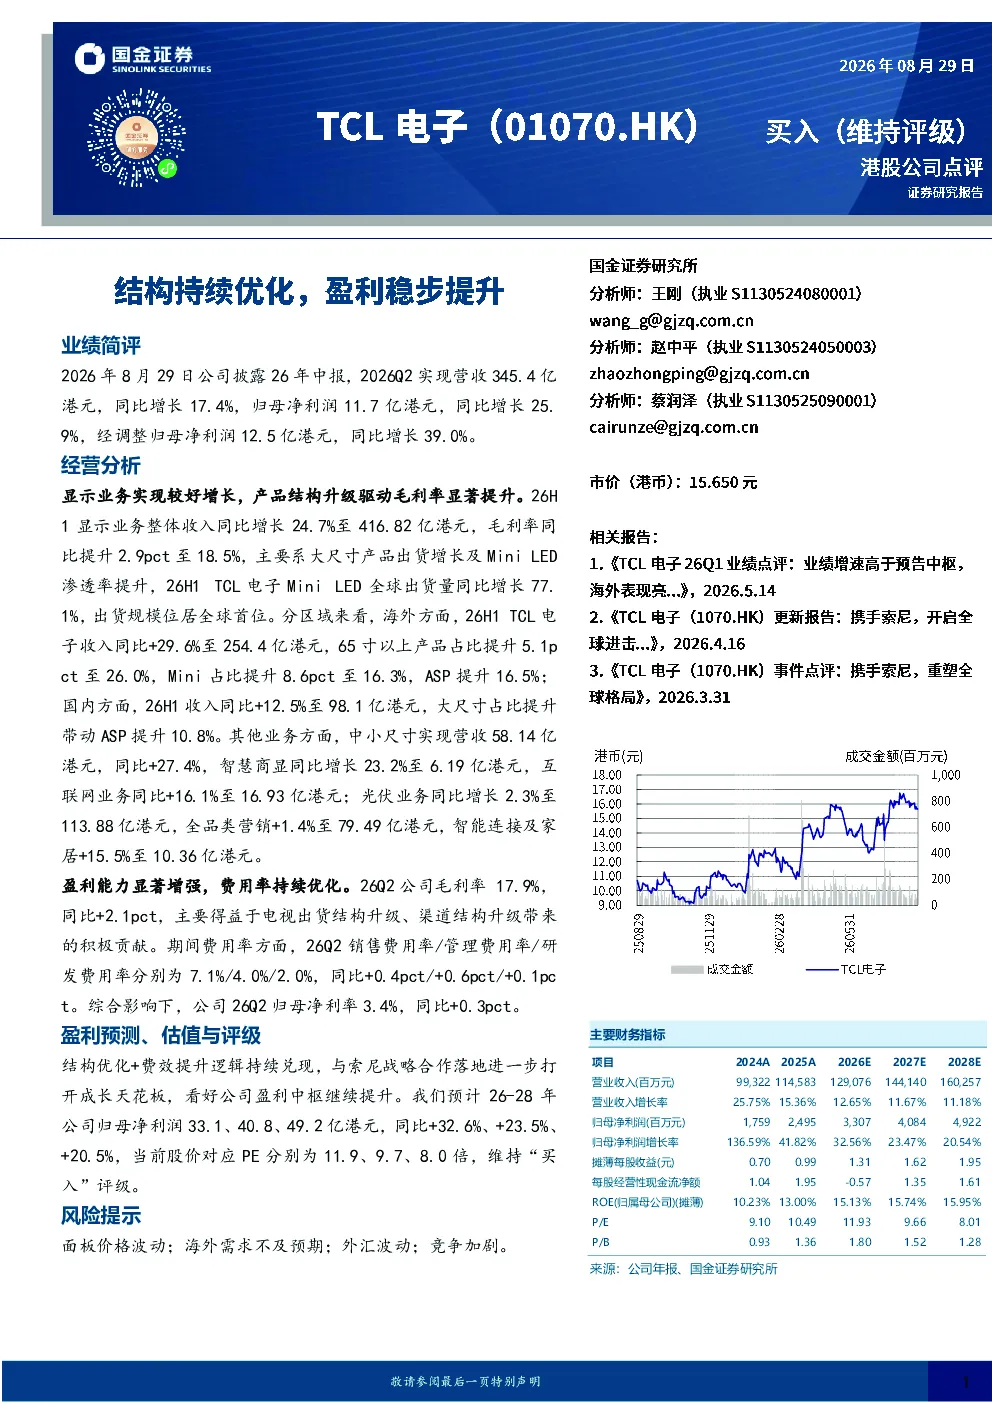
2026年中报显示,TCL电子26Q2实现营收345.4亿港元,同比增长17.4%,归母净利润11.7亿港元,同比增长25.9%,经调整归母净利润12.5亿港元,同比增长39.0%。26H1显示业务收入同比增长24.7%至416.82亿港元,毛利率提升2.9pct至18.5%。
Mini LED行业发展趋势如何?
26H1 TCL电子Mini LED全球出货量同比增长77.1%,出货规模位居全球首位。Mini LED渗透率持续提升,大尺寸产品出货增长显著,推动行业整体向高端化发展。海外市场65寸以上产品占比提升5.1pct至26.0%,Mini占比提升8.6pct至16.3%,ASP提升16.5%。国内市场大尺寸占比提升带动ASP提升10.8%。
报告重点分析了哪些业务板块?
报告重点分析了显示业务、海外市场、中小尺寸产品、智慧商显、互联网业务等板块。显示业务收入同比增长24.7%,毛利率提升2.9pct;海外收入同比+29.6%,65寸以上及Mini LED产品占比和ASP均显著提升;中小尺寸营收同比增长27.4%至58.14亿港元,智慧商显同比增长23.2%至6.19亿港元。
当前市场对TCL电子的整体评价如何?
报告预计26-28年公司归母净利润33.1、40.8、49.2亿港元,同比+32.6%、+23.5%、+20.5%,当前股价对应PE分别为11.9、9.7、8.0倍,维持“买入”评级。显示业务增长强劲,Mini LED全球领先,海外市场表现突出,盈利能力持续改善。
研报提示的主要风险有哪些?
研报提示的主要风险包括面板价格波动、海外需求不及预期、外汇波动以及行业竞争加剧。面板价格波动可能影响盈利稳定性,海外需求变化直接影响收入增长,外汇波动影响财务表现,竞争加剧可能压缩利润空间。
你可能感兴趣
盈利能力稳步提升,剥离充电模块业务促进业务结构持续优化
电子设备长城证券2023-11-02
港股公司信息更新报告:盈利能力稳步提升,新拓结构持续优化
房地产开源证券2026-08-22
渠道结构持续优化,盈利能力稳步提升
轻工制造国盛证券2024-01-28
结构优化、盈利改善,经营质量稳步提升
建筑建材国信证券2023-08-11
2022半年报业绩点评:产能节奏稳步推进,产品、客户结构优化带动盈利提升
轻工制造国信证券2022-09-01
业务结构优化、盈利能力提升,乘风5G起航,未来业绩稳步提升
信息技术东吴证券2020-03-24
2018年报点评:稳步推进结构优化和去杠杆,盈利能力及质量均提升
建筑建材东兴证券2019-04-12
高端品牌建设持续加码,品牌结构优化驱动毛利率稳步提升
基础化工财信证券2026-09-01
公司信息更新报告:2025Q1利润超预期,结构优化持续提升盈利能力
食品饮料开源证券2025-04-28
医药工业持续高增,结构优化提升盈利能力
西南证券2025-10-30