猜你想问
这份研报主要讲了什么内容?
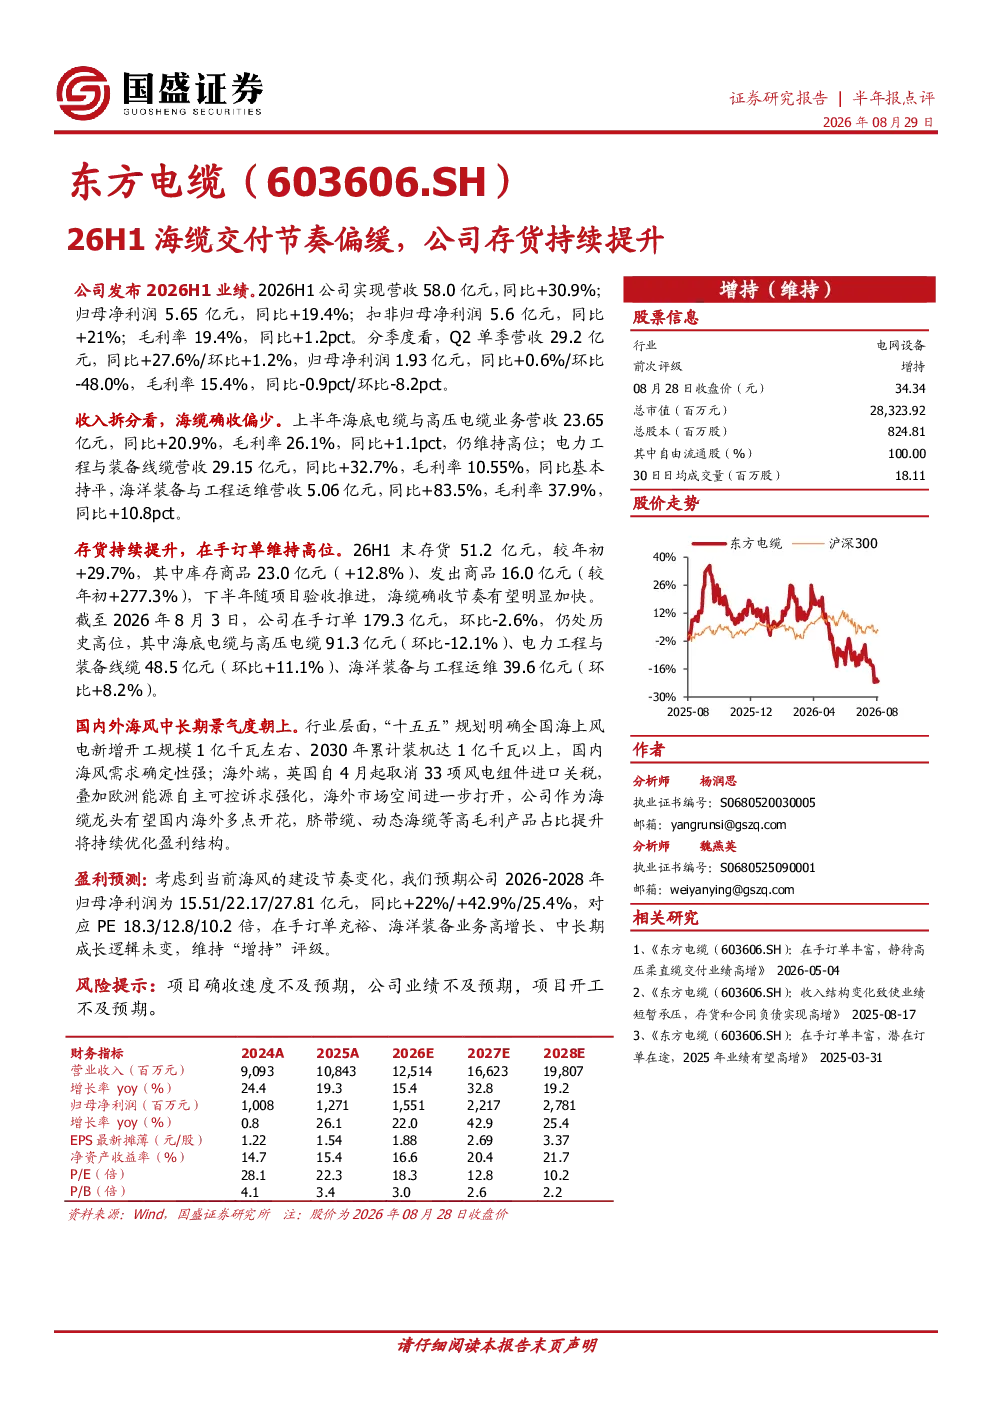
本报告分析了东方电缆2026年上半年的经营情况。公司实现营收58.0亿元,同比增长30.9%;归母净利润5.65亿元,同比增长19.4%。分季度看,Q2营收29.2亿元,同比增长27.6%,净利润1.93亿元,同比增长0.6%。毛利率方面,2026H1为19.4%,同比提升1.2个百分点,Q2为15.4%,同比下降0.9个百分点。业务拆分显示,海底电缆与高压电缆业务营收23.65亿元,同比增长20.9%,毛利率26.1%;电力工程与装备线缆营收29.15亿元,同比增长32.7%;海洋装备与工程运维营收5.06亿元,同比增长83.5%。存货持续提升,2026H1末存货51.2亿元,较年初增长29.7%,其中发出商品增长277.3%;在手订单179.3亿元,环比下降2.6%,仍处高位。报告认为,国内外海风中长期景气度向好,公司作为海缆龙头有望在国内海外市场取得发展。盈利预测显示,2026-2028年归母净利润分别为15.51/22.17/27.81亿元,同比增长22%/42.9%/25.4%,对应PE18.3/12.8/10.2倍。
海缆行业未来发展趋势如何?
根据报告,国内外海风中长期景气度呈现上升趋势。随着全球能源结构转型加速,海上风电装机量持续增长,对海缆的需求也将随之扩大。国内方面,政策支持力度加大,海上风电项目规划不断落地,为海缆行业提供广阔市场空间。海外市场方面,欧洲、东南亚等地区海上风电发展迅速,中国海缆企业凭借技术优势和成本控制能力,有望在海外市场占据重要地位。公司作为国内海缆龙头企业,有望受益于行业景气度提升,实现国内外多点开花。但需注意,行业竞争加剧、技术迭代加快等因素可能对行业发展带来挑战。
报告重点分析了东方电缆的哪些方面?
报告重点分析了东方电缆2026年上半年的财务表现和业务结构。在财务方面,报告详细拆解了公司营收、净利润、毛利率等关键指标,并对比了季度数据变化。业务方面,报告分析了海底电缆与高压电缆、电力工程与装备线缆、海洋装备与工程运维三大业务板块的营收贡献和毛利率水平,揭示了公司业务结构的变化趋势。此外,报告还关注了公司存货和订单情况,指出存货持续提升可能带来的压力,以及在手订单仍处高位的积极信号。通过对这些方面的分析,报告评估了公司当前的经营状况和发展潜力。
当前海缆市场的现状如何?
当前海缆市场呈现供需两旺的态势。一方面,海上风电项目加速建设,带动海缆需求快速增长;另一方面,海缆产能扩张相对滞后,市场供给紧张。根据报告,国内外海风中长期景气度持续向好,为海缆行业提供发展动力。但同时也需关注行业竞争加剧的问题,国内多家企业参与市场竞争,可能导致价格压力上升。此外,原材料价格波动、项目审批周期等因素也可能影响市场发展。总体来看,海缆市场前景广阔,但企业需积极应对市场变化,提升竞争力。
研报提示了哪些风险?
报告提示了几个主要风险因素。首先是项目确收速度不及预期的风险,海缆项目周期较长,若项目确收速度放缓,可能影响公司业绩表现。其次是公司业绩不及预期的风险,受市场竞争、原材料价格等因素影响,公司业绩可能存在波动。最后是项目开工不及预期的风险,若海上风电项目开工进度放缓,可能影响海缆需求。这些风险因素需引起投资者关注,建议结合公司经营情况和行业发展趋势进行综合判断。