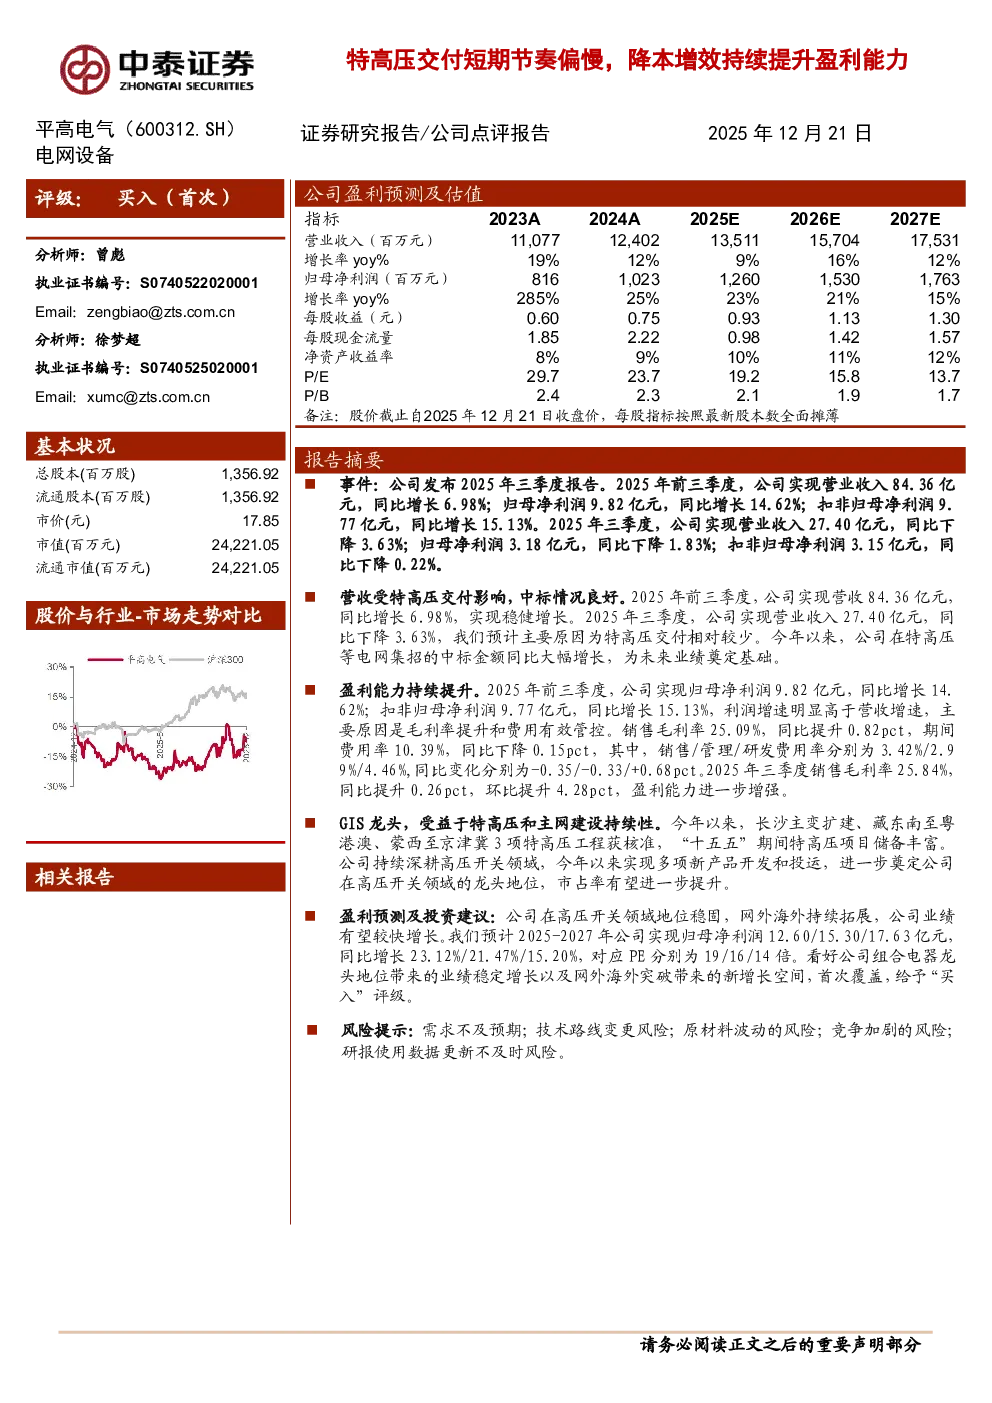
核心观点与关键数据
- 特高压交付短期偏慢,降本增效提升盈利能力:公司2025年前三季度实现营收84.36亿元,同比增长6.98%;归母净利润9.82亿元,同比增长14.62%。三季度营收同比下降3.63%,主要受特高压交付减少影响,但公司中标情况良好,为未来业绩奠定基础。
- 盈利能力持续提升:2025年前三季度扣非归母净利润同比增长15.13%,利润增速高于营收增速,主要得益于毛利率提升(25.09%)和费用有效管控(期间费用率10.39%)。
- GIS龙头地位稳固:公司持续深耕高压开关领域,多项新产品开发和投运,巩固行业龙头地位。预计“十五五”期间特高压项目储备丰富,公司市占率有望提升。
研究结论
- 盈利预测及投资建议:预计2025-2027年公司归母净利润分别为12.60/15.30/17.63亿元,同比增长23.12%/21.47%/15.20%,对应PE分别为19/16/14倍。看好公司组合电器龙头地位带来的业绩稳定增长及网外海外突破带来的新增长空间,首次覆盖给予“买入”评级。
- 风险提示:需求不及预期、技术路线变更风险、原材料波动风险、竞争加剧风险、研报使用数据更新不及时风险。
业务板块分析
- 高压板块:受益于特高压和主网建设,预计2025-2027年营收增速分别为5.03%/18.20%/12.05%,毛利率分别为25.58%/25.90%/26.12%。
- 中低压及配网板块:受益于新能源发电装机比重提升和配电网数字化转型,预计2025-2027年营收增速分别为13.00%/12.00%/10.00%,毛利率分别为15.33%/15.63%/15.93%。
- 运维服务板块及其他:预计2025-2027年营收增速分别为17.00%/15.00%/12.00%,毛利率保持基本稳定。
- 国际业务板块:海外市场拓展顺利,预计2025-2027年营收增速分别为50.00%/25.00%/20.00%,毛利率分别为12.00%/13.00%/14.00%。
- 费用率:预计2025-2027年销售费用率、管理费用率、研发费用率分别为3.99%/3.99%/3.99%、3.04%/2.99%/2.94%、4.24%/4.14%/4.04%。
估值与可比公司
- 估值:预计2025-2027年PE分别为19/16/14倍。
- 可比公司:思源电气、中国西电、长高电新、许继电气、国电南瑞,2025-2027年PE预测均值为26/21/17倍,公司PE预计低于可比公司平均水平。