猜你想问
这份信用周报的核心内容是什么?
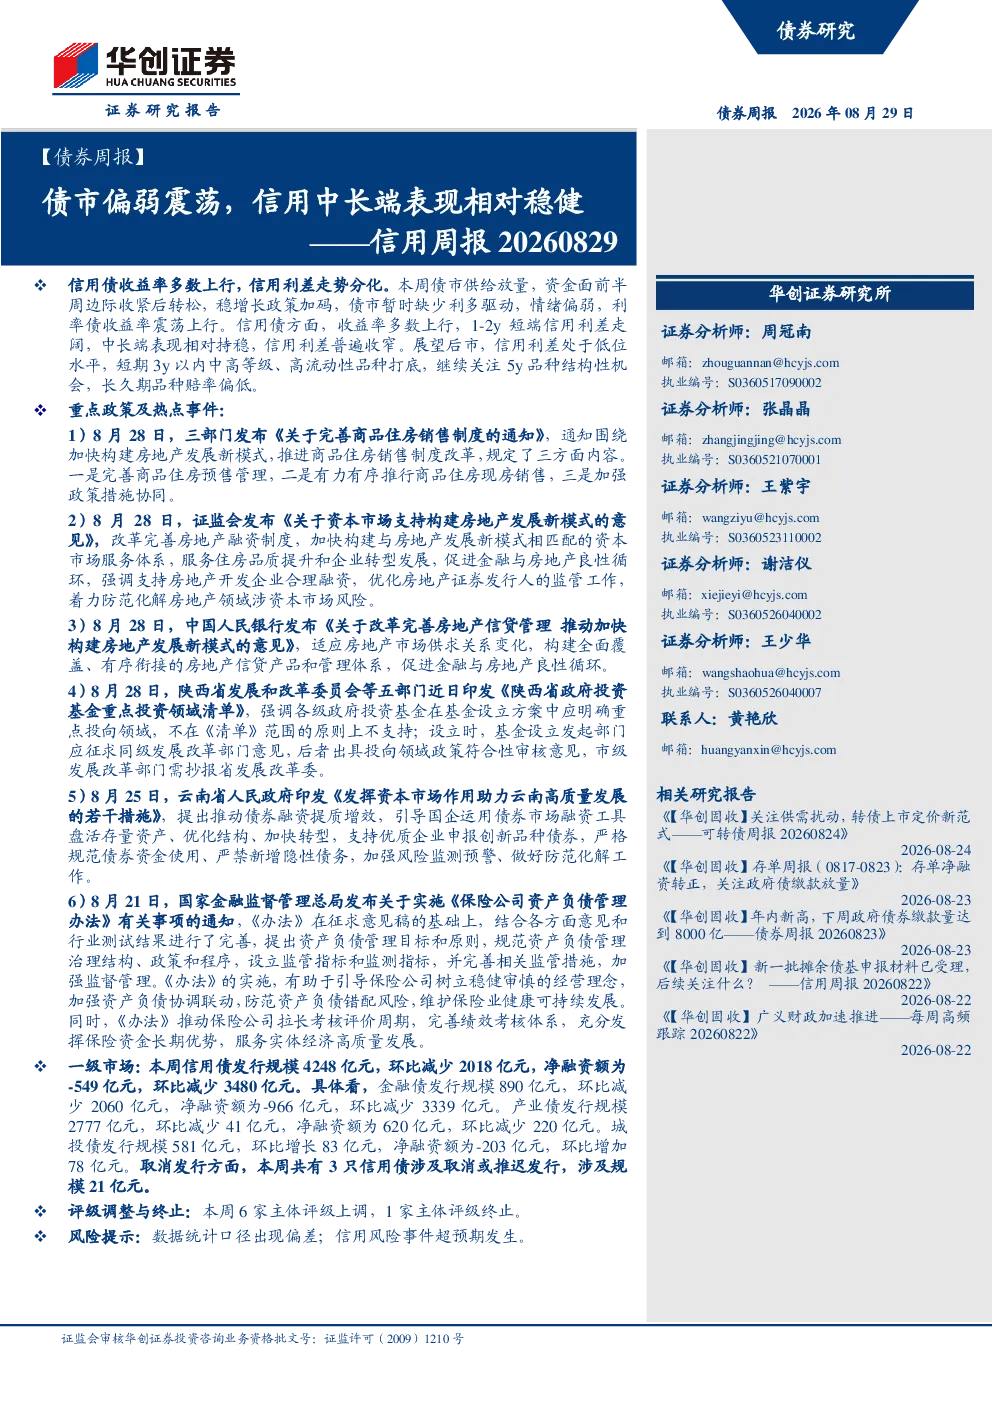
本报告分析了债市整体偏弱震荡的态势,特别指出信用中长端表现相对稳健。报告指出信用债收益率多数上行,但信用利差走势分化,中短端信用利差走阔,中长端表现相对持稳。此外,部分3y以上中长端AA+、AA中低等级品种小幅下行,高票息品种表现较好,信用利差普遍收窄。分品种来看,城投债、地产债、周期债、金融债等均呈现收益率多数上行,利差走势分化的情况。报告还分析了多部门集中发布地产支持政策、证监会和中国人民银行发布的相关房地产融资和信贷管理意见等政策热点事件。最后,报告指出信用利差处于低位水平,建议短期关注3y以内中高等级、高流动性品种,继续关注5y品种结构性机会,长久期品种赔率偏低。
信用债市场未来发展趋势如何?
信用债市场未来发展趋势需关注多重因素。首先,债市整体仍面临供给放量、资金面边际收紧后转松、稳增长政策加码等复杂因素影响,情绪偏弱,利率债收益率震荡上行。其次,信用债收益率多数上行,信用利差走势分化,中短端信用利差走阔,中长端表现相对持稳,高票息品种表现较好,信用利差普遍收窄。此外,政策层面多部门集中发布地产支持政策,证监会和中国人民银行发布的相关房地产融资和信贷管理意见,以及地方政府投资基金重点投资领域清单等,均可能对信用债市场产生影响。最后,信用利差处于低位水平,短期3y以内中高等级、高流动性品种打底,继续关注5y品种结构性机会,长久期品种赔率偏低,这些因素均需纳入未来发展趋势的考量。
报告重点分析了哪些方向?
本报告重点分析了债市整体偏弱震荡的态势,以及信用中长端表现相对稳健的特点。报告详细分析了信用债收益率多数上行,信用利差走势分化的情况,特别是中短端信用利差走阔,中长端表现相对持稳,部分3y以上中长端AA+、AA中低等级品种小幅下行,高票息品种表现较好,信用利差普遍收窄。此外,报告还重点分析了城投债、地产债、周期债、金融债等不同品种的收益率和利差走势分化情况。政策层面,报告重点分析了多部门集中发布地产支持政策,证监会和中国人民银行发布的相关房地产融资和信贷管理意见,以及地方政府投资基金重点投资领域清单等政策热点事件。最后,报告重点分析了信用利差处于低位水平,短期3y以内中高等级、高流动性品种打底,继续关注5y品种结构性机会,长久期品种赔率偏低的投资建议。
当前信用债市场现状如何判断?
当前信用债市场现状呈现债市整体偏弱震荡,信用中长端表现相对稳健的特点。信用债收益率多数上行,信用利差走势分化,中短端信用利差走阔,中长端表现相对持稳,部分3y以上中长端AA+、AA中低等级品种小幅下行,高票息品种表现较好,信用利差普遍收窄。分品种来看,城投债、地产债、周期债、金融债等均呈现收益率多数上行,利差走势分化的情况。政策层面,多部门集中发布地产支持政策,证监会和中国人民银行发布的相关房地产融资和信贷管理意见,以及地方政府投资基金重点投资领域清单等政策热点事件,均可能对信用债市场产生影响。此外,信用利差处于低位水平,短期3y以内中高等级、高流动性品种打底,继续关注5y品种结构性机会,长久期品种赔率偏低,这些因素共同构成了当前信用债市场的现状判断。
投资信用债需注意哪些风险提示?
投资信用债需注意多重风险提示。首先,债市整体仍面临供给放量、资金面边际收紧后转松、稳增长政策加码等复杂因素影响,情绪偏弱,利率债收益率震荡上行,可能对信用债市场产生传导效应。其次,信用债收益率多数上行,信用利差走势分化,中短端信用利差走阔,中长端表现相对持稳,高票息品种表现较好,信用利差普遍收窄,投资者需关注不同品种的利差变化和信用风险。此外,政策层面多部门集中发布地产支持政策,证监会和中国人民银行发布的相关房地产融资和信贷管理意见,以及地方政府投资基金重点投资领域清单等政策热点事件,均可能对信用债市场产生影响,投资者需密切关注政策变化。最后,信用利差处于低位水平,短期3y以内中高等级、高流动性品种打底,继续关注5y品种结构性机会,长久期品种赔率偏低,投资者需根据自身风险偏好和投资期限合理配置信用债资产。